推荐逻辑:高密度光互联的微光学平台型机会
算力集群向更高密度互联升级,放大高通道微光学的价值;炬光的多工艺平台、领先客户协同和扩产布局,提供了从器件走向光连接平台的增长基础。
- 多路线受益01
光通信半导体化,放大平台价值
5类工艺 · 8类产品覆盖可插拔、NPO、CPO与OCS光学靠近芯片,精度与批量一致性要求随之提升。公司横跨透镜、V型槽、光源配套与量测,受益不依赖单一整机架构。
产品与工艺平台 - 收入验证02
光通信已成为增长主力
+214.89%2026H1光通信收入0.67亿元光通信占营业收入16.0%;高毛利业务占比提升与制造改善,共同推动综合毛利率升至43.34%。
季度收入与业务进展 - 核心壁垒03
高通道V型槽,把精度做在器件端
<0.3μm36通道样品:槽间距与整列位置最大实测误差同步加工控制整列槽位,减少逐槽误差累积;约30年快轴准直透镜(FAC)工艺与量测经验,为高通道产品量产提供基础。
样品实测与制造壁垒 - 客户与生态04
技术许可进入全球领先晶圆厂
1,300万美元技术许可费总额,另有销量特许权使用费许可覆盖微棱镜透镜阵列及垂直耦合技术,许可费按里程碑支付;联合开发把工艺协作前置到客户平台设计阶段。
协议条款与协作价值 - 规模化路径05
器件、热沉与装备协同扩产
10.21亿元拟募集资金上限,含3亿元流动资金东莞光互联器件、韶关高性能衬底与西安装备项目,围绕既有技术和客户需求扩张,承接下一代光互联放量。
募投布局与建设计划 - 盈利弹性06
产品放量与结构升级共同释放利润
8.45亿元2027E归母净利润 · 基准情形对应2027E营业收入39.99亿元。高毛利光通信占比提升,叠加规模扩大带来的费用率下降,推动公司由扭亏进入盈利释放期。
业绩预测与估值 - 风险提示07
毛利改善,还需转化为持续盈利
-0.67亿元2026H1实际归母净利润资产减值0.66亿元、股份支付归母影响0.32亿元、汇兑损失0.07亿元;加回后观察值约0.38亿元(未重算所得税,并非已实际冲回)。持续盈利仍取决于量产交付与良率。
利润还原与经营风险 - 观察与验证08
看订单、良率与验收能否匹配增长
3.22亿元2026H2光通信收入要求 · 基准情形需达到上半年的4.8倍。观察可插拔与OCS订单交付、高通道V型槽量产,以及扩产进度和良率能否支撑这一增长。
半年实际与全年预测衔接
IPART I · INDUSTRY OPPORTUNITY行业机遇:算力集群密度提高,光通信半导体化升级
模型容量、长上下文、测试时计算与MoE并行把更多加速器拉入同一个高带宽域;有效算力越来越取决于互联,光学由模块走向芯片级封装与晶圆级制造。
−
行业机遇:算力集群密度提高,光通信半导体化升级
模型容量、长上下文、测试时计算与MoE并行把更多加速器拉入同一个高带宽域;有效算力越来越取决于互联,光学由模块走向芯片级封装与晶圆级制造。
从参数扩张到光互联:算力不再只由芯片数决定
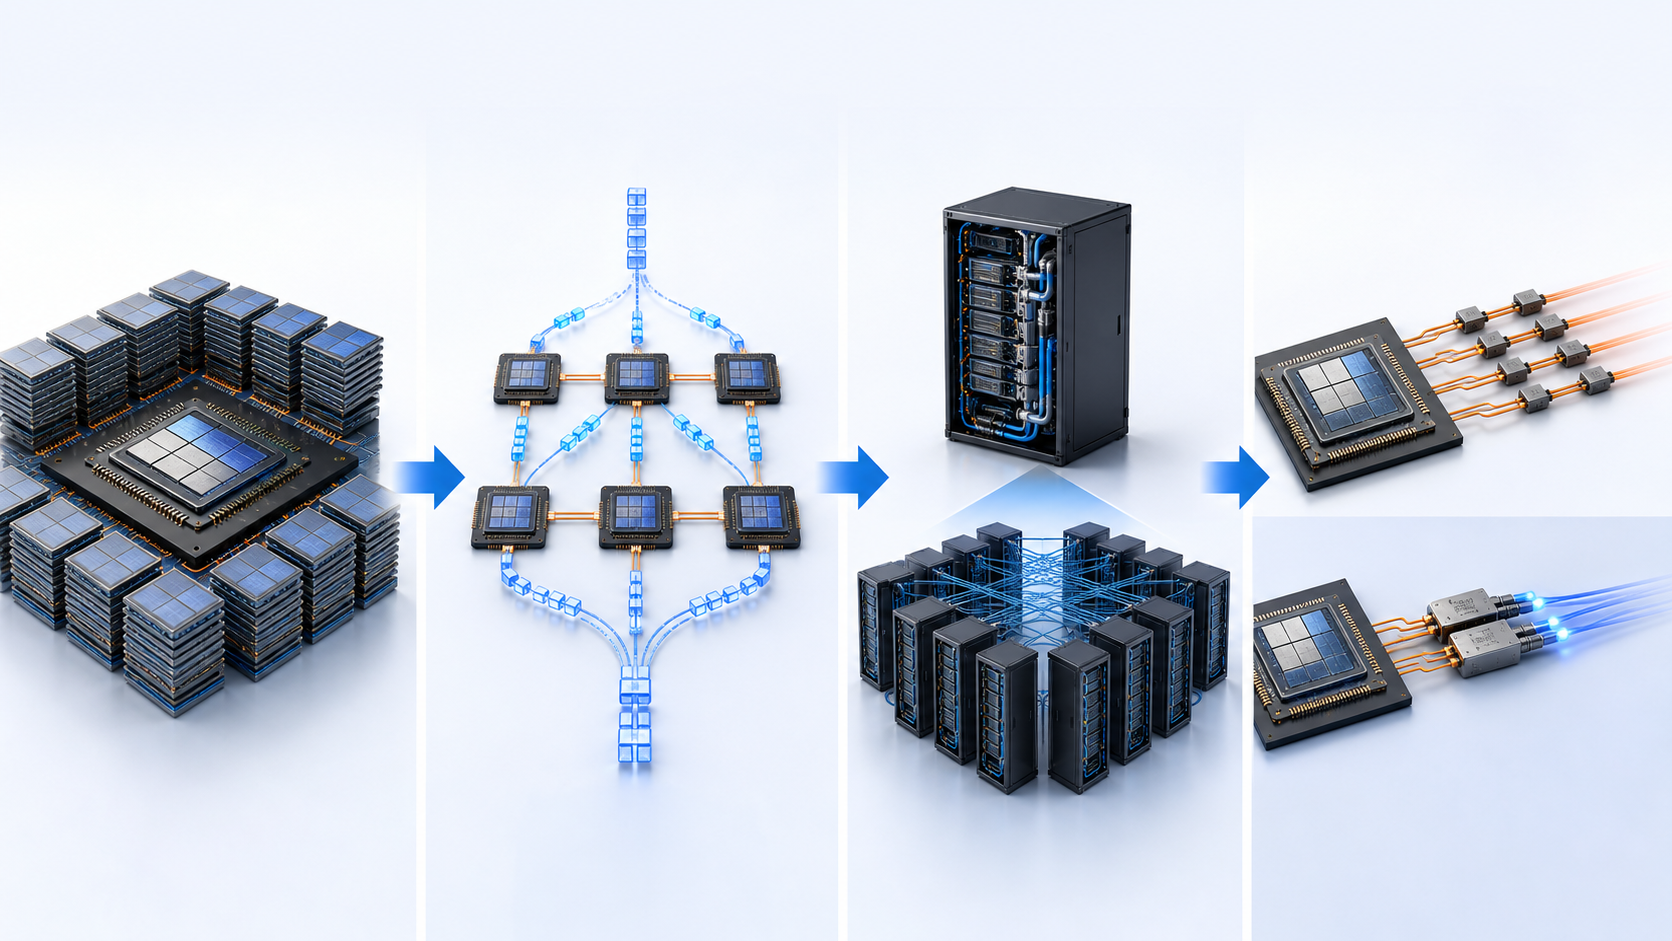
模型装不下一张卡后必须分片;MoE让token在专家间完成Dispatch与Combine。集群规模扩大时,参数、激活、KV缓存与集体通信共同决定有效算力。
- KV缓存
- 保存已生成内容的键、值向量,减少后续生成的重复计算;占用加速器内存。
- MoE
- 混合专家模型:每个token只选择部分专家计算;Dispatch/Combine分别为分发与汇合。
DeepSeek-V4-Pro-0813DeepSeek官方 ↗
1.6T总参数 / 49B激活 / 1M上下文MoE专家并行与长上下文稀疏激活降低单token计算,但Dispatch与Combine仍需跨节点低时延互联
Kimi K3Kimi官方 ↗
2.8T总参数 / 104B激活 / 1M上下文896选16专家官方建议64卡以上supernode,通信成为有效吞吐约束
OpenAI下一代模型公开信息 ↗
产业预期:总参数或达10T量级超大MoE+长上下文+测试时计算权重、KV缓存与专家路由把更多节点绑定在同一低延迟域
权重先把模型推向多卡
10T×2 Byte≈20 TB
仅BF16权重就约20TB;训练还需梯度、优化器状态和激活值。工作集超过单卡或单机内存后,模型需跨设备分片:张量并行增加层内集体通信,流水并行传递阶段间激活与梯度,数据并行同步梯度;MoE专家并行进一步增加token交换。
稀疏激活节省计算,但对互联要求更高
Token批次→路由器→
E1E2E3E4E5E6E7E8
→合并top-k选中的专家常分布在不同GPU和机架,dispatch与gather形成All-to-All。专家越多、序列越长、批次越大,互联等待越容易吞噬芯片算力。
距离短,铜为主
光开始靠近计算单元
跨柜铜距离墙,NPO/CPO提高密度
光端口与交换层数一起扩张,OCS重构拓扑
光通信“半导体化”的起点,是SerDes速率提高后铜链路预算快速收紧
铜并非失去价值:在板内、背板和短距机柜内,它仍具成本与时延优势;问题在于距离、连接器和速率同时增加时,损耗补偿会转化为DSP功耗、发热、面板密度与可靠性压力。
- SerDes
- 串行器/解串器,把芯片内并行数据转成高速串行信号;lane指一条独立传输通道。
- FEC
- 前向纠错,通过冗余编码恢复传输中的错误。
lane rate提高后,低损耗距离首先收缩到封装内部;跨主板与连接器必须增加均衡、FEC和功耗。
NVIDIA特定200G/lane实现显示,缩短ASIC到光引擎的电路径可显著降低补偿压力。
数字仅对应NVIDIA实现,不代表统一行业BOM;方向是把功耗从DSP补偿转向更短电互连。
铜在短距仍有成本与时延优势,但线缆体积、连接器、散热和维护复杂度随带宽密度快速上升。
CPO的价值不止是省电,也在于把有效训练时间做长。
同步训练由最慢链路决定进度,任何光链路故障都可能阻塞collective并触发作业恢复。CPO缩短高速电路径、减少前面板DSP与可插拔连接点,并把光引擎纳入系统级冗余设计,因此能够降低故障暴露面、延长连续运行时间;热插拔与多源维护仍是可插拔方案的重要优势。
- collective
- 集体通信:多个计算节点共同完成聚合、广播或交换数据,需协调参与节点的进度。
从72卡单机架扩展到576卡超节点,跨机架光互联由节能选项变成架构约束
Rubin Ultra NVL576把8个72-GPU机架纳入同一个两层全互联NVLink域:机架内继续利用短距铜互联,第二层跨机架连接改用直接光互联。它不是八个独立机架的简单并排,而是把更大的模型工作集放进同一低时延一致性域。
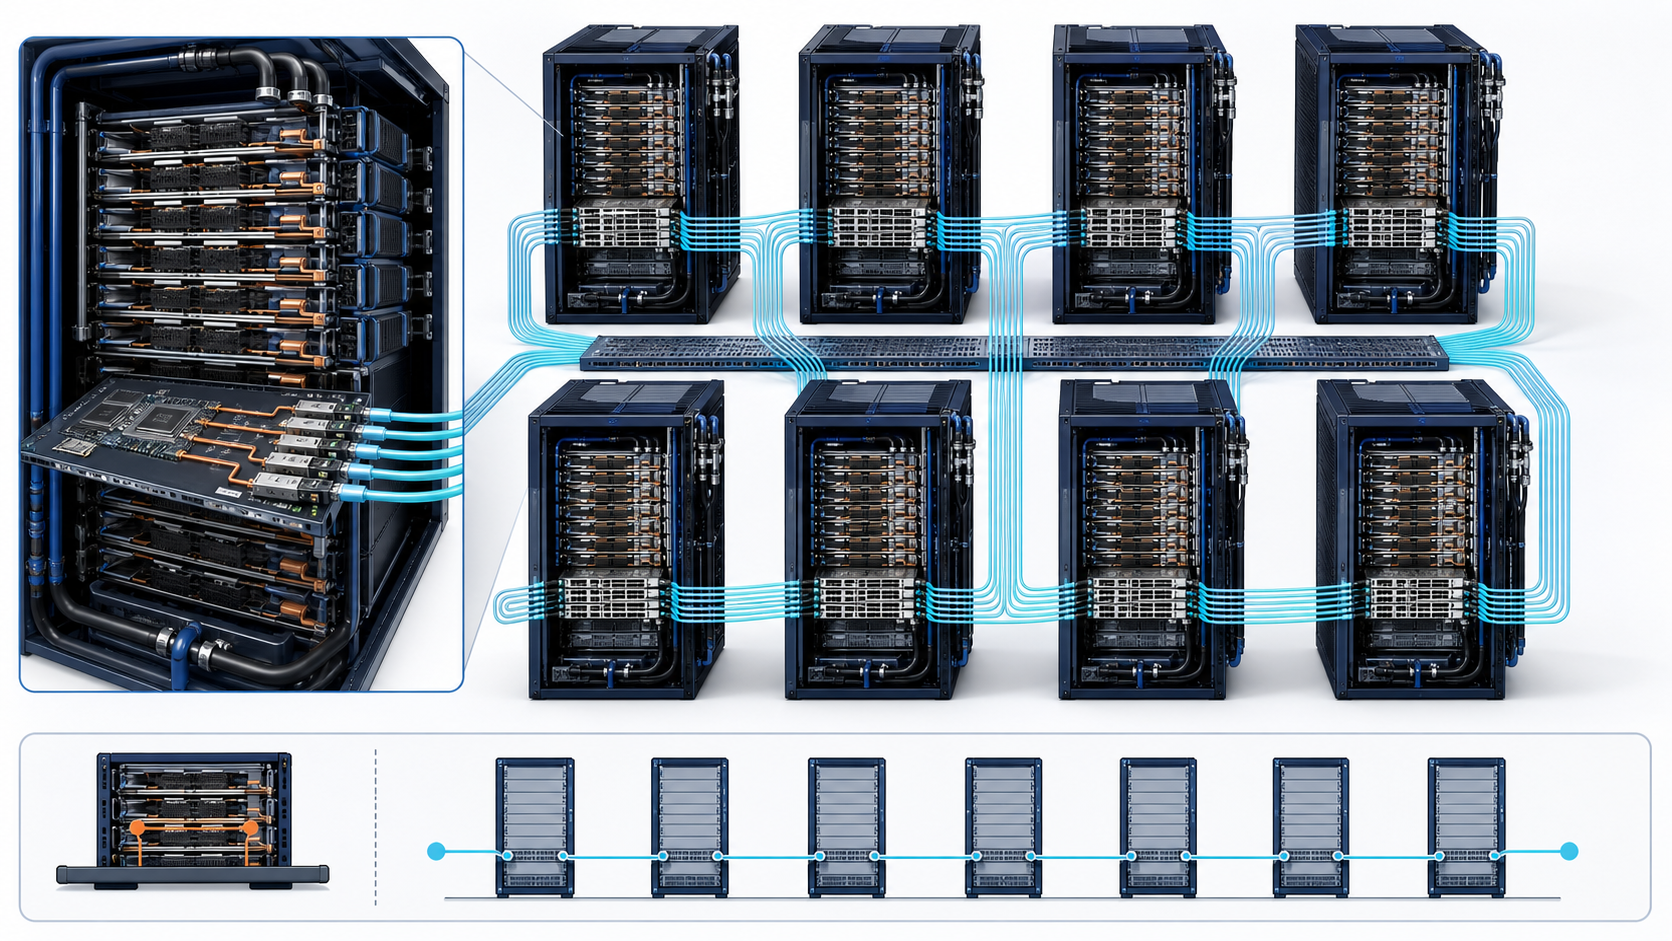
18个计算托盘+9个NVLink交换托盘;每GPU双向NVLink带宽3.6TB/s,单架约260TB/s。
机架内铜连接,跨机架直接光连接;官方尚未披露Ultra最终光引擎数和托盘级BOM。
仅按576×3.6TB/s计算,用于理解量级,不是NVIDIA披露的NVL576最终汇总规格。
铜在单机架内仍高效;跨越8个机架后,高速信号损耗与可达距离不再匹配。
继续延长铜链路需要更多retimer与均衡,信号调理功率随距离和速率上升。
当前NVL72单架已包含约5,000根铜缆、总长超过2英里,跨柜复制会放大体积与维护难度。
架构推演为把电光转换放到交换ASIC近旁,以短电路径接光引擎,再用光纤完成跨机架传输;NVIDIA尚未披露NVL576最终封装形态。
资料来源NVL72展示现有单架工程基础;NVL576采用8×72 GPU、两层全互联、柜内铜与跨柜光,最终封装和物料配置尚未公开。NVIDIA Vera Rubin POD ↗NVIDIA NVLink 6 ↗NVIDIA × Coherent光互联 ↗
先进封装支撑加速器扩产,单颗光连接需求与端口速率同步提升
芯片数量上升之外,平均每颗加速器对应的高速光连接单元由2.96个增至6.20个;速率结构同时向1.6T/3.2T迁移。400G—1.6T以模块计量,3.2T按光引擎参考需求映射高通道器件。CoWoS提供芯片供给支撑,互联数量和单端口带宽共同放大光学需求。
| 期间 | 400G | 800G | 1.6T | 3.2T光引擎参考需求 | 1.6T及以上占比 |
|---|---|---|---|---|---|
| 2025A | 15 | 19 | 1.2 | 0 | 3% |
| 2026E | 12 | 56 | 19 | 0.6 | 22% |
| 2027E | 3 | 73 | 64 | 4 | 47% |
| 2028E | 1 | 50 | 105 | 12 | 70% |
| 2029E | 0 | 32 | 145 | 38 | 85% |
| 2030E | 0 | 18 | 160 | 89 | 93% |
400G800G1.6T3.2T光引擎参考需求1.6T及以上占比(右轴)
| 指标 | 2025A | 2026E | 2027E | 2028E | 2029E | 2030E |
|---|---|---|---|---|---|---|
| CoWoS年末产能(千片/月) | 75 | 127 | 180 | 210 | 235 | 260 |
| 加速器出货(百万颗) | 11.9 | 19.005 | 27.21 | 31.1 | 37.1 | 43.1 |
| 3.2T光引擎参考需求(百万个) | 0.00 | 0.64 | 4.00 | 11.94 | 38.18 | 89.22 |
| 高速光连接单元合计(百万个) | 35.20 | 87.44 | 143.50 | 167.94 | 215.18 | 267.22 |
| 光连接单元/加速器(个/颗) | 2.96 | 4.60 | 5.27 | 5.40 | 5.80 | 6.20 |
| 名义端口带宽(Eb/s) | 23.1 | 81.7 | 174.4 | 246.6 | 379.8 | 555.9 |
资料来源:产业供需预测、公司资料及AI产业总量研究,VecAI研究整理。3.2T需求2026年按2万台CPO系统×32个光引擎补充测算,2027年为400万个,2028—2030年为总量模型外推,并衔接后文光引擎参考法。3.2T可插拔已有技术展示;这里采用光引擎器件映射,不代表所有3.2T产品均为同一种封装。
跟踪3.2T光学单元量,把NPO与CPO的共同器件需求落到同一基数
3.2T及以上光学单元扩大了高通道FAU、透镜阵列和外置光源配套的需求。以每单元1个36通道FAU作为参考结构,可以观察公司在不同封装路径下的器件收入潜力。
3.2T光学单元(光引擎参考)需求增速
| 期间 | 3.2T光学单元(光引擎参考) | 需求增速 |
|---|---|---|
| 2026E | 0.6 | — |
| 2027E | 4 | 525% |
| 2028E | 12 | 199% |
| 2029E | 38 | 220% |
| 2030E | 89 | 134% |
| 指标 | 2026E | 2027E | 2028E | 2029E | 2030E |
|---|---|---|---|---|---|
| 年度需求基数(万个) | 64 | 400 | 1,194 | 3,818 | 8,922 |
| 行业需求情景系数 | 1倍 | 1倍 | 1倍 | 1倍 | 1倍 |
| 参考法需求(万个) | 64 | 400 | 1,194 | 3,818 | 8,922 |
| 预测依据 | 研究估算:2万台102.4T系统×32个光引擎 | 产业供需预测:3.2T单元400万只 | AI总量模型外推:1,194万只 | AI总量模型外推:3,818万只 | AI总量模型外推:8,922万只 |
2027年采用产业供需预测,2028—2030年为AI产业总量模型外推;2026年按2万台102.4T交换系统、每台32个光引擎补充估算。3.2T光学单元按光引擎结构映射器件需求,并不等同于按封装形式统计的CPO或NPO独立出货量。资料来源:VecAI研究整理与测算。
单卡 → supernode → 多机架scale-up
51.2T → 102.4T → 204.8T
前面板 → 板上 → ASIC近旁 → 同封装
分立光学 → 晶圆级微光学与自动量测
资料来源OIF把224G电通道按约50mm包内、约200mm主板、500mm和1m分层;距离越长,损耗与均衡/FEC压力越高。NVIDIA对其CPO交换系统披露的约5倍能效、10倍可靠性和5倍运行时间属于特定实现,不能泛化为行业统一口径。OIF 224G距离分层 ↗NVIDIA ↗Broadcom ↗Meta训练可靠性 ↗
市场空间分层
光通信半导体化:价值从模块扩展到封装与光层
可插拔对应模块,CPO对应光引擎与封装,OCS对应可重构光网络设备;不同价值层共同受益于AI端口数与单端口带宽升级。
2030EFrost & Sullivan · 2026年
US$60.1bn可插拔光模块
全球数通光互连按产品口径,不含CPO;预计仍占可插拔与CPO合计市场约68%
2030EFrost & Sullivan · 2026年
US$28.6bnCPO市场
全球数通销售额口径;TechInsights独立预测同期接近299亿美元,落在相近区间
2030ETrendForce · 2026年6月
>US$39bnNPO+CPO市场
TrendForce将NPO与CPO合并统计;与Frost & Sullivan的产品拆分口径不同
2030ECignal AI
>US$8bnOCS整机
2026—2030年复合增速超过30%;外部SAM小于总TAM
2030E · 基准VecAI研究测算
¥601亿元公司产品对应组件空间
透镜、NxN透镜阵列、V型槽、FAU侧微光学、ELS与量测设备的行业需求合计
Frost & Sullivan将2030年全球数通光互连年度销售额拆分为可插拔601亿美元、CPO 286亿美元,合计887亿美元,未单列NPO;TechInsights对同期CPO给出接近299亿美元的独立预测。TrendForce采用NPO与CPO合并统计口径,两者反映的是不同市场拆分方式。
前面板模块可插拔光模块
·近芯片光连接NPO / CPO
·可重构光层OCS网络设备
·公司产品环节器件、材料与量测
XPU/交换机数量 × NPO渗透率 × 光引擎数 × 每引擎通道 × 单通道价值。公开资料尚无可靠的单列NPO收入预测。
交换机/XPU数量 × CPO渗透率 × 端口或光引擎数 × ASP;需区分scale-up与scale-out。
分别按小、大端口适用路线的参考系统等效台数 × 每台总光通道 × 对应通道价,测算NxN透镜阵列组件空间。
技术路线比较
可插拔、LPO、NPO与CPO不是线性替代
距离、功耗、成本和可维护性不同,决定多路线将长期共存。
| 路线 | 光学位置 | 信号处理 | 主要优势 | 核心约束 | 更适合阶段 |
|---|---|---|---|---|---|
| Retimed可插拔 | 前面板 | 完整DSP/CDR | 生态成熟、热插拔、多源供应 | 长电通道、功耗与面板密度 | 800G/1.6T主力 |
| LPO/LRO | 前面板 | 取消或减少重定时 | 保留可插拔性并降低功耗 | 依赖主芯片SerDes与链路校准 | 100G/lane过渡 |
| NPO | ASIC周边 | 线性接口为主 | 缩短电通道,光引擎仍可更换 | 板级互连与散热协同 | 200G/lane折中 |
| CPO | 同封装/共同基板 | 直接线性驱动 | 能效与带宽密度最高 | 封装良率、维修与热管理 | 最高密度交换/跨机架 |
可插拔、NPO与CPO推进电光转换位置,OCS重构更高一层的网络拓扑
可插拔、NPO和CPO逐步缩短ASIC到光引擎的电距离;OCS位于网络光层,按作业和故障状态改变物理连接。
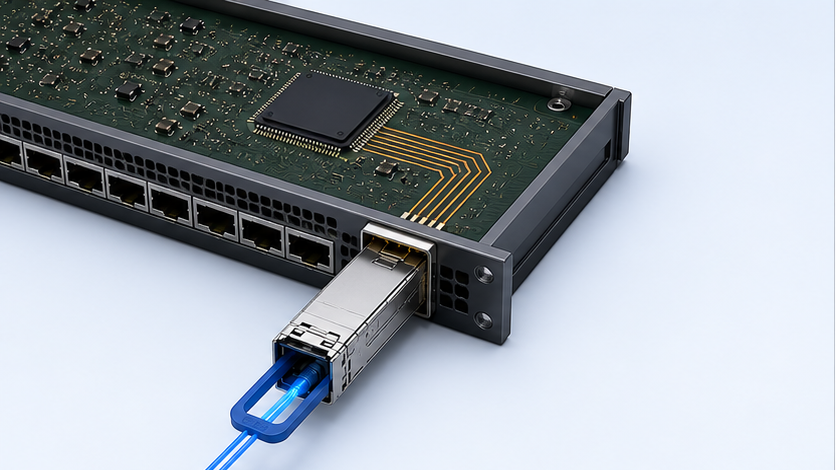
可插拔
光电转换集成在前面板模块内
- 原理
- DSP、EIC与PIC组成独立光模块,通过金手指与交换机主板连接。
- 应用场景
- 800G、1.6T scale-out仍是近期主力,强调热插拔、多源供应和维护性。
- 空间口径
- Frost & Sullivan预计,2030年全球数通可插拔光模块销售额约601亿美元,占可插拔与CPO合计市场约68%。
- 技术边界
- 高速电通道需穿过主板和前面板,功耗、信号损耗与端口密度逐代收紧。
- 公司映射
- 硅/玻璃透镜、微透镜阵列、FAU/V型槽与载体。
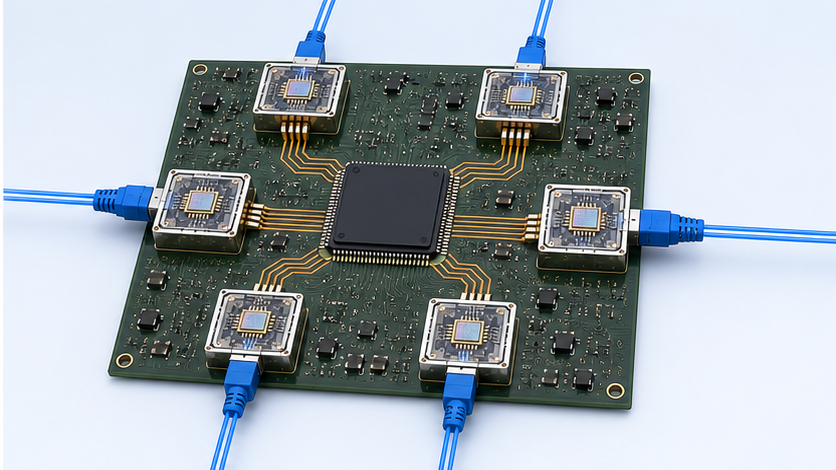
NPO
近封装光学:把光引擎移到ASIC附近
- 原理
- 光引擎与交换ASIC保持独立封装,放在同一PCB上,用厘米级高速电通道连接。
- 应用场景
- 希望降低SerDes损耗、同时保留可维修性和多供应商体系的近中期高密度交换板。
- 空间口径
- TrendForce于2026年6月预计,2030年NPO与CPO市场合计超过390亿美元;NPO需求随独立光引擎配置与渗透率提升。
- 技术边界
- 电通道仍长于CPO,板级信号完整性、连接器和散热仍是约束。
- 公司映射
- 高通道FAU、V型槽、棱镜透镜阵列、ELS微光学与量测设备。
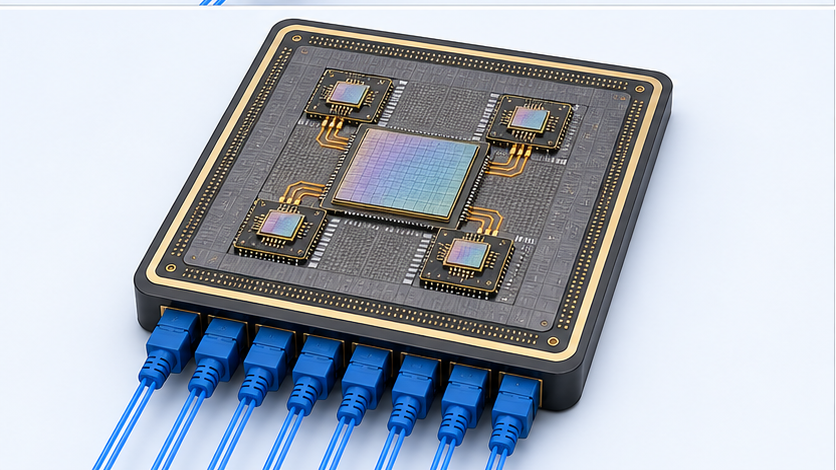
CPO
共封装光学:让电互连缩短到毫米级
- 原理
- 光引擎与交换ASIC/XPU位于同一封装基板,以毫米级互联完成电光转换。
- 应用场景
- 102.4T以上交换机、跨机架scale-up和最高带宽密度的scale-out。
- 空间口径
- Frost & Sullivan预计2030年全球数通CPO销售额约286亿美元;TechInsights独立预测同期接近299亿美元。
- 技术边界
- 系统良率、光纤连接、热管理、维修和连续波激光器供给决定放量速度。
- 公司映射
- FAU/PIC两侧耦合器件、V型槽、MPLA、ELS透镜与热沉。
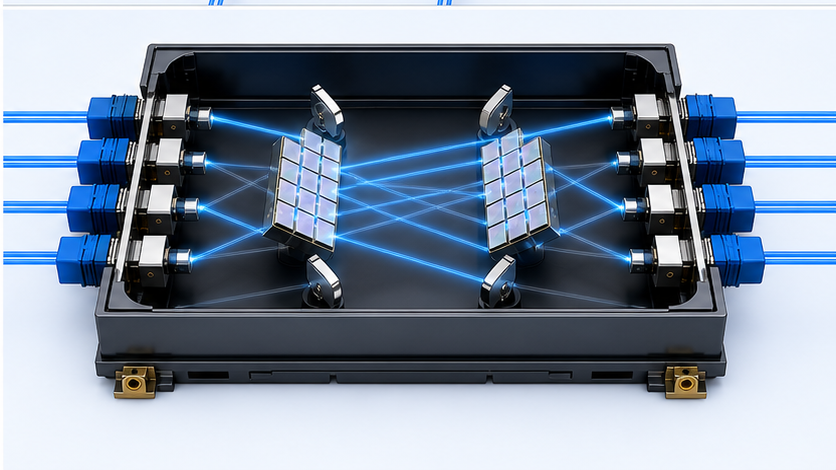
OCS
光路交换:不读数据包,直接重构物理拓扑
- 原理
- MEMS、液晶或硅光开关改变输入光纤到输出光纤的连接,不做逐包O/E/O处理。
- 应用场景
- 稳定大流、AI作业拓扑重构、spine旁路、故障绕行和资源解耦。
- 空间口径
- 2030年OCS整机市场预计超过80亿美元;微透镜组件需另按阵列片数、通道数、价格与路线份额测算。
- 技术边界
- 不具备缓存、QoS和逐包负载均衡,必须与电分组交换协同。
- 公司映射
- 输入与输出两侧NxN透镜阵列(准直);MEMS路线相关度最高。
架构示意由VecAI研究基于公开技术资料重绘。蓝色光路表示数据光或CW光,橙色表示高速电互联;系统实现会因芯片、端口与封装方案而变化。
光互联从交换机走向XPU与内存池,扩展的不只是网络端口
模型权重与KV缓存持续扩大,算力和内存容量不再适合始终按固定比例绑定。低能耗、高带宽密度的光接口,让计算、内存和封装内部连接成为新的应用方向。
海力士的光学中介层:把计算资源与内存资源分别池化
SK海力士于2026年8月公布与高校共同研究的CPO架构:以光学中介层连接XPU计算池与内存池,让多个加速器更灵活地访问大容量内存。对应《Nature Electronics》论文讨论从2D共封装、2.5D中介层到3D异构集成的演进,提出节点带宽超过100Tb/s、能耗低于1pJ/bit及芯片间延迟低于10ns等研究目标。其意义在于把光连接从“交换芯片之间”扩展到“处理器—内存”接口,而不是简单增加一层网络交换。
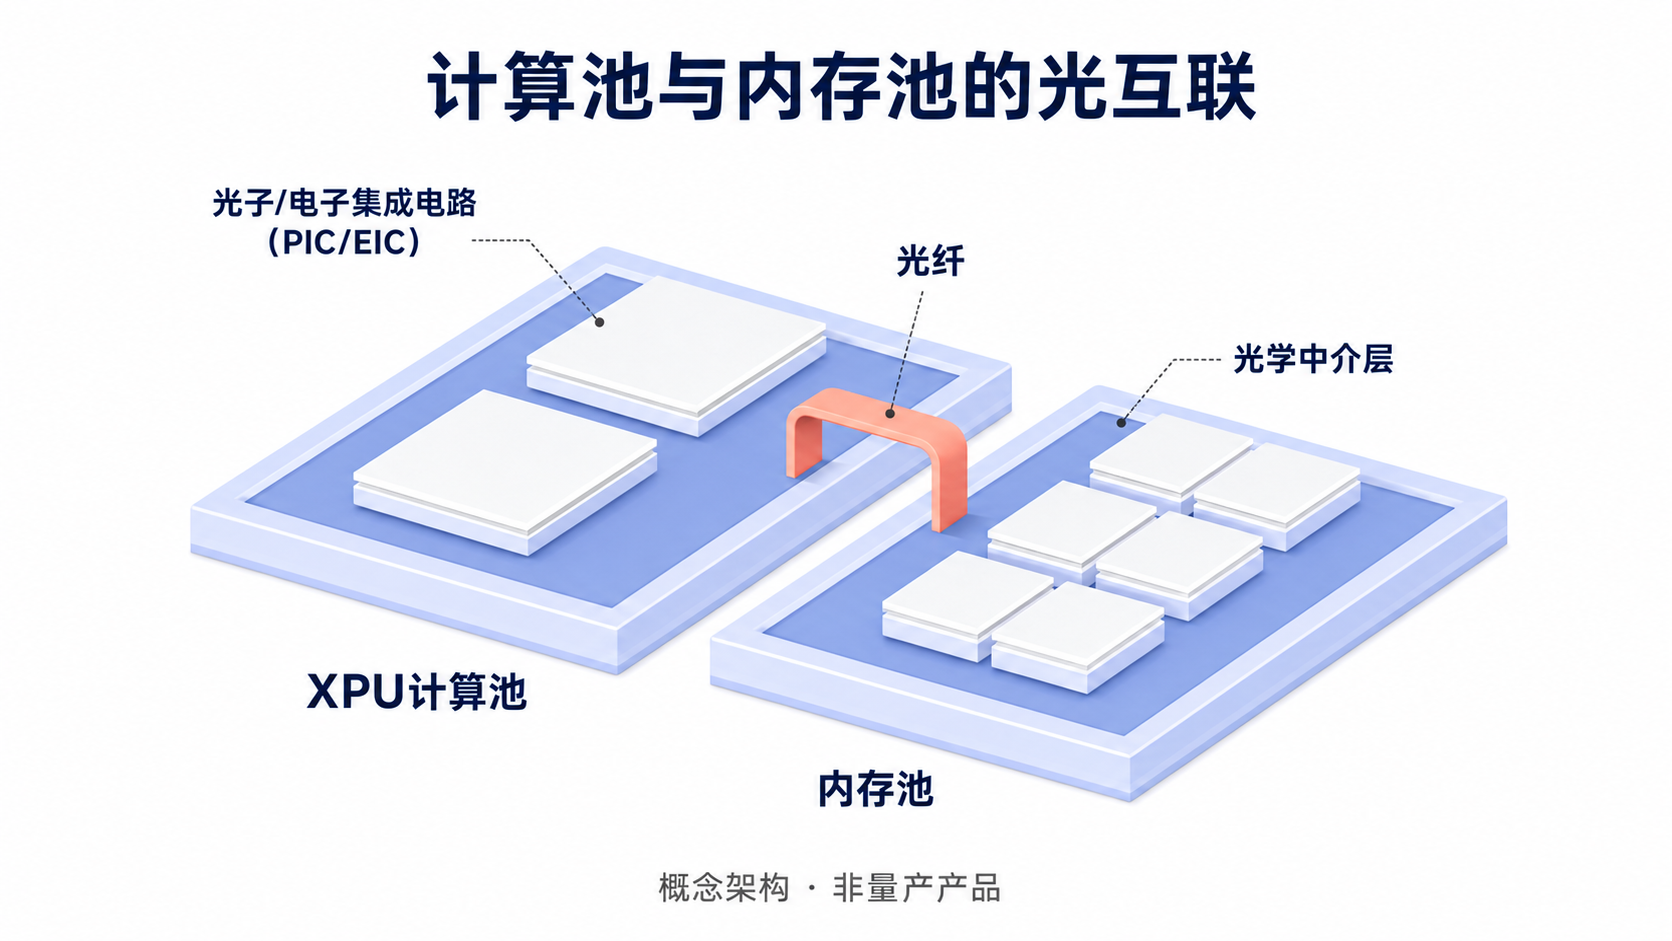
对微光学的意义:从更多光端口,走向更多高密度光电接口
光引擎靠近XPU、HBM或更大范围的内存资源后,封装内可用面积更少,光纤引出、模场匹配和热稳定性要求更高。高通道V型槽、MPLA及晶圆级透镜阵列因而有机会进入更多接口。公司同时覆盖FAU、PIC和外置光源三侧,不必只依赖交换机CPO单一路径;NPO也需要高通道精密无源器件,是共同的受益场景。
资料来源公司方案已覆盖高通道FAU、面向高边缘带宽密度PIC的MPLA与超高功率ELSFP光学;计算和内存池化进一步扩展这些能力的应用边界。SK海力士·2026-08-20 ↗Nature Electronics论文 ↗炬光NPO/CPO/ELSFP方案 ↗
从跨机柜连接走向芯片光I/O,二维光源阵列打开宽并行接口
超节点把更多加速器组织成同一计算域,连接压力不再只是服务器数量,也包括每颗芯片访问其他芯片的带宽。Blackwell的NVLink双向带宽为1.8TB/s,Rubin提高至3.6TB/s;英伟达2026年7月路线说明提出以CPO扩大至1,152个GPU的Scale-up域。光I/O(OIO,即芯片侧光信号输入与输出)使光连接进一步进入机柜内部。
来源:NVIDIA NVLink技术说明,2026年7月20日。更大Scale-up域是产品路线方向,不代表所有柜内链路已从铜转换为光。
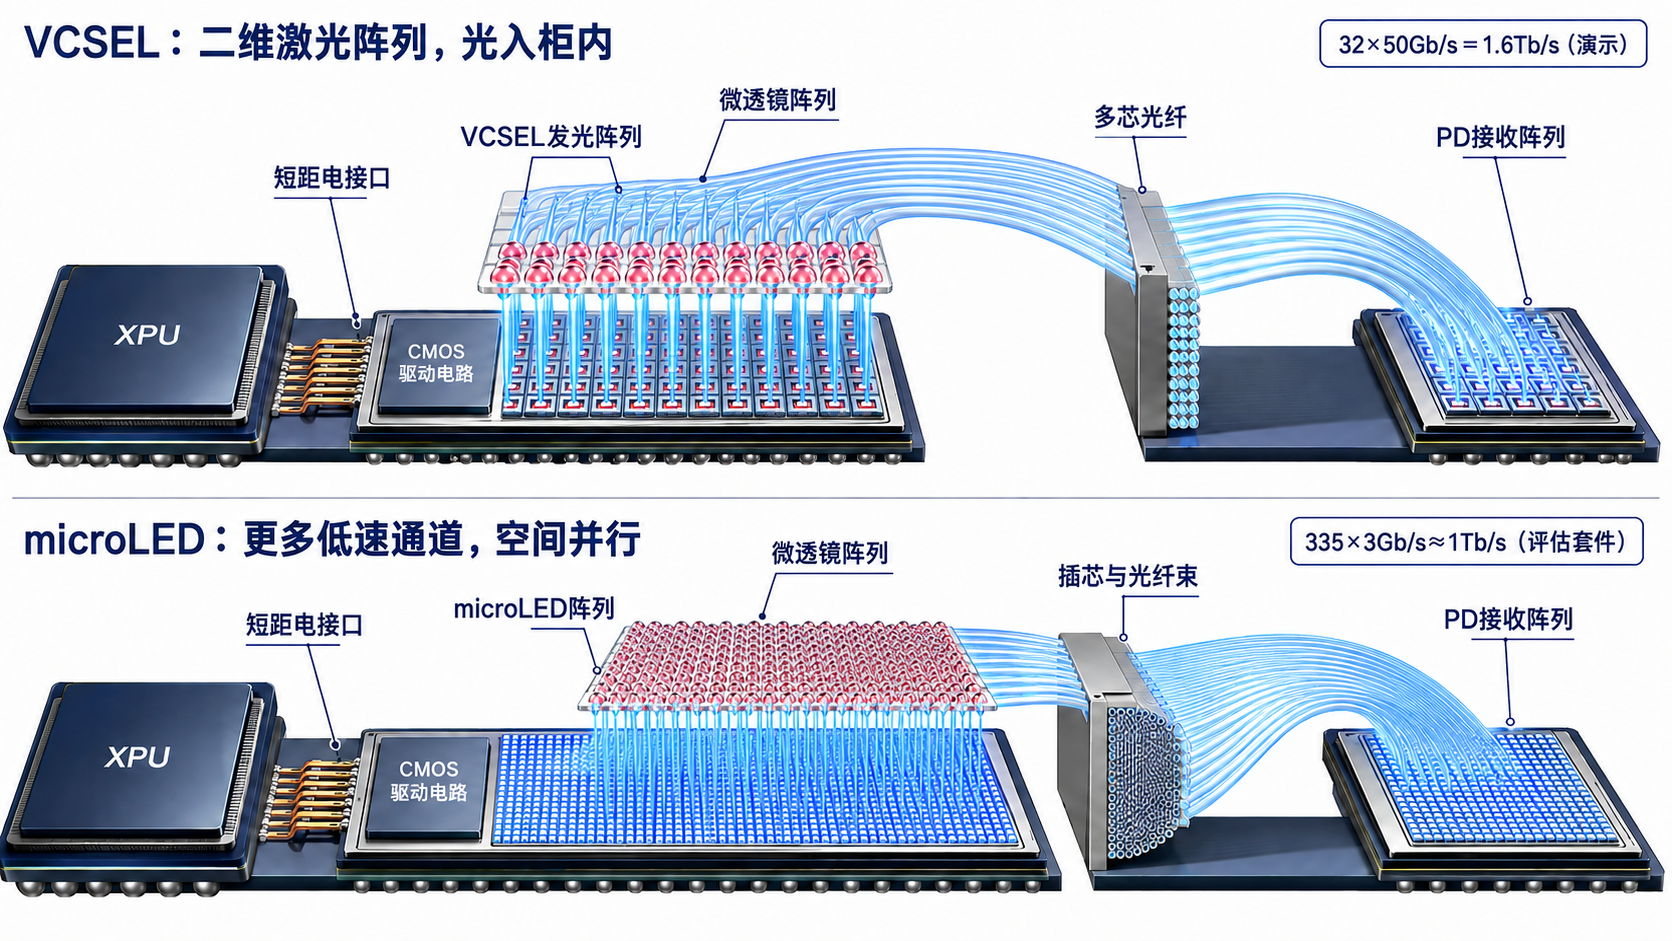
硅光+连续波光源
结构:外置CW光源经保偏光纤供光,PIC调制后通过FAU传输;可将多波长复用到同一根光纤。
优势:衔接既有硅光与单模光纤生态,适合多种距离和速率。
约束:光源功率、温控、波长稳定性、合分波与精密耦合须协同设计。
OCI MSA第一代:4波长×50Gb/s NRZ,每方向200Gb/s;宽并行也可来自波长,不只来自更多光纤。
VCSEL二维激光阵列
结构:短电接口连接XPU与二维VCSEL/PD阵列,微透镜阵列将光耦合到多芯光纤。
优势:直接调制、二维并行及成熟的VCSEL制造基础;较低单通道速率降低电子接口复杂度。
约束:短距、多模传输,高温光源性能、阵列良率和多通道对准仍待系统验证。
Coherent:32×50G NRZ=1.6T,2025年9月展示850nm二维阵列,2026年3月展示可插座式VCSEL CPO。
microLED密集阵列
结构:微LED经阵列整形光学及成像光纤束连接到PD接收阵列,增加低速空间通道。
优势:无激光阈值,低速NRZ与二维扩展,可配置冗余通道。
约束:单通道速率低、出光角大,耦合效率、串扰、光纤束及距离约束突出。
Avicena:335×3Gb/s≈1Tb/s,2026年8月交付评估套件;不是已量产的CPO交换机。
来源:OCI MSA规格、Coherent二维VCSEL、Coherent OFC 2026、Avicena评估套件,VecAI研究整理。
为什么通道数可能大幅扩张?
16路200Gb/s64路50Gb/s约1,067路3Gb/s
以上均承载单方向3.2Tb/s原始带宽。较慢、较宽的空间并行,以更多通道换取更简单的电子链路;再考虑时钟与冗余,实际结构可能需要更多通道。波分复用则可让多个波长共用纤芯,物理光学用量取决于实际架构。
炬光已披露1060nm VCSEL与PoG的短距互联布局
公司2026年6月公开调研将1060nm VCSEL用于服务器内、机柜内及相邻机柜的短距互联。PoG树脂微透镜可先在玻璃晶圆上压印,再与VCSEL晶圆组装;也可直接压印在VCSEL晶圆上,将发光阵列耦合至光纤阵列。
这使微光学机会从单模FAU定位扩展到二维光束整形、晶圆级集成与阵列量测。Microsoft的MOSAIC研究同样借助微透镜改善microLED出光耦合,但microLED与VCSEL的器件BOM不能直接套用外置CW光源方案。
来源:炬光2026年6月调研,第3—4页、Microsoft MOSAIC。公司披露为技术布局与应用机会,未披露该方向独立规模收入。
从可插拔到NPO/CPO:增量主要流向FAU、保偏光学与外置光源
美元/通道。按1.6T可插拔、3.2T NPO、3.2T CPO的产业链BOM情景折算。
| 组件 | 1.6T可插拔 | 3.2T NPO | 3.2T CPO | 价值迁移 |
|---|---|---|---|---|
| 光引擎 | $50.0 | $50.0 | $50.0 | 硅光PIC/EIC核心 |
| FAU / DFAU | $1.5 | $9.4 | $21.9 | 高通道耦合价值显著增加 |
| 保偏光纤 | — | $0.5 | $1.3 | 外置激光源需要保偏光路 |
| Socket | — | $4.4 | — | NPO保留可更换光引擎 |
| CW光源 | $1.5 | $5.0 | $7.5 | 每个OE通常配置多颗激光器 |
| ELSFP | — | $12.5 | $15.6 | 为NPO/CPO提供可维护连续波光源 |
| ELSFP保偏FAU | — | $2.5 | $2.5 | 连接ELSFP与光引擎 |
| 合计/通道 | $53.0 | $84.3 | $98.8 | 产业链BOM情景,非统一报价 |
资料来源:产业链BOM调研,VecAI研究整理。该表为单一系统假设下的相对价值比较,不同厂商的光引擎数量、通道定义、socket和ELSFP配置会改变结果。
高弹性情景下,价值量不只在光引擎,也在连接与光纤管理
亿元人民币。Citi测算2027年CPO交换系统20.9万台,其中scale-out 4万台、scale-up 16.9万台;2028年分别为10万台和59.1万台,合计69.1万台。增量主要来自计算域光互联,而不只是替换已有以太网交换设备。
| 组件 | 2027E TAM | 2028E TAM | 与炬光的关系 |
|---|---|---|---|
| FAU / 连接器 | 39 | 104 | 直接:V型槽、棱镜透镜阵列与耦合结构 |
| ELSFP | 112 | 296 | 部分:准直透镜、保偏光学与热沉 |
| Fiber shuffle | 343 | 896 | 间接:高通道光纤管理带动精密耦合需求 |
| Fiber tray | 240 | 557 | 非直接产品,作为系统成本边界 |
资料来源:Citi《China Communication Infrastructure》(2026-03-23),VecAI研究整理。该单一卖方机构情景对OE数量、ELS挂载率、ASP和scale-up等效折算高度敏感。
先看光源和封装设备,再看FAU从样品进入自动化量产
CPO/NPO的放量不是单点事件,它要同时跨过CW光源、光引擎封装、FAU精度、连接器与测试节拍。
TH5-Bailly完成客户交付,证明产业从单器件验证走向完整交换平台。
查看公开资料 ↗公布Quantum-X与Spectrum-X Photonics,早期指引分别指向2025年后期和2026年。
查看公开资料 ↗Broadcom将其称为首个volume-production CPO,Delta、Micas同步发布量产系统,部件与线缆生态开始兑现。
查看公开资料 ↗超高功率CW激光器已持续出货,ELSFP进入送样节奏;这是光源和组件进度,不等于整机CPO收入。
查看公开资料 ↗FY2026Q2材料预计CPO超高功率激光器在2026H2扩大出货;同期业绩披露新增数亿美元CPO订单,计划2027H1交付,OCS在手订单已超过4亿美元。光源订单提前于整机放量,形成扩产的可见需求。
查看公开资料 ↗FY2026Q2业绩交流披露,获得头部AI数据中心客户的大额CPO采购订单,方案包含新一代高功率CW激光器;公司把scale-up视为重要新增空间,而不仅是替代现有可插拔模块。
查看公开资料 ↗覆盖20/40/80通道与1.6T/3.2T/6.4T,潜在客户超过5家,已交付超过5种MCM CPO封装样品;指引2026Q4交付1.6T/3.2T、2027年推进6.4T。规划2026—2027Q1资本支出15.38亿新台币,其中FAU机台10.8亿、量测光检4.58亿。
查看公开资料 ↗布局40/72/80通道FAU与光纤配线,指引夏季量产爬坡、Q3小批量、Q4月产千级、2027Q1月产万级;高通道互联由设计验证走向自动化交付。
查看公开资料 ↗台积电预计COUPE-on-substrate共封装光学方案于2026年开始生产;这是制造平台时间表,不等同所有客户产品同步放量。
查看公开资料 ↗Spectrum-X Ethernet Photonics已进入量产;Spectrum-6同时保留可插拔和CPO两种形态。Quantum-X公开客户样品仍处于工程样品阶段。
查看公开资料 ↗第一代1.6T/3.2T方案已就绪,预计下半年小量出货;第二代6.4T客户验证接近完成。与上诠共同推进更多光纤通道和更高光学精度。
查看公开资料 ↗Q2业绩披露第一代1.6T/3.2T与第二代6.4T方案均进入Q3工程放量,预计2027年出货显著高于2026年并开始贡献重要财务收入;高通道FAU与CWDM方案继续联合开发。
查看公开资料 ↗FY2026收入30.14亿美元,OCS初始出货收入超过9,000万美元;取得首个ELS模组订单,高功率CPO激光器出货继续增长。
查看公开资料 ↗InP CW激光器已用于CPO生产,数字液晶OCS向生产部署交付64×64和320×320产品;完整6.4T CPO方案当前为演示阶段。
查看公开资料 ↗Lumentum目标OCS年化收入运行率超过10亿美元、CPO激光业务达到数亿美元;高通道FAU与自动量测随系统良率约束同步放量。
查看公开资料 ↗Celestial AI Photonic Fabric与定制XPU/交换芯片共封装,公司仍预计初始收入自FY2028下半年开始。
查看公开资料 ↗资料来源:NVIDIA、Broadcom、TSMC、Lumentum、Coherent、Marvell、上诠、波若威、奇景光电公开信息,VecAI研究整理。
标准、产品与端口放量时间轴
产业跨过“是否让光靠近芯片”的争论,进入架构、接口、维护和规模制造竞争。
3.2T标准
OIF定义32×112G电接口、8×400G光接口和约140G/mm边缘密度。
200G/lane产品化
NVIDIA发布Quantum-X/Spectrum-X Photonics;Broadcom推出102.4T TH6-Davisson。
可维护光引擎
Open CPX以6.4T插座式光引擎推进多源供应;先进硅光封装进入量产节点。
端口放量窗口
机构预计CPO端口自2027年明显增长,跨机架scale-up在2028—29年成为关键增量。
多路线共存
可插拔仍是大市场,NPO/CPO向最高带宽密度场景渗透,铜继续覆盖机架内短距。
资料来源公开标准和供应商路线显示量产窗口前移;标准模块、芯片与交换整机处于不同交付环节,商业化按各平台进度推进。OIF 3.2T CPO ↗Open CPX ↗Frost & Sullivan(港交所申请版本) ↗TechInsights ↗TrendForce ↗
OCS:把静态布线变成可编程光路
电交换负责逐包转发;OCS负责稳定大流、拓扑重构、专线和故障绕行。
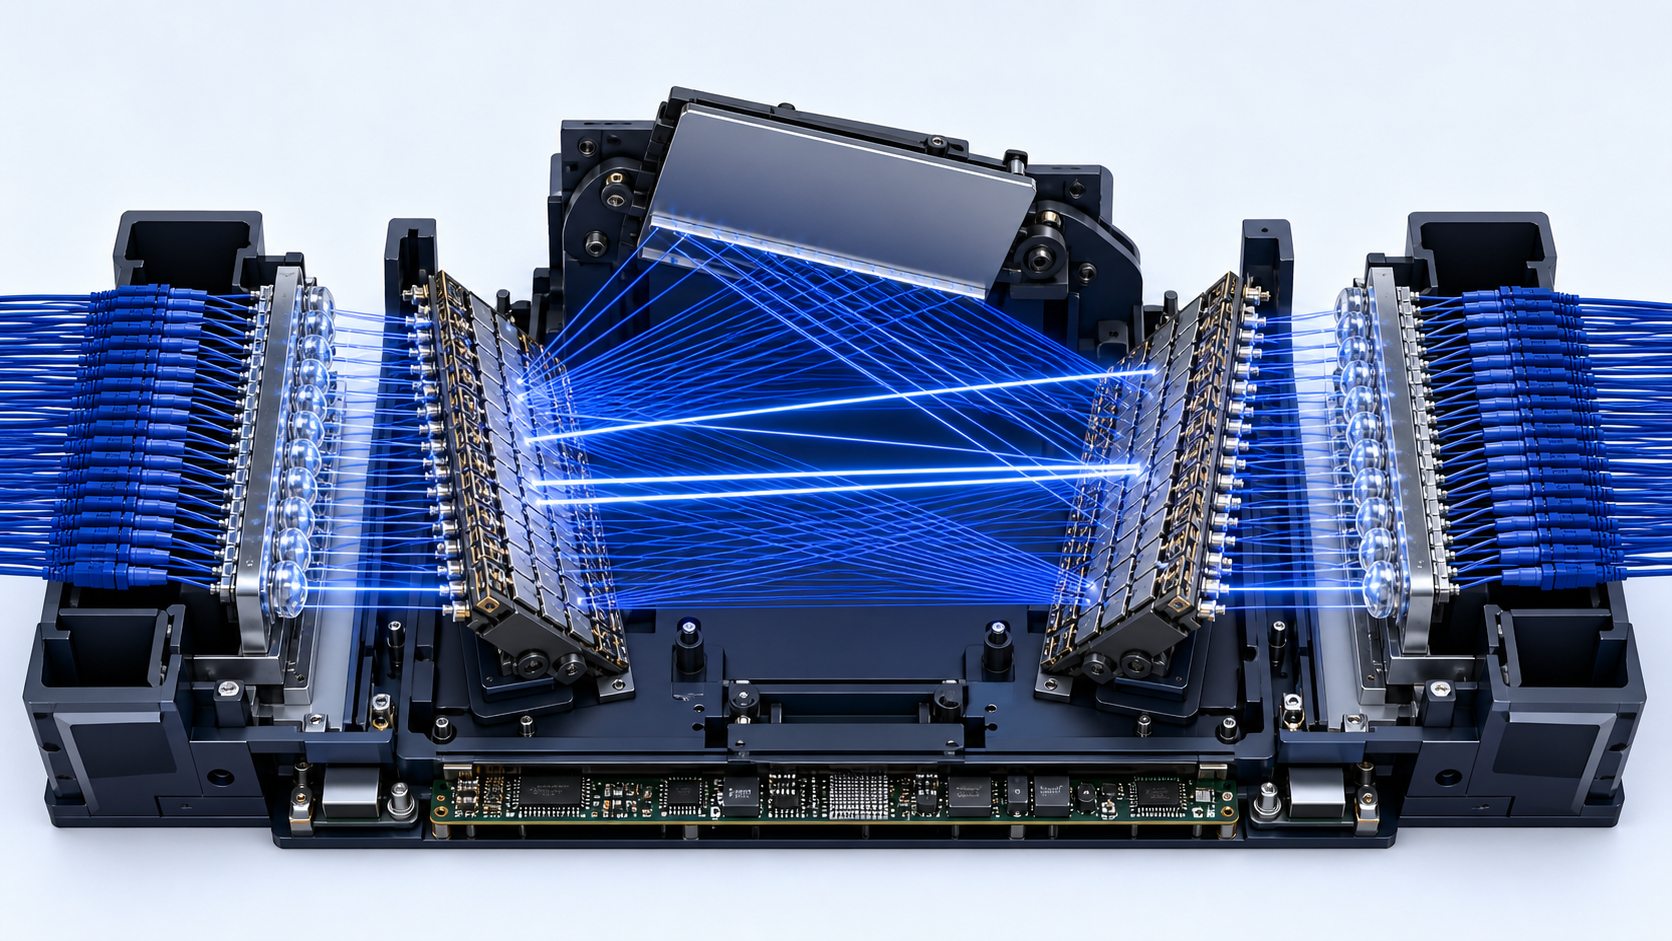
- 01输入准直
输入光纤经NxN透镜阵列变成平行光束。
- 02微镜寻址
输入与输出两组MEMS微镜改变倾角,把光束指向目标端口。
- 03自由空间交换
数据留在光域,不读取报文,也不受400G、800G或1.6T协议限制。
- 04输出耦合
输出侧NxN透镜阵列把平行光重新聚焦进入目标光纤。
- 05SDN控制
控制器根据作业通信图、拥塞和故障状态重构物理拓扑。
不读取报文,可承载以太网、InfiniBand及专有互联。
稳定光路的数据面不经过高速包交换芯片。
可随作业通信图重配,也可用于故障绕行。
短突发、缓存与细粒度流量仍依赖电交换。
OCS从Google自研走向多供应商放量,大端口MEMS先进入产能周期
近端量来自TPU scale-out和Google网络,2028年后GPU多机架scale-up可能提供第二条需求曲线。
Lumentum FY2026的OCS初始出货收入已超过9,000万美元;Coherent披露10余个客户项目,并向生产部署交付64×64和320×320数字液晶系统。
产业调研显示,2026H2大端口MEMS OCS交付斜率明显提高Lumentum在OFC材料中给出2026H2在手订单超过4亿美元、2027年OCS年化收入运行率超过10亿美元的目标。VecAI产业调研情景为Google约4万台,其中大端口MEMS约2万台。
台数与供应份额为研究情景;管理层目标不等同已实现收入GPU架构可能从小端口试验转向机内与多机架大端口OCS,用于故障绕行、拓扑重构和资源池化;MEMS、液晶/压电与硅光路线仍将并行。
Lumentum管理层判断此前80亿美元TAM可能低估长期空间| OCS参考系统 | 输入+输出总光通道 | NxN透镜阵列单价 | 炬光单台产品价值 | 出货预测 |
|---|---|---|---|---|
| 小端口128×128 | 256个 | 20元/通道 | 0.512万元 | 1.50万台 |
| 大端口320×320 | 640个 | 40元/通道 | 2.560万元 | 0.50万台 |
输入、输出两侧光纤均需准直与聚焦。出货量是适用路线的参考系统等效台数;具体项目可按实际端口数和光学配置换算。资料来源:Lumentum、Coherent官方披露;单价与数量根据公司交流和VecAI产业调查结果整理。
从Spine层换路,到Scale-up直连,再到计算与内存资源编排
OCS把固定光纤连接变成可编程连接。连接对象可以是交换机,也可以是加速器、内存或存储资源;关键在于光路建立后能否承载足够长时间、足够大流量的数据传输。
| 应用层 | 连接对象与作用 | 公开验证 | 对光学器件的意义 |
|---|---|---|---|
| 网络Spine/Core | 按流量和故障状态重构交换层之间的直达光路,减少部分电交换跳数和光电转换。 | Google Jupiter已有规模部署。 | 大端口自由空间光路需要高一致性NxN透镜阵列。 |
| 加速器Scale-up | 按作业把健康加速器组成所需拓扑;为MoE专家并行的稳定大流配置直连路径,与电交换承载突发流量相配合。 | TPU v4已连接4,096颗芯片;MixNet与xSwitch验证光电混合MoE互联。 | 应用从网络交换拓展到算力域内部,增加端口密度、低插损与快速重构需求。 |
| XPU—内存—存储池 | 在任务分配或资源调整时连接计算和远端内存/存储,建立后连续传输数据,而非每次读写都切换光路。 | OCP白皮书、Columbia光子内存池论文及SK海力士架构研究提出资源解耦路径。 | 资源池化扩大光接口数量;具体采用自由空间还是集成光开关,决定透镜阵列形态及价值量。 |
通信图越稳定,光路编排的价值越容易释放
训练作业和MoE专家负载具有可识别的热点与阶段性通信模式。MixNet把MoE运行时与可重构光网络联合优化,说明OCS可以按任务通信图分配带宽,而不仅是替代某一层交换机。内存池的要求更高:读写依赖低时延和持续可用性,因此应先建立稳定光连接,再由端点协议完成事务传输。三类应用共同扩大长期需求,但对应的交换速度、端口数和功率预算不同。
资料来源Spine与TPU拓扑重构已有部署;MoE光电混合与内存池化分别处于论文原型和架构研究阶段。Google TPU v4 ↗MixNet·SIGCOMM 2025 ↗xSwitch·HotOptics 2026 ↗OCP OCS白皮书 ↗光子内存池·OFC 2025 ↗
OCS不仅改变Spine层连接,还能把备用设备接入正在运行的AI网络
英伟达研究人员在JOCN论文中,将光路交换机加入DGX、Leaf与Spine之间;备用服务器和电交换机同时连接空闲光端口。控制器检测故障后计算替代路径,隔离故障设备并接入备用资源,把物理布线变成可编程的恢复能力。
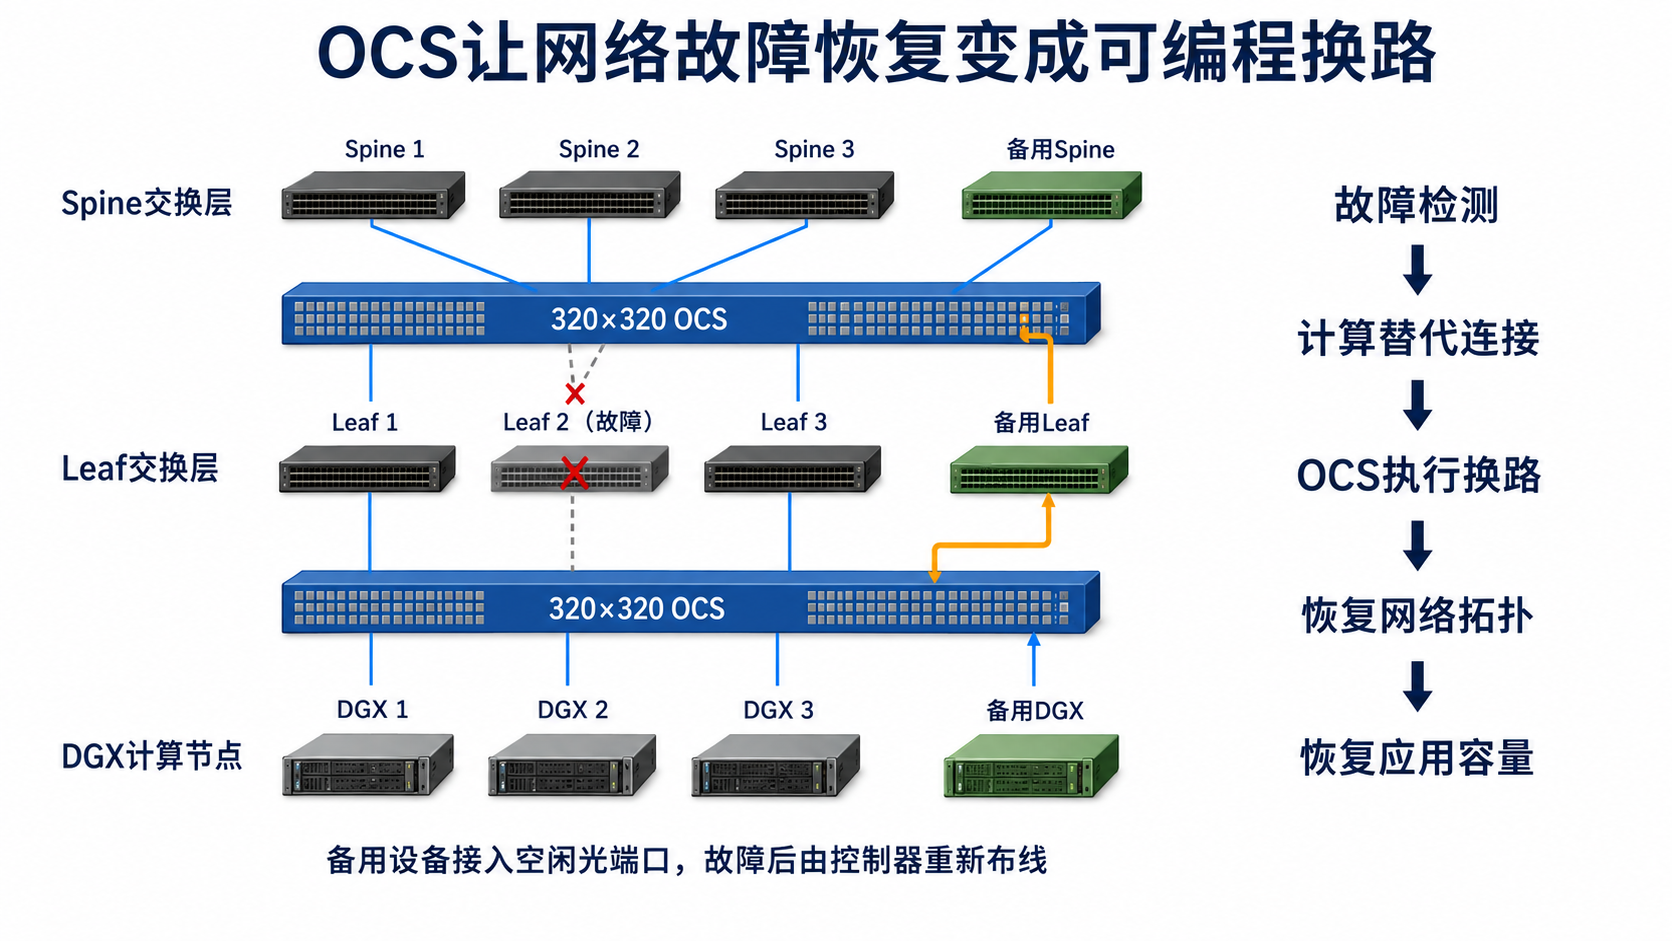
| 研究 | 主要问题与架构价值 | 验证与阶段 |
|---|---|---|
| JOCN 20252024年12月发表;作者均来自NVIDIA | 在电交换层之间插入OCS,连接备用服务器与交换机;以SDN控制光连接、恢复拓扑和应用容量。 | DGX试验中100Gb/s链路的应用级恢复时间为4秒;包含控制、拓扑及应用恢复,不是OCS硬件的切换时间。 |
| OECC/PSC 2025Programmable Fabrics with Optical Switches | 讨论三层网络的OCS接入位置、训练拓扑重构,以及双向收发器提升光端口利用率。 | 研究型网络设计;关注控制与链路同步开销如何被长流量驻留时间摊薄。 |
| ACTINA · SC25Columbia与NVIDIA研究人员 | 按AI通信模式适配光路交换架构,探索可重构连接、波长资源与训练网络的共同优化。 | 架构研究,说明OCS向算力互联延伸的设计空间,非NVIDIA已公布的OCS量产产品。 |
对炬光而言,需求驱动由“某一层网络需要多少交换机”扩展到“多少连接需要可重构、可绕行和可池化”。采用自由空间准直的适用路线,端口增加会放大NxN透镜阵列的整列一致性与耦合需求;小端口实验和大端口网络的价值量仍应分开计算。
以上原论文、会议论文及OCP综述提供不同层次的证据:故障恢复已有实验,可重构训练与资源池化仍取决于具体拓扑、控制软件和端点协议。资料来源:论文及OCP 2026 OCS白皮书,VecAI研究整理。
OCS技术路线比较
OCS路线比较:大端口、快重构与低插损无法同时免费获得,但多数路线下NxN透镜阵列仍是重要部件
路线竞争会改变阵列形态,但不会消除准直、成像和通道一致性。
| 路线 | 交换机制 | 优势 | 挑战 | 对NxN透镜阵列影响 |
|---|---|---|---|---|
| 3D MEMS | 两组二维倾转微镜建立自由空间光路 | 高radix、低插损、宽波段 | 毫秒级重构、精密装调和长期校准 | NxN透镜阵列最直接 |
| 数字液晶/LCoS | 像素相位或偏振控制光束 | 无机械大位移、软件可编程 | 偏振处理、多级自由空间光学 | 仍需要NxN透镜阵列完成准直 |
| DMD/PLM | 数字微镜或像素相位延迟形成衍射光束 | 微秒级、数字控制 | DMD低损耗兼容性有限,PLM尚在导入 | 不能套用MEMS BOM |
| 硅光波导 | MZI、微环或相移器在芯片内切换 | 纳秒至微秒、体积小 | 大radix下插损、串扰和热控增加 | 压缩传统NxN透镜阵列TAM |
- radix
- 交换芯片或设备可连接的端口数;更高端口数可减少部分级间连接并简化网络层级。
OCS+SDN把网络速度与容量提升5倍,资本开支下降30%、网络功耗下降41%;60%流量走直达路径。
48台128/136端口MEMS OCS把64个4×4×4 Cube连接为可重构3D torus;OCS占系统成本不足5%、功耗不足3%。
支持300条双工或600条双向链路,O波段典型插损低于1.5dB。
面向机内、小端口和早期GPU scale-up验证,预计2026H2进入全面供应。
分别测算小、大端口适用路线的参考系统等效台数 × 每台总光通道 × 规格通道价 × 公司份额,再加总。
资料来源OCS适合大象流、稳定通信图和拓扑重构,并不替代所有电包交换。控制软件、重构速度、端口数和光功率预算共同决定市场边界。OCP OCS白皮书 ↗Google Jupiter ↗Google TPU v4 ↗
IIPART II · COMPANY OPPORTUNITY公司机遇:微光学平台卡位可插拔、NPO、CPO与OCS
公司的竞争力不是一张产品清单,而是LIMO结构设计与同步加工、SMO半导体微光学、Heptagon晶圆级复制和中国规模制造共同形成闭环。
−
公司机遇:微光学平台卡位可插拔、NPO、CPO与OCS
公司的竞争力不是一张产品清单,而是LIMO结构设计与同步加工、SMO半导体微光学、Heptagon晶圆级复制和中国规模制造共同形成闭环。
光通信已从“新产品”进入收入占比提升期
可插拔透镜先证明规模制造,OCS与电信贡献第二组收入来源;NPO/CPO已形成约10%—15%的光通信收入贡献,高通道产品正从联合开发和小批交付向规模量产推进。
| 期间 | 光通信收入 | 收入占比 | 环比增速 |
|---|---|---|---|
| 2025Q1 | 0.10 | 6% | — |
| 2025Q2 | 0.11 | 5% | 8% |
| 2025Q3 | 0.19 | 8% | 68% |
| 2025Q4 | 0.26 | 10% | 42% |
| 2026Q1 | 0.32 | 16% | 24% |
| 2026Q2 | 0.34 | 16% | 6% |
光通信收入(左轴)收入占比(右轴)环比增速(右轴)
| 期间 | 光通信收入 | 环比增速 | 收入占比 | 同比验证 |
|---|---|---|---|---|
| 2025Q1 | 0.1020亿元 | — | 6.0% | — |
| 2025Q2 | 0.1104亿元 | 8.2% | 4.9% | — |
| 2025Q3 | 0.1854亿元 | 67.9% | 8.4% | — |
| 2025Q4 | 0.2625亿元 | 41.6% | 9.8% | — |
| 2026Q1 | 0.3244亿元 | 23.6% | 15.8% | 218% |
| 2026Q2* | 0.3444亿元 | 6.2% | 16.2% | 212% |
标准化程度高,价格、良率与扩产速度决定收入斜率。
包含OCS阵列与电信相关光学;大端口客制化提高整列良率与客户协同要求。
CPO/NPO相关高通道微光学已形成收入,后续增长由客户平台导入与量产扩张带动。
产业链观察到高速可插拔相关透镜供给偏紧与涨价迹象;缺口规模、持续时间和公司受益份额仍需按季度验证。
收入及同比来源:公司年报、2026年半年报;业务占比为交流近似口径,根据公司交流和VecAI产业调查结果整理。*2026Q2收入由2026H1减去Q1推算;2026H1同比增长214.89%。首季环比无可比基期,以“—”表示。
光学设计
从高功率激光整形延伸到数据中心耦合光路,覆盖准直、聚焦、成像和自由曲面。
决定“光怎么走”晶圆级微纳制造
光刻、RIE、纳米压印与同步结构加工,把高通道阵列从逐个加工转为整片复制。
决定“精度能否复制”规模制造与量测
精密模压、冷加工、金属化、装调和自研检测,决定良率、节拍和单位成本。
决定“能否稳定交付”五类工艺覆盖“深结构—高精度—晶圆级复制—规模制造”
不同工艺对应不同结构深度、材料和量产节拍;平台价值在于能按光路和产量组合工艺,而非单一设备能力。
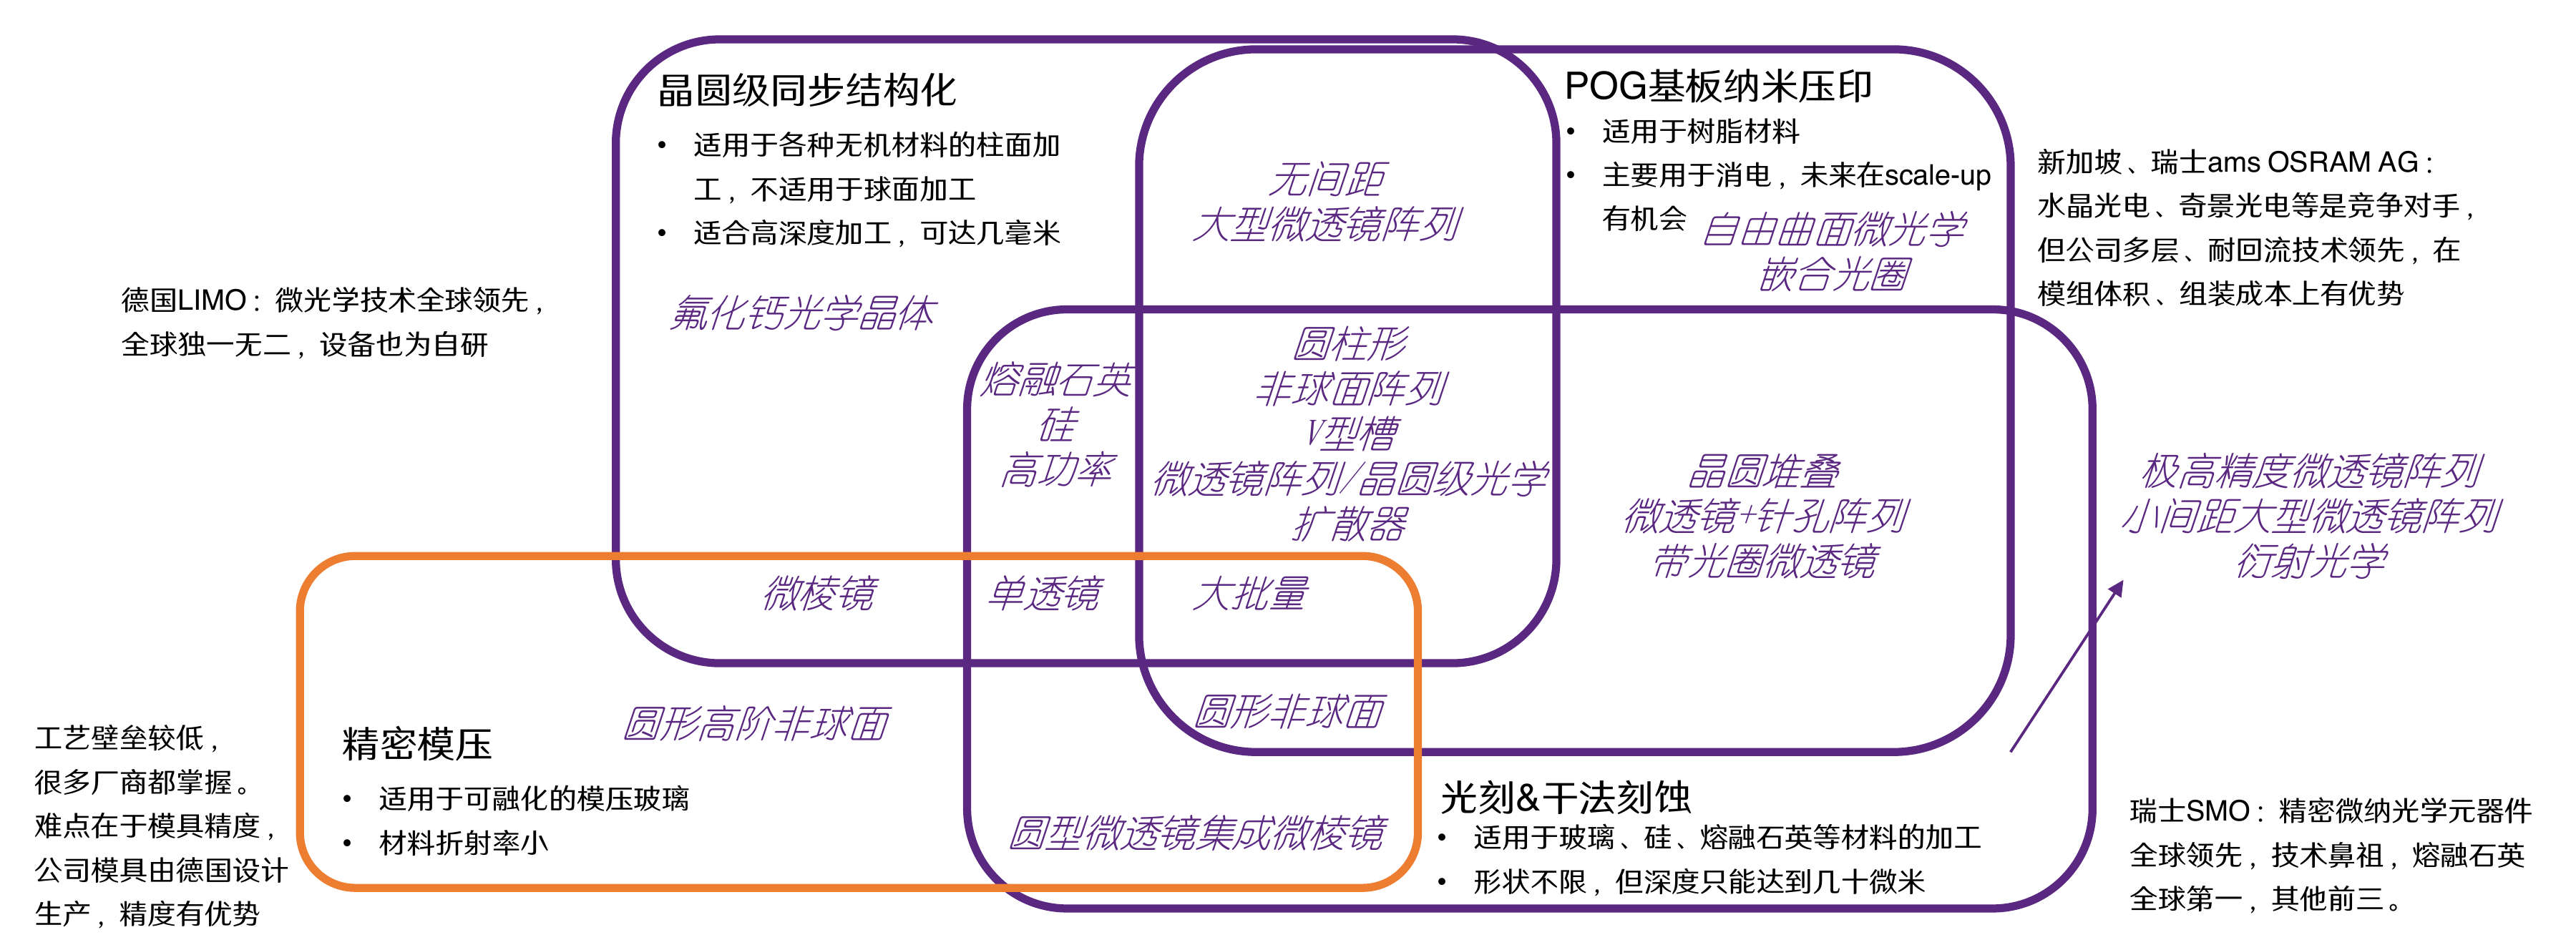
| 能力层 | 核心工艺技术 | 加工/量产平台 | 主要材料 | 可加工结构 | 光通信/应用映射 |
|---|---|---|---|---|---|
| 深结构 | 晶圆级同步结构化 | LIMO大面积结构加工平台德国 LIMO | 各类无机材料 | 自研装备同步加工柱面、一维截面与毫米级深结构,控制整列节距而非逐槽定位 | 高通道V型槽FAC快轴准直镜 |
| 高精度 | 光刻+RIE干法刻蚀 | SMO半导体微光学平台瑞士 SMO / 韶关 | 硅、玻璃、熔融石英 | 典型结构深度为几十微米;熔融石英微结构、面形控制与晶圆一致性积累深厚 | 可插拔硅/玻璃透镜OCS NxN透镜阵列FAU侧阵列PIC侧MPLA |
| 晶圆级复制 | PoG / WLO纳米压印 | Heptagon晶圆级光学平台新加坡 Heptagon | 玻璃基底+树脂 | 多层堆叠、耐SMT回流与大批量复制,把光学性能、封装厚度和成本共同优化 | 1060nm VCSEL/OIO微光学XR与dToF |
| 玻璃成形 | 精密玻璃模压 | 非球面玻璃模压平台德国研发 / 东莞制造 | 可模压玻璃 | 德国精密模具与成形工艺形成球面、非球面及一体双锥结构,减少分立装调 | 玻璃单透镜及阵列ELS准直透镜 |
| 制造底座 | 研磨/抛光/切割/镀膜 | 光学冷加工与后道平台中国制造网络 | 玻璃、晶体、陶瓷 | 平面、棱镜、窗口及镀膜/切割等后道 | FAU棱镜与窗口载体及配套件 |
资料来源:公司公开资料及2026年8月投资者交流,VecAI研究整理。前四类为公司既有工艺平台,光学冷加工为后续交流补充;应用映射不代表单一工艺可独立完成整个器件。
封装位置不同,FAU与外置光源却是两条路线的最大公约数
在当前硅光+外置光源方案中,CPO把ASIC与光引擎放到同一载板,NPO保留独立光引擎封装;两者都需要把PIC稳定耦合到高通道光纤阵列,并由ELSFP提供连续波光。
ASIC与光引擎共封装毫米级高速电互联
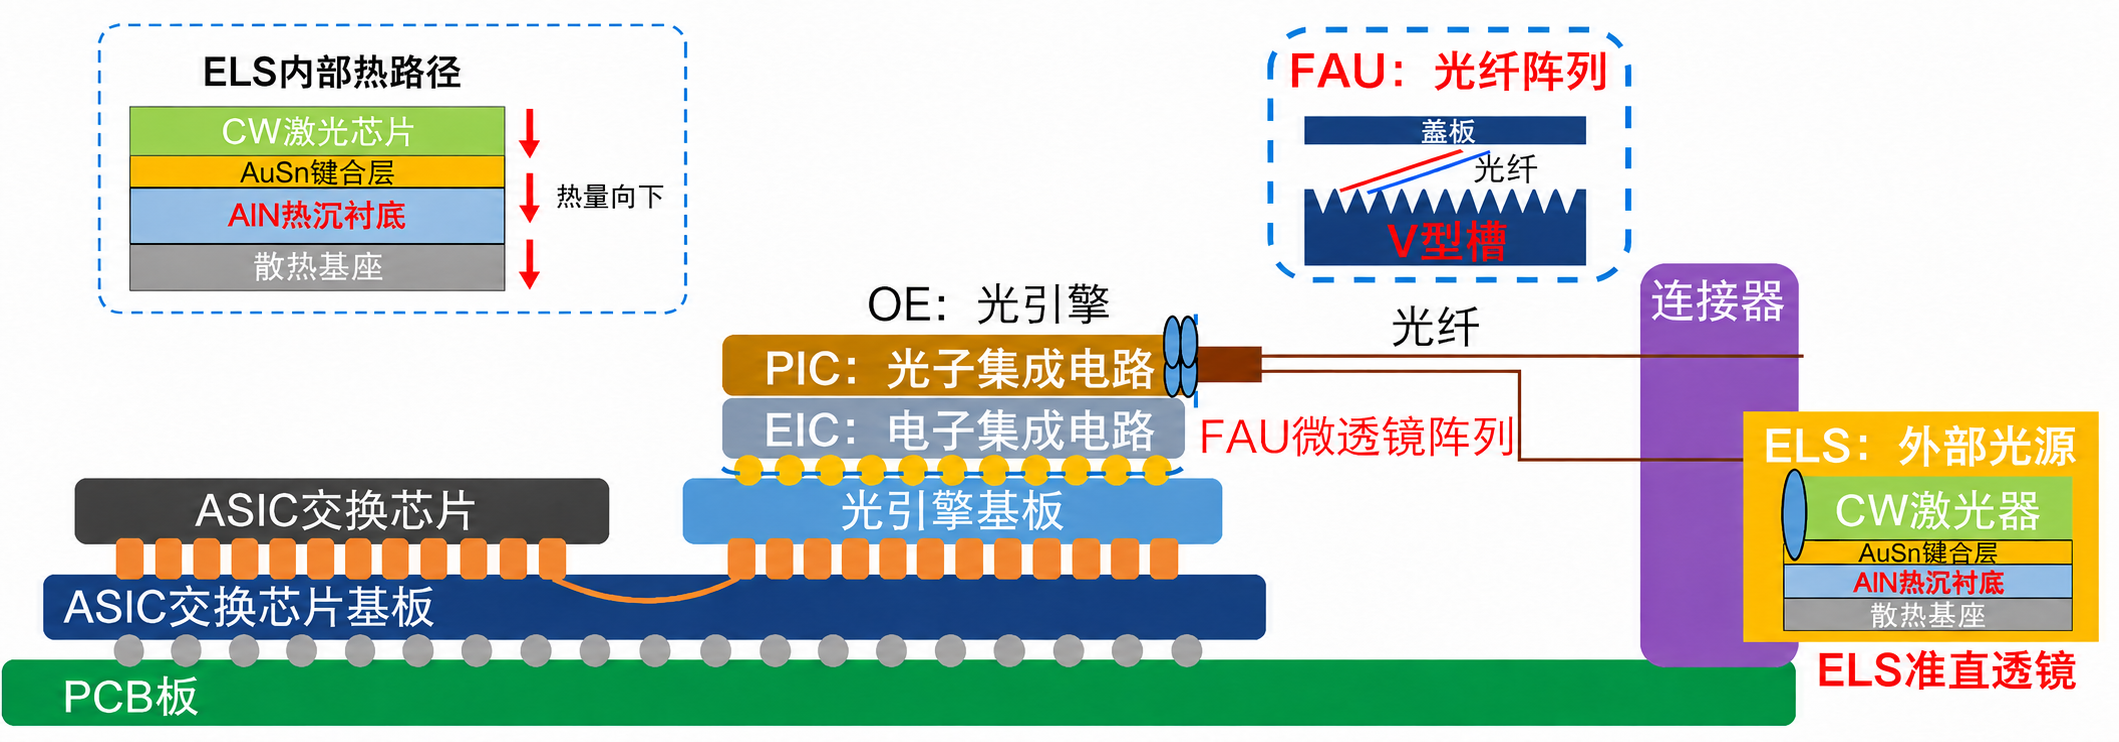
- FAU侧:高通道V型槽定位光纤,微透镜/棱镜阵列完成准直、折转与聚焦。
- ELS侧:一体准直透镜负责出光整形;CW芯片的热量经AuSn键合层、AlN热沉衬底传至散热基座。
- PIC侧增量:面向边缘耦合和新型垂直耦合,MPLA及耦合器许可把公司参与位置延伸至芯片接口。
ASIC与光引擎分立封装厘米级板上高速电互联
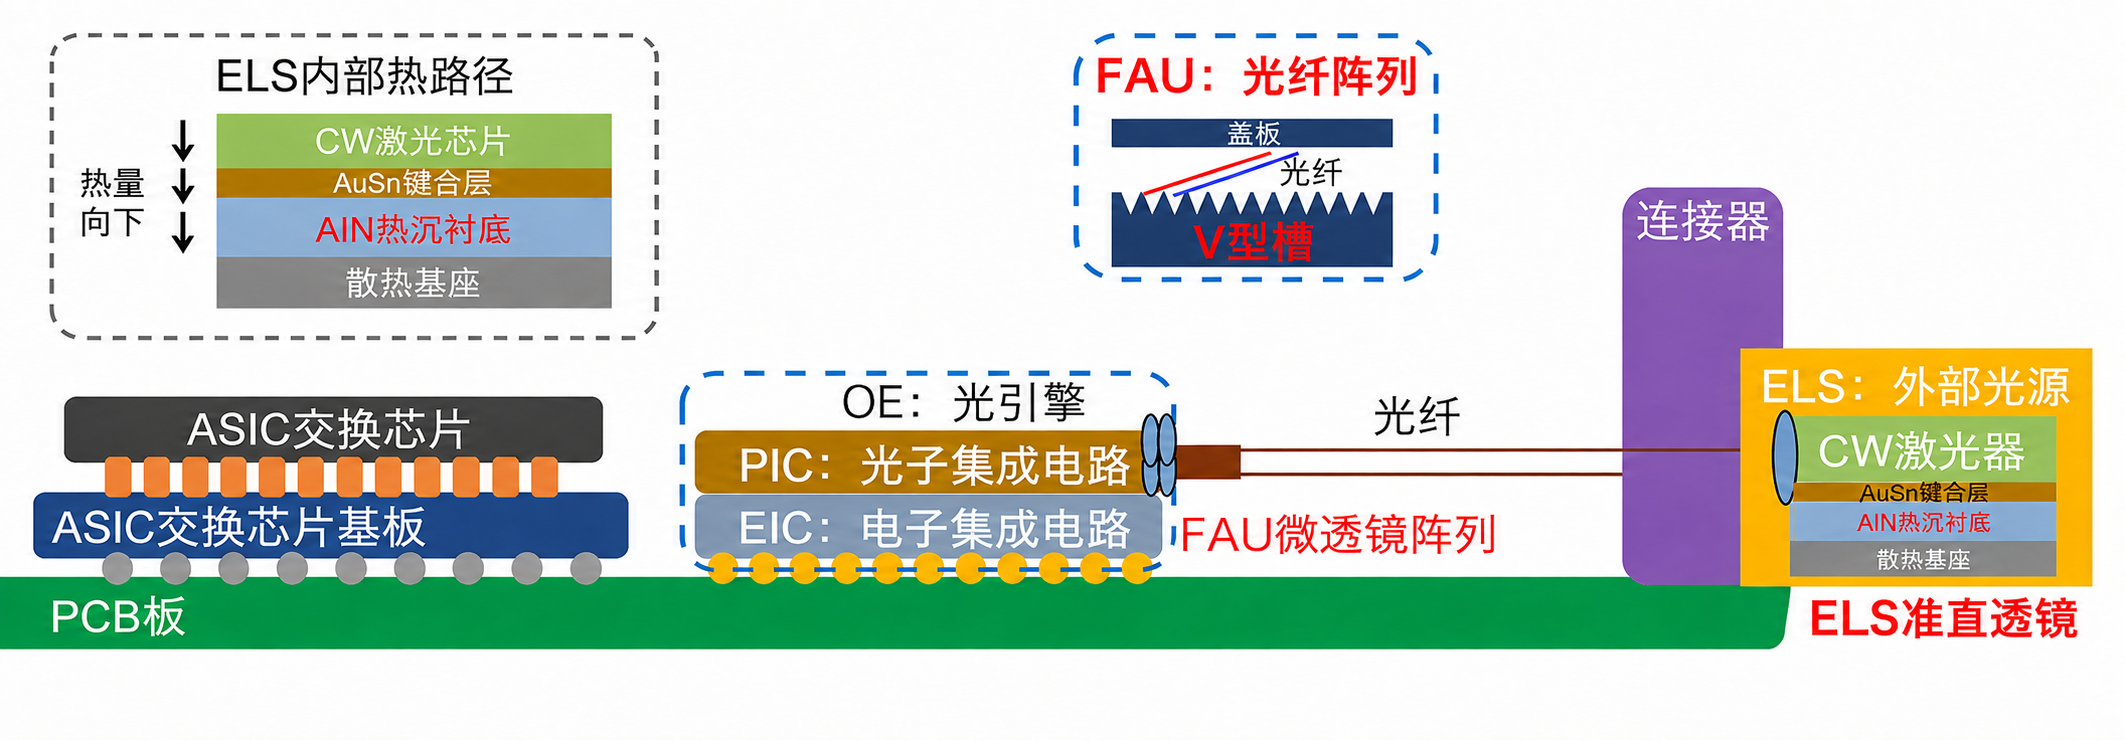
- 分立OE:光引擎靠近ASIC但仍保持独立封装,兼顾短电路径与维修弹性。
- 高通道需求:3.2T光引擎采用36通道FAU配置,6.4T可扩展至2×36通道;光学接口需同时覆盖发射、接收和光源耦合。
- 共同受益:V型槽、FAU侧透镜与ELS微光学延续精度要求;独立OE还需要Socket等可替换接口。
产业链关键组件价值:美元/200G传输通道。1.6T按8条、3.2T按16条传输通道归一;下方公司FAU配套测算采用物理光学接口数量,涵盖收发及供光纤路。
32只FAU × 每只36个光学通道。
与V型槽配合,完成阵列光束整形和耦合。
128颗CW激光器,每颗配套透镜与热沉衬底。
102.4T参考系统,按2026年单价假设测算。
根据产业调研,核心光学器件约占完整FAU物料价值的80%。公司交流提及客户提出进一步承接FAU集成代工,意味着价值有望从器件延伸至装配与测试。炬光单机组件测算计入V型槽、透镜和ELS配套件,FAU集成代工是后续增量。资料来源:产业调研、公司交流及产品资料,VecAI研究整理。
八类产品系统地图
八类产品覆盖可插拔、OCS与CPO/NPO
近期收入由可插拔透镜和OCS阵列先行;中期弹性来自高通道FAU、PIC端微光学、ELS与检测设备共同放量。
可插拔 01 透镜/阵列OCS 02 NxN透镜阵列(准直)CPO / NPO耦合 03 V型槽 · 04 FAU · 05 PIC端MPLA · 08量测ELS 06 准直透镜 · 07 热沉
01可插拔 TRX / LRO / LPO


硅/玻璃透镜及阵列
硅/玻璃透镜已对多个客户规模供应;800G以下玻璃更多,1.6T硅占比提升SMO光刻/RIE+德国精密模压双工艺覆盖,并可叠加热沉金属化
- 产能/节奏
- 2025年末约100万只/月;2026Q1单一客户约200万只/月;2026年末规划1000万只/月
- 基准初始价值
- 800G 4元/只;1.6T 5.6元/只;每模块10只
单位价值口径:产业链情景/研究假设,非公司报价。
02MEMS OCS

NxN透镜阵列
重要客户批量爬坡;液晶路线仍在探索全阵列一致性与良率门槛;SMO工艺成熟
- 产能/节奏
- 2025年小批几千片;2026年客户需求数万片
- 基准初始价值
- 小端口参考128×128、256总光通道,初价20元/通道;大端口320×320、640总光通道,初价40元/通道
单位价值口径:产业链情景/研究假设,非公司报价。
03CPO / NPO · FAU

高通道 V 型槽阵列
36/40通道为当前主要需求;新增客户、部分完成批量验证并获得实际订单晶圆级同步结构+自研量测,通道越高优势越明显
- 产能/节奏
- 已有数千至上万只级交付;36/40通道现有能力可达100万只/月,能力不等于实际产量
- 基准初始价值
- 102.4T:8.96元/通道、36通道/FAU;204.8T:11.2元/通道、72通道/FAU
单位价值口径:产业链情景/研究假设,非公司报价。
04CPO / NPO · FAU
FAU 棱镜透镜阵列
边缘耦合与光栅/顶部耦合均可参与FAU侧;独立量产规模尚未披露SMO长期参与CPO晶圆厂生态,具前期协同壁垒
- 产能/节奏
- 尚未披露独立量产规模
- 基准初始价值
- 102.4T:12.8元/通道;204.8T:16元/通道
单位价值口径:产业链情景/研究假设,非公司报价。
05CPO / NPO · PIC
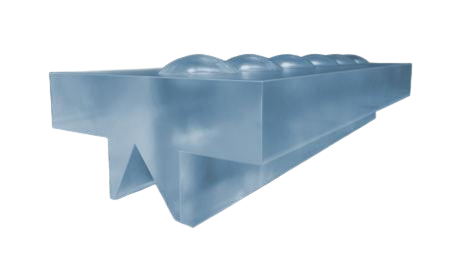
PIC 微棱镜透镜阵列 MPLA
主要对应边缘耦合;与全球领先晶圆代工企业的技术许可已签署并执行许可技术+晶圆级工艺+design-in生态
- 产能/节奏
- 截至2026年8月公司交流,许可收入尚未确认;试验生产线与工艺导入持续推进
- 基准初始价值
- 102.4T:19.2元/通道;204.8T:24元/通道;与FAU集成代工同属后续产品延伸,未单独计入七条线合计
单位价值口径:产业链情景/研究假设,非公司报价。
06CPO / NPO · ELS

一体准直透镜
一体双锥模压或双透镜方案;已有小批量交付能力快慢轴一体双锥模压,产品进度基于公开资料的研究判断
- 产能/节奏
- 现有Coupling Optics产能基本被订单锁定,公司继续扩产
- 基准初始价值
- 102.4T:32元/激光器;204.8T:40元/激光器
单位价值口径:产业链情景/研究假设,非公司报价。
07CPO / NPO · ELS

高性能热沉材料
从高功率半导体激光器热管理延伸至外置激光器;2026H1收入接近零数十瓦芯片散热与金属化工艺积累
- 产能/节奏
- 仍处送样、测试、审厂阶段;国内1—2家深入合作,海外潜在需求更大
- 基准初始价值
- 102.4T:32元/激光器;204.8T:40元/激光器
单位价值口径:产业链情景/研究假设,非公司报价。
08CPO / NPO · FAU
关键尺寸量测设备
自主高通道关键尺寸量测与耦合装备持续研发迭代,型号未披露从高通道V槽know-how延伸,传统设备难以准确测量
- 产能/节奏
- 募投规划包含关键设备配置及采购意向;每千个FAU配置1台为机会模型假设
- 基准初始价值
- 102.4T配套:6.4万元/台;204.8T配套:8万元/台
单位价值口径:产业链情景/研究假设,非公司报价。
量产基础设施
10.21亿元募投:把器件、材料与装备建设成协同制造平台
项目总投资11.52亿元,拟使用募集资金10.21亿元;三个建设项目周期均为2年,发行数量上限为发行前总股本的5%。
订单提前锁定产能,新增需求需要量产基地承接
800G向1.6T/3.2T升级、光通道数增加,使微光学同时影响传输效率、封装良率和可靠性。公司披露部分核心产品现有产能已被客户订单与需求规划提前锁定,东莞项目打通研发、中试到规模生产。
沿既有工艺、产品和认证体系扩张
中国、德国、瑞士和新加坡平台覆盖设计、晶圆加工、成形、镀膜、切割、组装及检测。产品已有送样、联合开发、验证、小批量和批量等基础,客户认证形成的工艺协同有助于缩短新增产能导入周期。
从内部制造能力延伸到客户生产线
金锡氮化铝衬底为高功率CW/ELS提供散热、机械支撑、电互连与共晶键合;自主耦合、检测与贴装装备则帮助客户验收高通道器件、提升装配良率。部分装备已收到采购需求并形成在手订单。
| 项目 | 实施地 | 总投资 | 拟使用募集资金 | 建设期 | 产品与能力 |
|---|---|---|---|---|---|
| 高端光互联核心光学元器件 | 东莞 | 4.6780 | 3.9126 | 2年 | 单透镜、微透镜阵列、双锥/FAC-SAC一体透镜、NxN透镜阵列、MPLA、高通道V型槽 |
| 激光器高性能衬底材料 | 韶关 | 3.4446 | 3.0298 | 2年 | 预制AuSn金锡AlN氮化铝衬底,面向硅光CW与NPO/CPO外置光源 |
| 高端装备 | 西安 | 0.4006 | 0.2691 | 2年 | 高精度耦合、高速光器件测试、微纳高精贴装及视觉检测 |
| 补充流动资金 | 公司运营 | 3.0000 | 3.0000 | — | 支持扩产备货、研发投入与全球运营周转 |
| 合计 | — | 11.5231 | 10.2115 | — | 差额1.3116亿元由公司自筹等方式解决 |
资金主要投向生产能力
光互联项目建筑工程2.0276亿元、设备1.8850亿元;衬底项目设备2.6750亿元;装备项目设备0.2049亿元。三项目设备投入合计4.7649亿元,研发和铺底流动资金另行配置。
可行性:现有平台与客户需求双重支撑
光互联器件复用多工艺微纳制造;衬底复用材料制备、金属化及高功率封装经验;装备复用公司内部量测与装调能力。项目不是跨领域新建业务,而是把已有能力扩展到高速光互联批量交付。
回报路径与披露范围
回报来自新增产能释放、高价值产品占比提升,以及器件、材料和装备的协同销售。本次可行性报告未披露达产收入、净利润、IRR或投资回收期;公司整体盈利预测使用产品量价份额与收入兑现率测算。
资料来源:公司2026年8月8日定增预案及募集资金使用可行性分析报告 ↗,VecAI研究整理。披露时相关备案、环评仍在办理,建设进度以审批、发行及项目实施为准。
IIIPART III · DEEP RESEARCH核心壁垒:光通信从精密加工尺度走向半导体微纳尺度,跨工艺平台决定量产上限
光学结构靠近PIC与封装后,尺寸控制从毫米级装调进入微米—纳米级晶圆制造。炬光长期深耕半导体微纳光学,晶圆级同步结构、光刻+RIE、WLO、玻璃模压与冷加工共同覆盖设计到量产。
−
核心壁垒:光通信从精密加工尺度走向半导体微纳尺度,跨工艺平台决定量产上限
光学结构靠近PIC与封装后,尺寸控制从毫米级装调进入微米—纳米级晶圆制造。炬光长期深耕半导体微纳光学,晶圆级同步结构、光刻+RIE、WLO、玻璃模压与冷加工共同覆盖设计到量产。
光引擎带宽增长快于单通道速率,阵列通道数因此具有“通胀属性”
交换芯片容量翻倍时,SerDes不能每代同比翻倍,必须增加光引擎数或每引擎通道数。
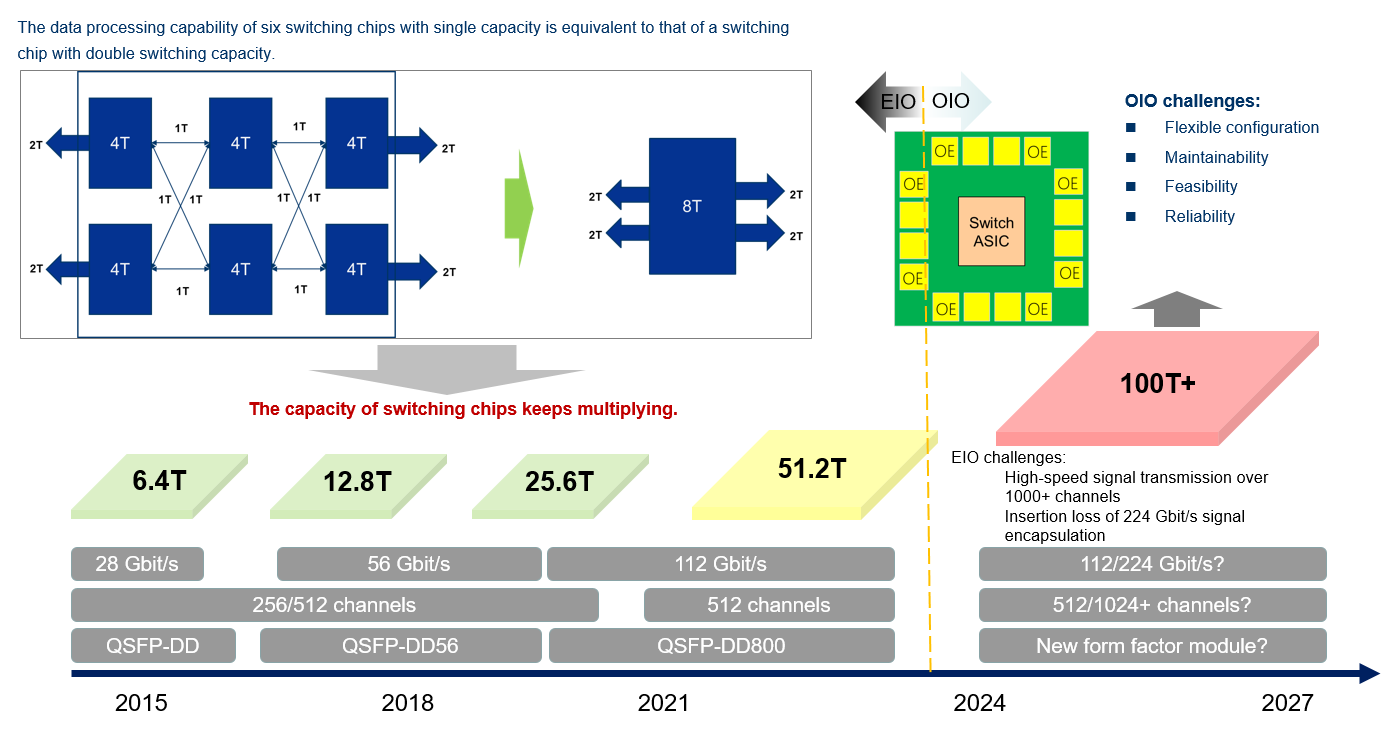
低radix三级Clos
→ 网络层级折叠 →12.8T
Spine12.8T
Spine12.8T
Leaf12.8T
Leaf12.8T
Leaf12.8T
Leaf
4颗Leaf各6.4T对外+6.4T向上 · 外部无阻塞带宽25.6TSpine12.8T
Spine12.8T
Leaf12.8T
Leaf12.8T
Leaf12.8T
Leaf
高radix单芯片25.6T
Tomahawk 4一颗ASIC完成相同25.6T外部交换任务
Tomahawk 4一颗ASIC完成相同25.6T外部交换任务
“六颗变一颗”来自4颗Leaf+2颗Spine和级间链路被折叠,并非单芯片计算效能凭空提高6倍。Broadcom给出的同类系统比较中,功耗与时延可下降约75%。
- 01模型与集群扩大权重、激活、KV Cache跨更多节点
- 02集体通信增加All-Reduce与All-to-All占用更多网络时间
- 03交换容量升级提高radix并折叠网络层级
- 04单lane升级不足SerDes速率提升慢于光引擎总带宽
- 05光通道增加更多lane、波长或光引擎带动高通道FAU
光引擎带宽÷单通道速率=单向数据通道数→ 8 / 16 / 16—32 / 16 / 32
拓扑折叠资料来源:Broadcom Networking Chips Buyer's Guide,第12—13页 ↗。上式为单向数据lane的带宽口径;实际FAU的36/40/48/72/96/128通道还可能包含Tx/Rx双向、多光引擎、冗余或布线配置,不能直接混用。
单通道速率、物理通道数与波长数一起扩容,高通道无源器件仍是关键接口
光互联带宽由多个维度共同决定:物理光通道数 × 每通道波长数 × 每波长速率。带宽增长可以来自更快,也可以来自更多并行连接;不同选择把成本和制造难度分配到不同器件。
| 路线方向 | 路线图变化 | 系统取舍 | 炬光对应能力 |
|---|---|---|---|
| 更快、更多物理通道 | 论坛路线资料给出单通道200Gbps向400Gbps+、通道数16向128+延伸。 | 高带宽同时提高端口密度、整列定位、模场匹配与通道一致性要求。 | 高通道V型槽、FAU侧透镜阵列、PIC侧MPLA、整列关键尺寸量测。 |
| 多波长复用 | 每纤波长从1个向4—16个及以上扩展,平台继续优化CWDM/DWDM。 | 在相同带宽下减少物理光纤数量,但增加多波长光源、合分波、温控及光功率预算要求。 | 仍需精密耦合与稳定光路;空间通道和波长方案共同决定具体产品配置。 |
| 背面异构集成与Scale-in | 计划集成调制器、半导体光放大器与光源;光学中介层最大可到3.3倍光罩尺寸,并与CoWoS协同。 | 把光电接口向大面积先进封装内部推进,减少部分复杂外部光源配置。 | 晶圆级微纳结构、一体化光学与高密度封装接口协同开发。 |
当前高通道实现,已经给出清晰的器件需求
NVIDIA披露Quantum-X每个光引擎使用8路发送、8路接收及2路光源输入光纤;Spectrum-X单封装集成32个光引擎,每个具有16路发送和16路接收。增加物理通道、保持可控的单通道复杂度,是当前产品的重要实现方式,直接提高高通道FAU与阵列微光学需求。多波长复用虽可减少部分空间通道,却需要增加光源与波长管理能力;在量产阶段,连接密度、良率、热稳定性和总成本必须一起优化。
炬光是NPO与CPO的共同受益环节:两者的封装距离不同,但都要把大量光通道稳定连接到芯片。高通道无源器件的整列精度优势,不因光引擎采用独立封装或共封装而消失。
资料来源路线图与论坛资料由VecAI研究整理。各扩容维度代表不同技术阶段,具体平台配置取决于封装、速率与光源方案。TSMC·SEMICON Taiwan演讲摘要 ↗NVIDIA光引擎与光纤配置 ↗外置与集成光源研究 ↗
V型槽深度
逐槽加工会累积误差,整片同步成形把误差源前移
传统方法逐条加工槽位,设备定位与刀具误差沿通道数累积。晶圆级同步结构让整列槽位在同一基底上成形,优势随36、40、96通道以上放大。
- 几何:槽深、槽角、节距、首末累计节距和共面度。
- 光学:插入损耗、回波损耗、通道均匀性和偏振敏感。
- 制造:基底翘曲、切割崩边、清洗、胶合和端面研磨。
- 经济:单位晶圆良率、设备节拍、人工装调和返修率。
高通道V型槽的误差放大机制
左:逐槽定位,误差沿阵列累积右:统一基准,整列同步成形
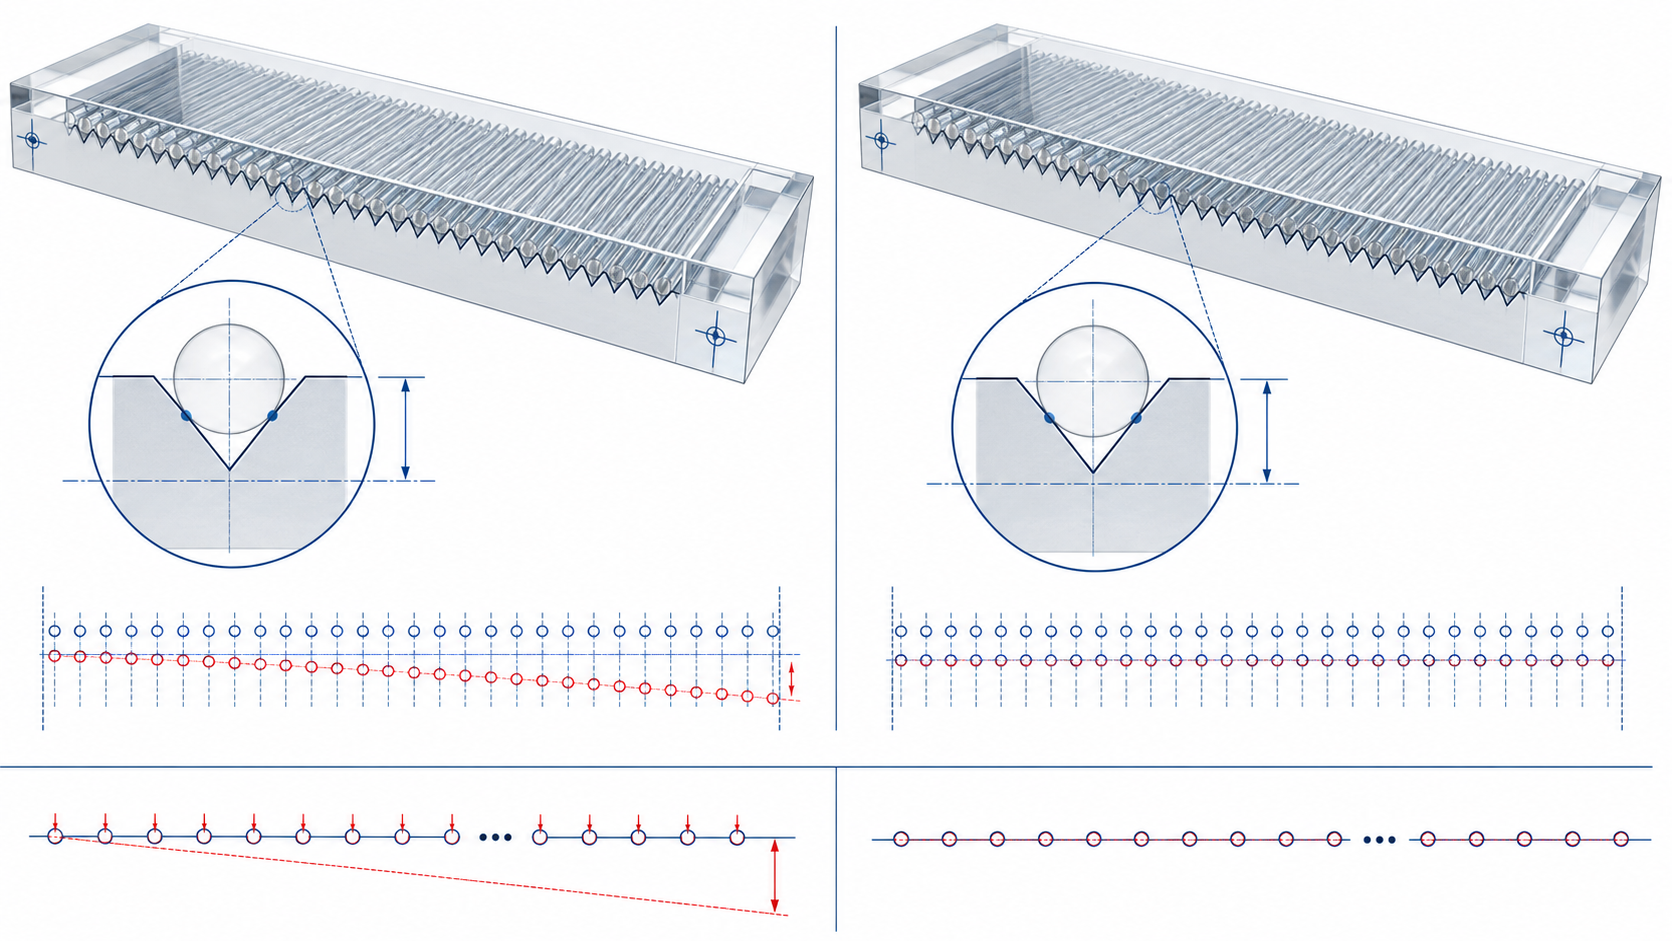
蓝色:理想网格 · 红色:实际位置 · 下方:首末累计偏差放大示意(非等比例) · 点击查看高清图
逐槽顺序加工xᵢ=x₀+Σₖ₌₁ⁱ(p+δₖ),Grid Error会随通道累积
每次定位偏差叠加,通道越多,首末位置越容易偏离理想网格。
晶圆级同步结构化xᵢ=x₀+i·p+εᵢ,共用母版坐标
同步成形消除逐步索引误差,但仍需控制母版共同尺度偏差、晶圆畸变、翘曲与局部形变。
结构设计→晶圆成形→切割/端面→关键尺寸量测↺
加工精度只有通过整列量测闭环,才能转化为量产良率
36通道客户样品实测
0.18μmX pitch0.24μmX grid0.26μmY pitch0.25μmY grid
四项误差约0.18—0.26μm,说明客户验证关注的是整列几何关系,而不是单个V槽的局部尺寸。
高精度版关键指标
- 相邻节距
- <200nm
- 首末累计节距
- <500nm
- 阵列直线度
- <700nm
- 表面粗糙度
- <0.02μm
- 通道能力
- 8—128 / 定制
- 材料
- BF33/石英/硅/陶瓷
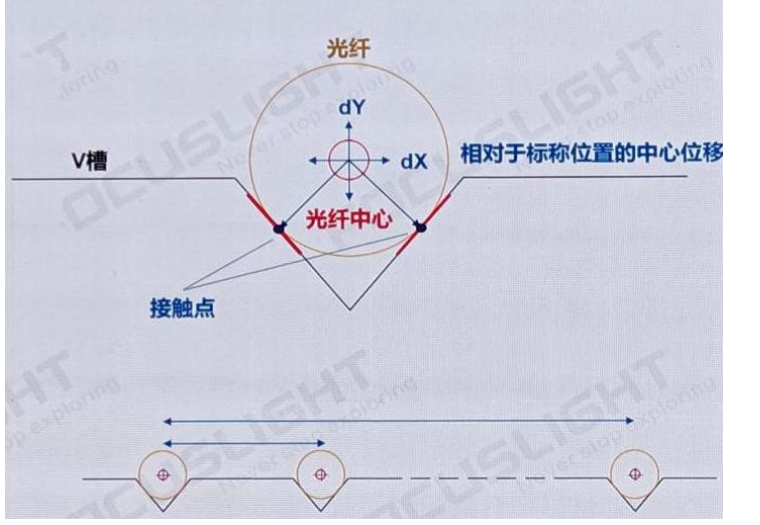
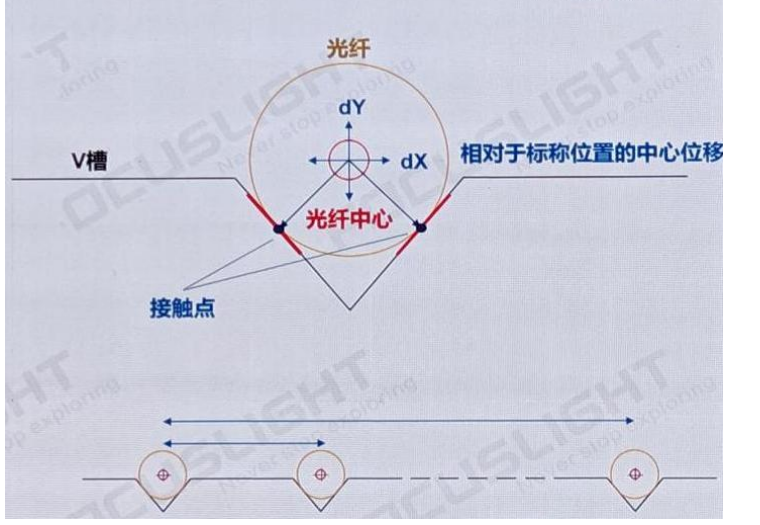
从两侧接触面推算光纤中心,让检测结果反馈到制造
V型槽两侧的接触位置共同决定光纤中心。需要先量出相对于标称位置的横向、纵向偏移,再检查相邻节距和任意两通道的网格误差,才能判断高通道FAU能否与PIC端口整列对准。
炬光在高通道V型槽制造之外,同步开发关键尺寸量测与耦合装备,把中心偏移、整列一致性和批次分布反馈到加工环节。自有装备既服务内部质量闭环,也可延伸为客户的检测与装调产品。
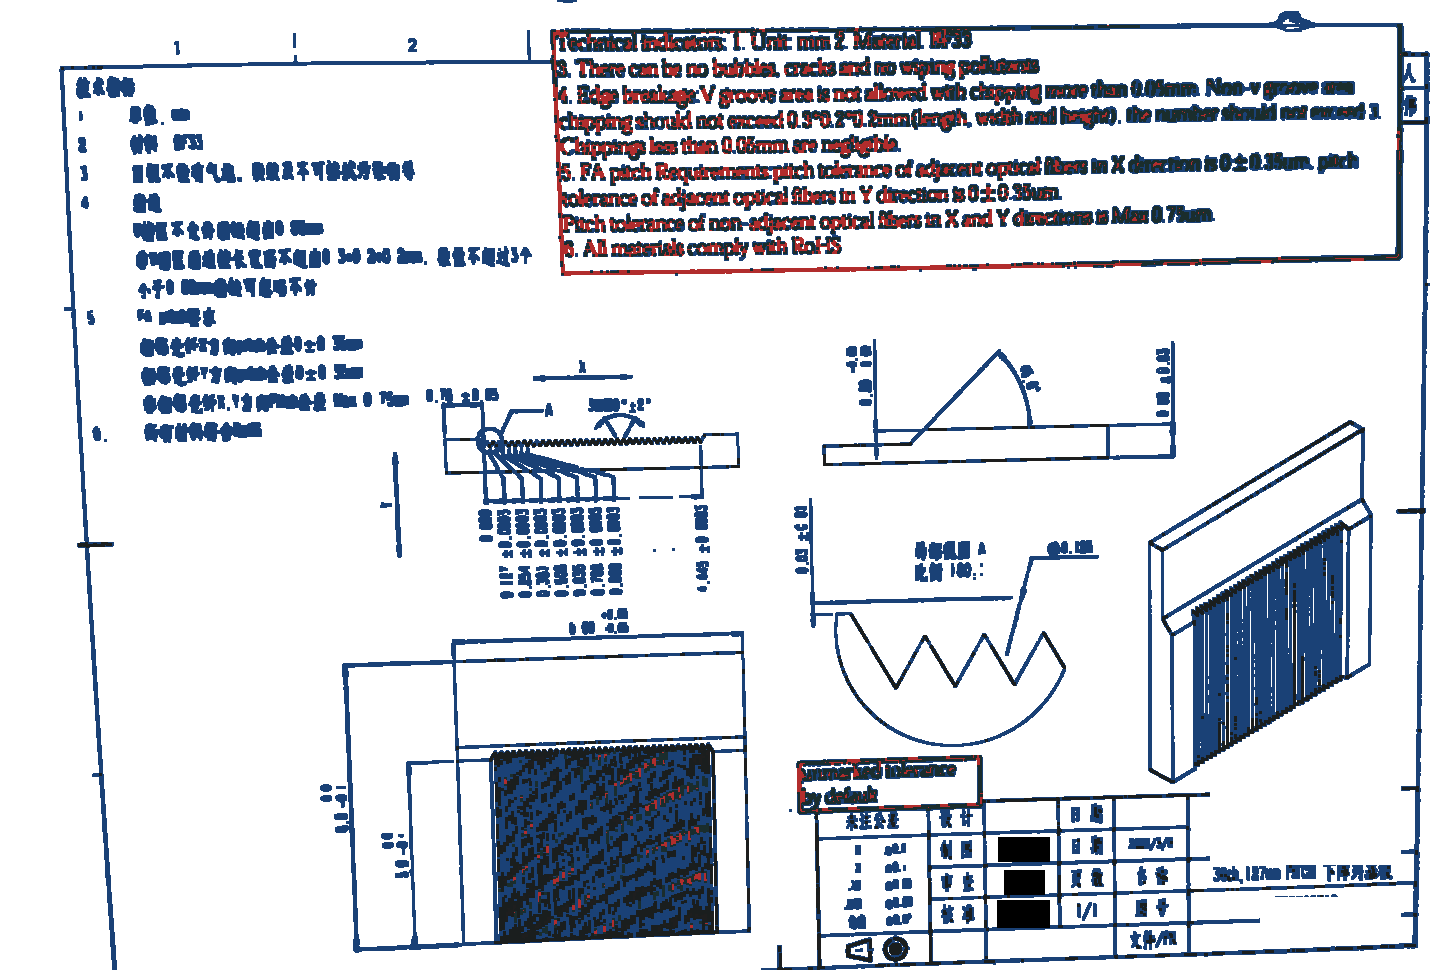
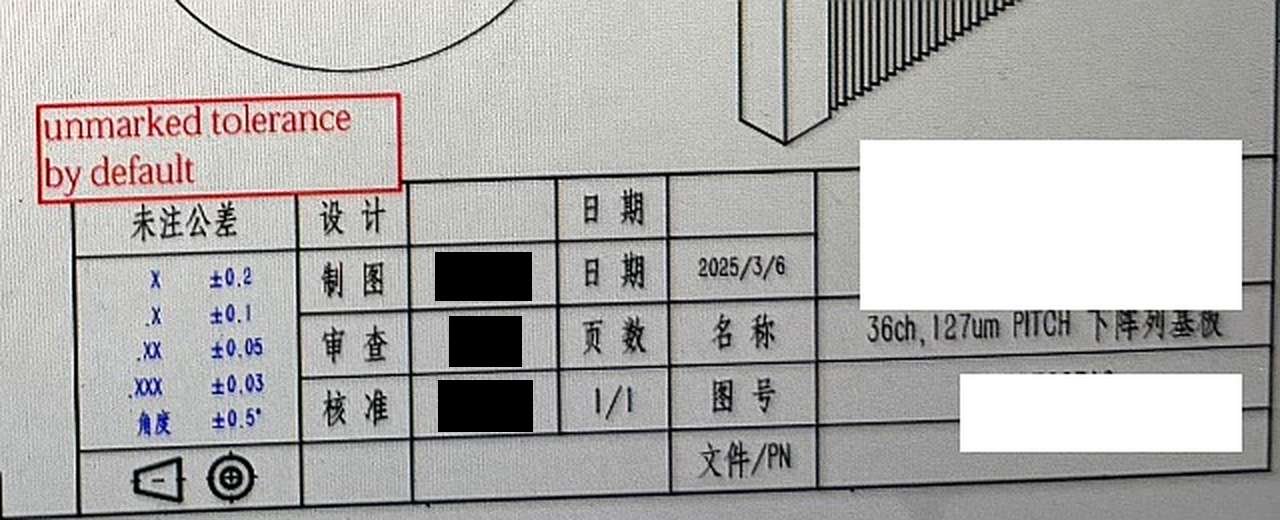
2025年3月已向国际头部客户送样:36通道、127μm节距进入工程验证
图中已遮蔽客户名称、Logo、图号及人名,保留原始日期、结构、规格与默认公差。证据重点不是单一尺寸,而是公司在2025年已把高通道窄节距V型槽送入国际头部客户的工程验证流程。
大立光靠装配工艺突破FA精度,炬光把优势前置到V型槽器件制造
林恩平指出,V型槽和光纤各自存在公差,直接挑选高精度零件再组装,会面临大量淘汰、周期长和成本高的问题。大立光以自主工艺把有公差的零件组合成低于0.3μm的FA,行业多数约为0.5—0.8μm。
炬光则在V型槽源头实现高精度:36通道、127μm节距样品的最大实测误差分别为X Pitch 0.18μm、X Grid 0.24μm、Y Pitch 0.26μm、Y Grid 0.25μm,均低于0.3μm。前者依靠FA组装工艺补偿器件公差,后者从整列槽位精度入手,减少后续装配补偿压力。
资料来源:客户样品尺寸验证与公司公开产品指标,VecAI研究整理。四项误差采用客户样品验证口径,量产产品的实际分布仍需随批次、材料和通道数跟踪。
约30年FAC量产要素可复用到V型槽,但不是把原产品简单复制
可复用的是大面积同步成形、装备、材料与质量体系;新增的是机械定位结构所要求的Pitch/Grid、槽角、崩边、共面度和胶合控制。
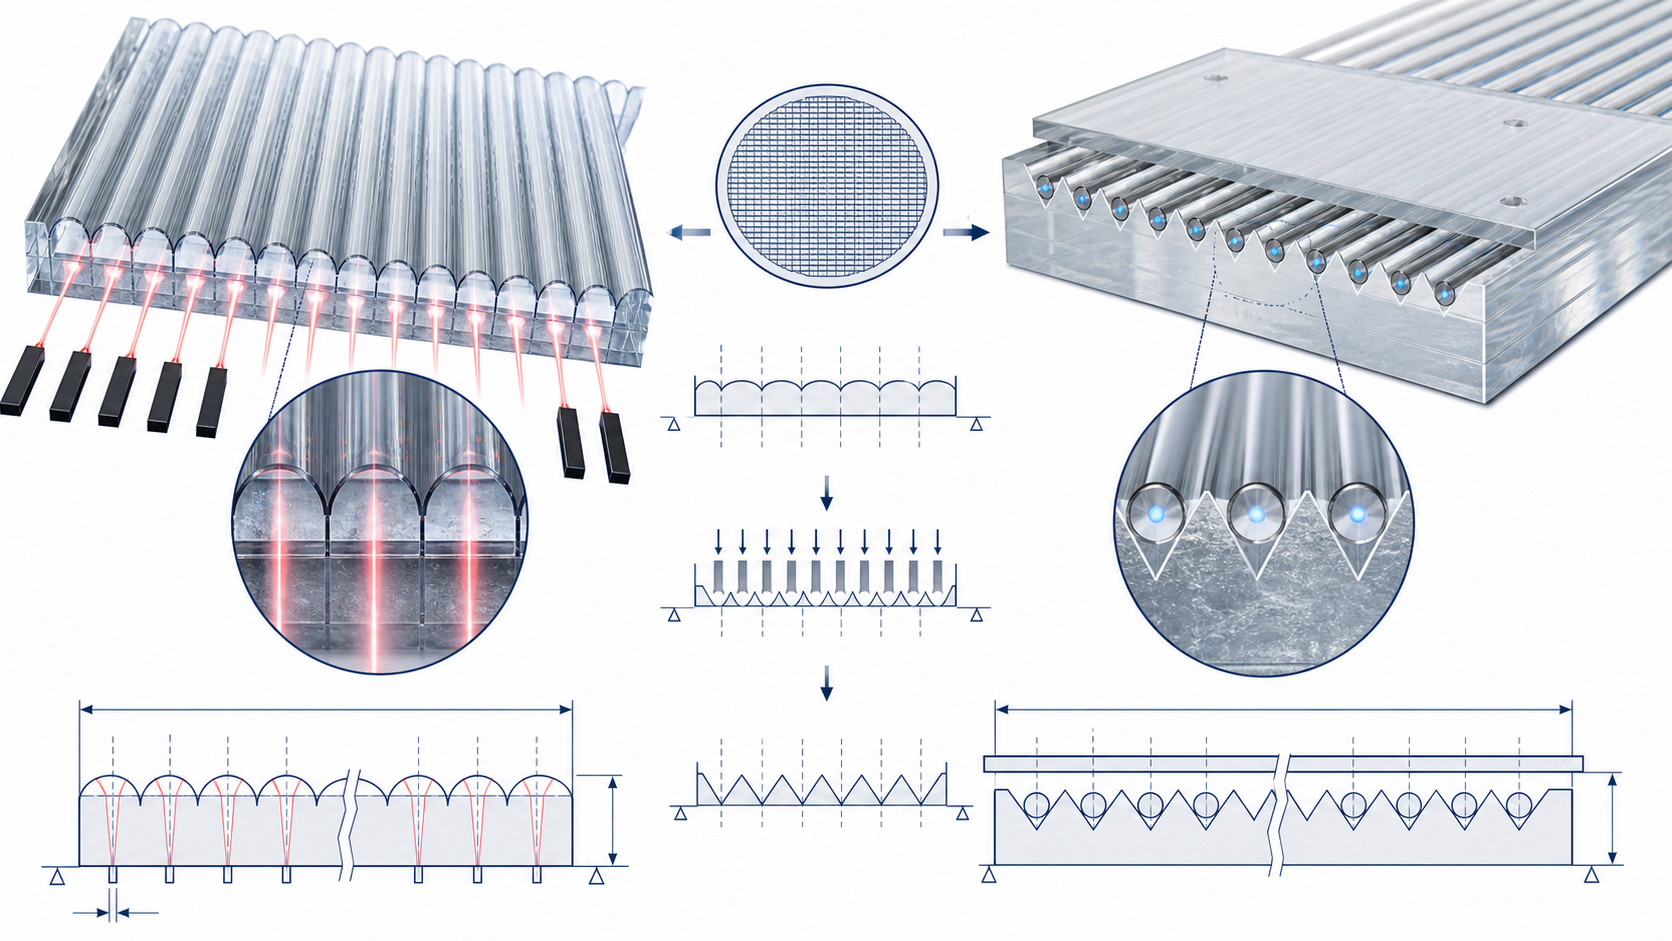
LIMO平台长期加工柱面/曲面快轴准直镜,建立大面积同步成形、自研装备与多材料质量控制。
工艺、装备、人才与量产体系进入炬光;300×300mm同步加工能力继续迭代。
补齐PIC/FAU接口知识、客户验证入口以及光刻+RIE微结构平台。
36/40通道进入主要验证与订单阶段,96通道继续推进;重点从光学面形转向整列几何与FAU胶合良率。
300×300mm加工平台自研设备与工艺参数库玻璃/石英/硅/陶瓷多材料接触式几何量测大批量质量控制
槽角与深度相邻Pitch与整列Grid切割崩边与端面共面度与翘曲光纤配对及FAU胶合
2025年FAC出货接近4,000万只、历史累计约1.55亿只;该口径用于观察FAC量产经验。根据公司交流和VecAI产业调查结果整理。
以技术许可进入全球领先晶圆厂,把微光学能力嵌入先进封装平台
瑞士炬光已向一家全球领先半导体晶圆代工企业授权微棱镜透镜阵列与垂直光学耦合器技术。合作覆盖工艺交付、建立与验证,并以里程碑付款和销量版税分享技术价值;截至2026年上半年已正式签署并开始执行。
资料来源:2026年6月11日技术许可公告、2026年半年度报告,VecAI研究整理。
从“在客户本地建厂”转为“让技术进入客户制造平台”。这一安排使客户可在本地制造平台采用炬光工艺,而无需炬光在客户所在地复制整套制造资产。非独家许可保留技术使用权和独立拓展其他客户的空间,里程碑与版税收入则支持持续研发与产品迭代。
合作如何转化为竞争优势:从工艺许可到接口定义,再到器件与集成业务
以已有微棱镜和垂直耦合技术为起点,由客户本地制造平台承接,炬光提供工艺能力与技术服务。
联合验证使公司较早接触下一代PIC对模场、端口密度、插损与封装的要求,设计壁垒前置到版图阶段。
PIC接口与外部V型槽、棱镜透镜阵列、准直光学需要匹配,同一光路的协同开发扩大器件供应和集成代工机会。
里程碑和销量版税回流研发,量产损耗与良率反馈改进工艺;保留的技术权利支持其他客户和平台拓展。
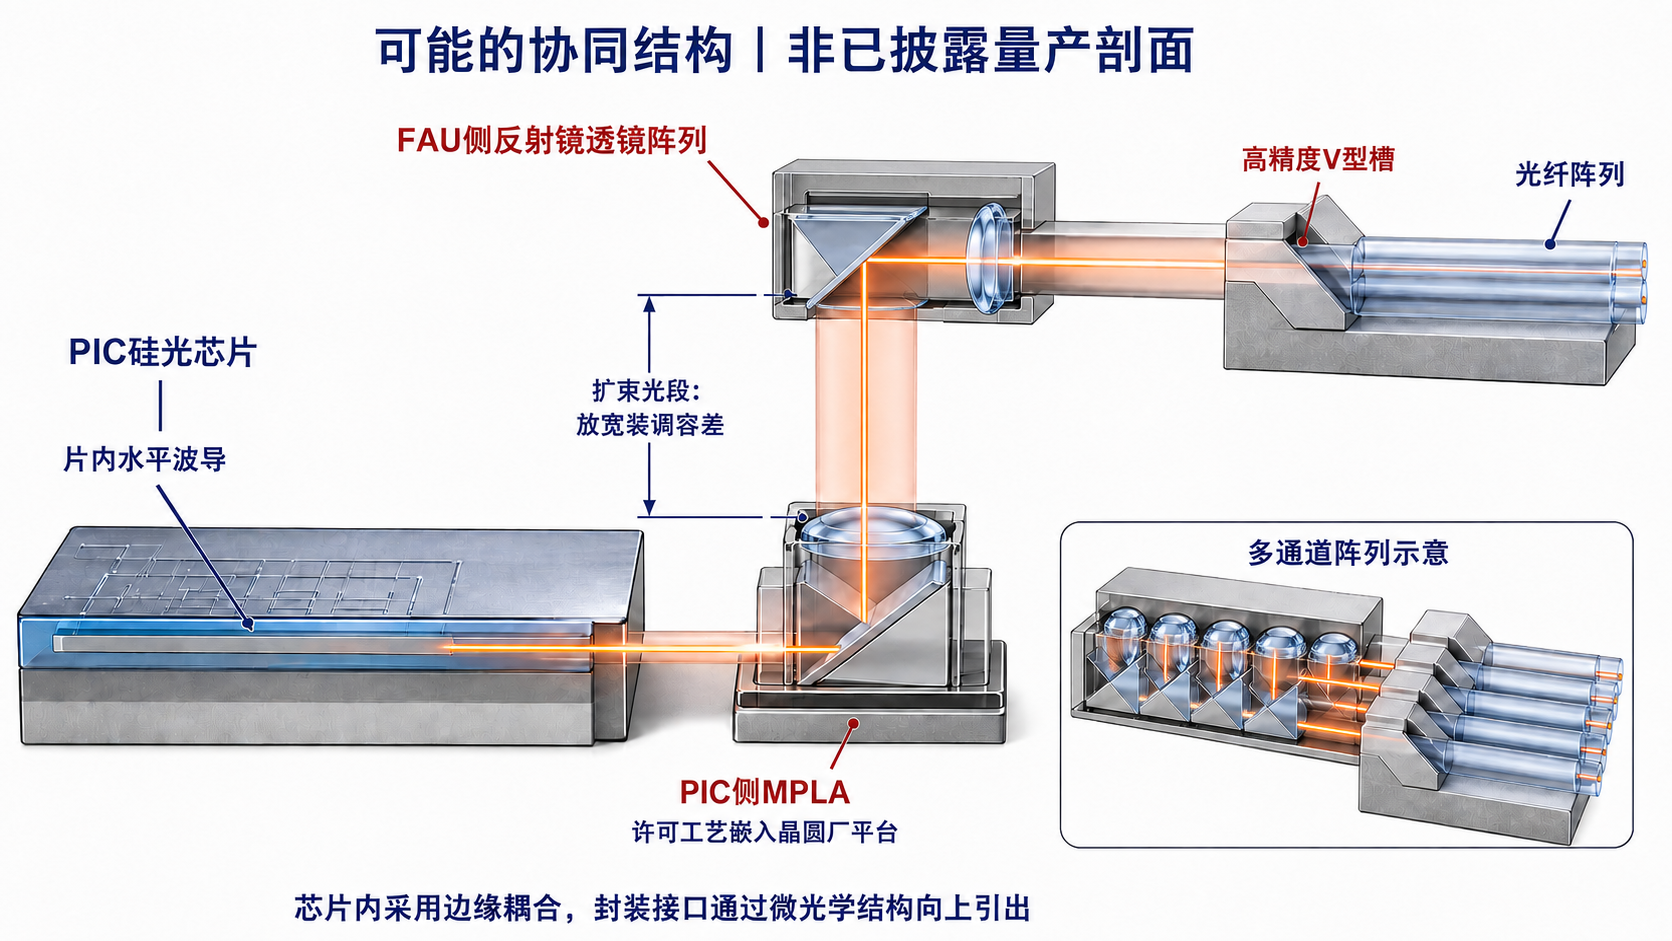
PIC侧嵌入MPLA耦合技术,FAU侧以反射镜透镜阵列完成对接
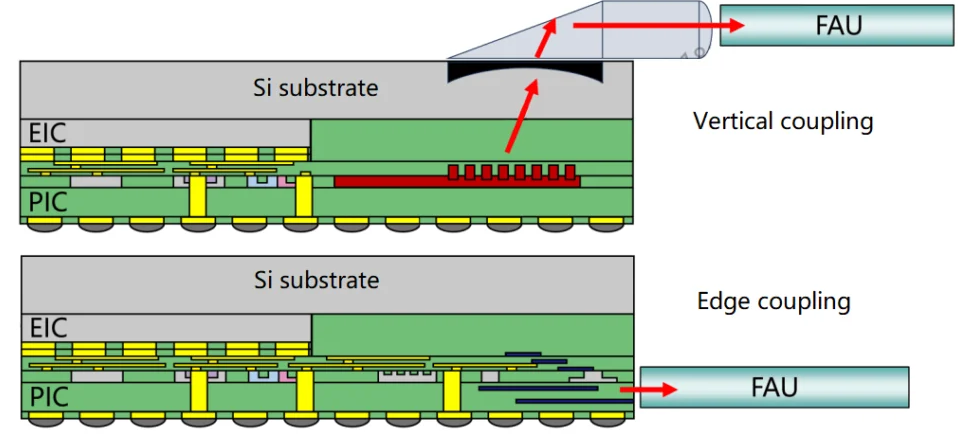
边缘耦合在芯片内沿水平方向出入光,MPLA将光束转向、扩束后,从封装上方引出;FAU侧再以反射镜透镜阵列连接水平光纤。芯片采用边缘耦合,与封装接口形成垂直光学耦合器可以同时成立。
当前垂直耦合CPO:主要供应FAU与ELS侧
在目前分析的光栅垂直耦合方案中,PIC侧透镜与光栅由芯片及封装平台实现,炬光主要通过FAU、光源及光引擎客户提供V型槽、透镜阵列与准直光学,不直接对接Fab的PIC制造环节。
未来边缘耦合CPO:PIC技术许可带动FAU协同
边缘耦合对模场匹配和整列光路精度提出更高要求。许可技术进入PIC侧制造平台后,FAU端反射镜透镜阵列、V型槽及ELS仍需配套。联合研发、接口一致性与量产验证,有望提高炬光在相关FAU器件中的份额。
业务路径为研究判断;公开公告确认了MPLA及垂直光学耦合器技术许可,未披露具体客户名称、量产结构及公司最终份额。
三种光纤—芯片耦合路径:端面入光、光栅折转与非光栅垂直接口
入光方向与片内接口不同,决定FAU、微棱镜、透镜及波导的配合方式。下列参数分别对应各自论文的验证结构。
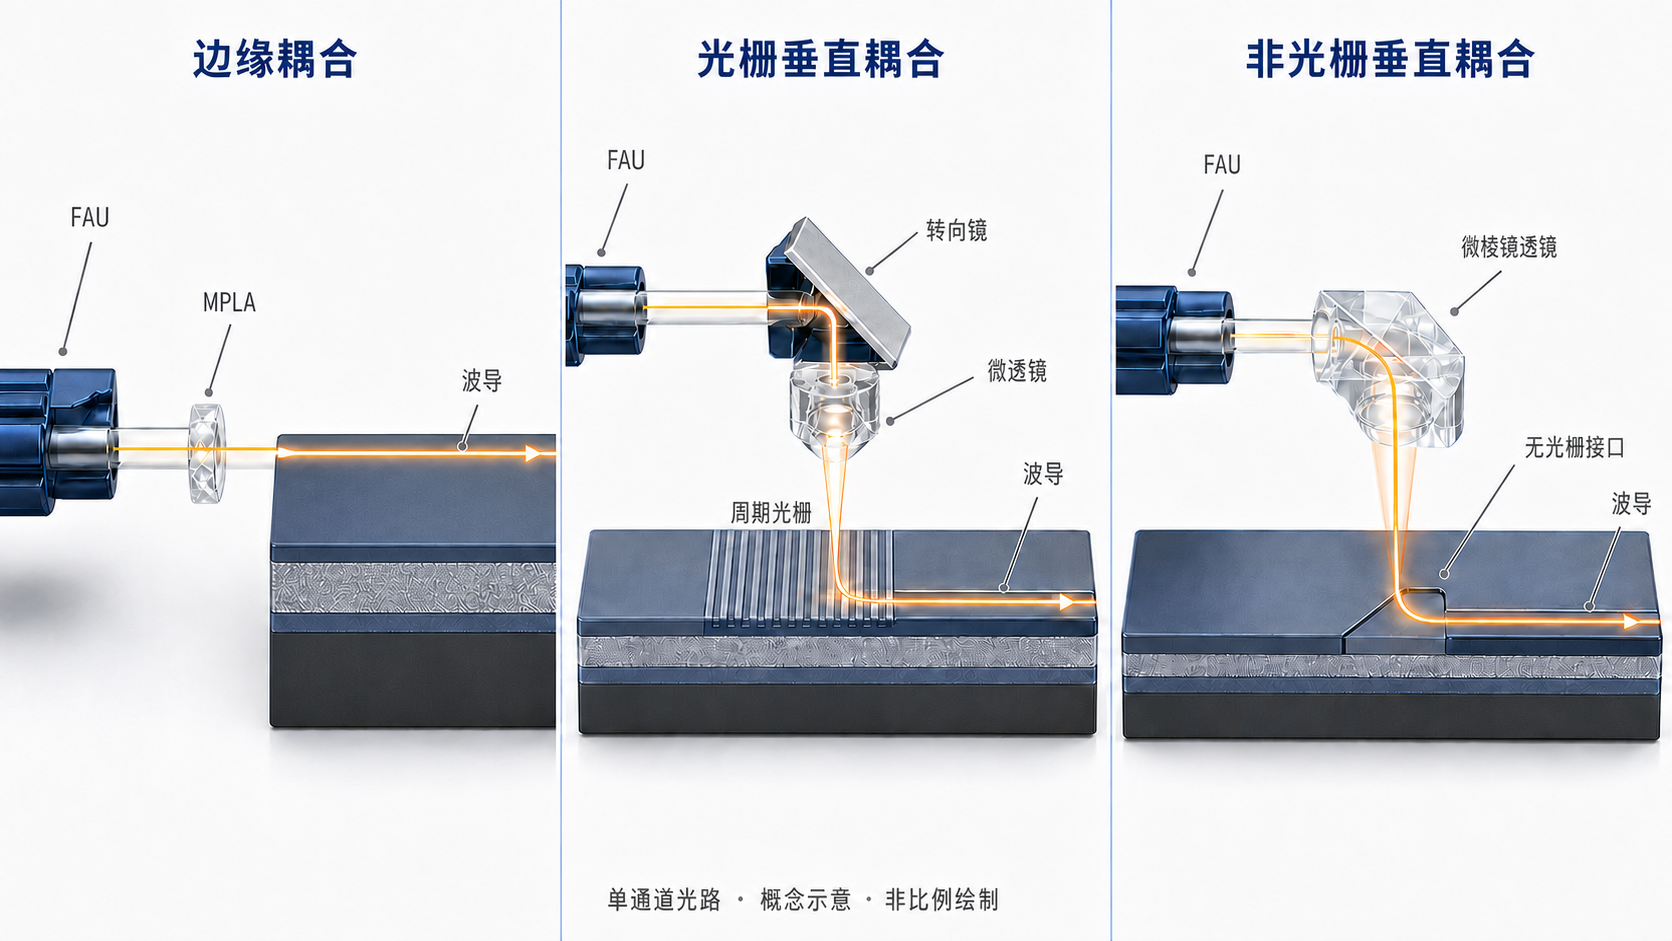
侧向光纤/FAU→芯片端面→模斑转换器 SSC→PIC横向波导
第一代COUPE公开值:约0.6dB@1310nm
研究映射·潜在可服务:高通道V型槽、FAU侧光学与PIC侧MPLA水平FAU→转向镜→硅微透镜/窗口→光栅+底部反射结构→PIC波导
2025论文:半环回峰值插损<1.2dB,1dB带宽约25nm
研究映射·潜在可服务:FAU侧V型槽、微棱镜/反射镜与微透镜阵列水平FAU→微棱镜透镜→非光栅垂直接口→PIC横向波导
宽带接口研究参照:COUPE2.0论文给出约0.3dB损耗与±10μm对准容差
研究映射·潜在可服务:MPLA与垂直光学耦合器许可技术资料来源:TSMC COUPE/COUPE2.0/COUPE-GC公开论文,VecAI研究重绘。图为单通道原理示意,非比例绘制;右侧展示非光栅垂直接口概念,并非特定FAB实际剖面。COUPE-GC匹配FAU仍在开发。
资料来源论文参数分属不同代际与耦合结构,只用于解释光路和微光学位置,不组合成单一量产器件规格。TSMC COUPE·Hot Chips 2021 ↗COUPE2.0·ECTC 2023 ↗COUPE-GC·ECTC 2025 ↗
| 比较维度 | 边缘耦合 | COUPE-GC光栅垂直耦合 | COUPE2.0宽带垂直耦合 | 炬光产品映射 |
|---|---|---|---|---|
| 光路方向 | 光纤从芯片侧面进入端面,经SSC进入横向波导 | 水平FAU经转向镜与微透镜近垂直入射到光栅 | 顶部光纤经微透镜与宽带垂直耦合器进入横向波导 | FAU侧光学、PIC侧MPLA/垂直耦合器 |
| 关键结构 | 芯片端面、模斑转换器、边缘耦合器 | V型槽FAU、转向镜、微透镜、密封窗口、光栅与底部反射层 | 微透镜、可选偏振处理与内部转向段;不是光栅结构 | V型槽、棱镜/反射镜阵列、微透镜与自动量测 |
| 容差逻辑 | 模式较小,对横向/纵向对准和端面质量要求高 | 微透镜把光束尺度扩展到约10μm,利于二维阵列和顶部接入 | 论文披露±10μm对准容差,协同FAU设计有望继续放宽 | 透镜面形、Pitch/Grid与六自由度装调共同决定良率 |
| 论文数据 | 第一代边缘耦合约0.6dB@1310nm | 半环回峰值插损<1.2dB,1dB带宽约25nm | 约0.3dB耦合损耗;验证成熟度与GC路线不同 | 晶圆级面形与整列位置控制,有助于同时兼顾插损、带宽和装配效率 |
| 结构边界 | 端口密度受芯片边缘“海岸线”约束 | 匹配FAU仍在开发,完整系统成熟度低于单芯片数据 | 通过宽带垂直耦合结构扩展光谱适用范围,不依赖周期光栅 | 多工艺平台可按边缘、光栅或宽带垂直耦合要求组合不同器件 |
资料来源:公司产品资料、OIF实施框架及公开硅光封装研究,VecAI研究整理。具体插损与容差取决于PIC、波长和封装设计。
在一颗元件内完成整形、折转与耦合,缩短装配链条
棱镜+透镜阵列
把准直、再聚焦和90°折转合为一体,减少零件数量、装配应力和公差叠加,并简化PIC到光纤的精密对准。
| 材料 | 硅(IR)或熔融石英(NIR、可见光) |
|---|---|
| 光学功能 | 再聚焦、准直、90°折转 |
| 发射端 | PIC波导、半导体激光器、单模/多模光纤 |
| 接收端 | 单模/多模光纤、APD |
| 定制参数 | 侧壁角度、腔体尺寸与深度 |
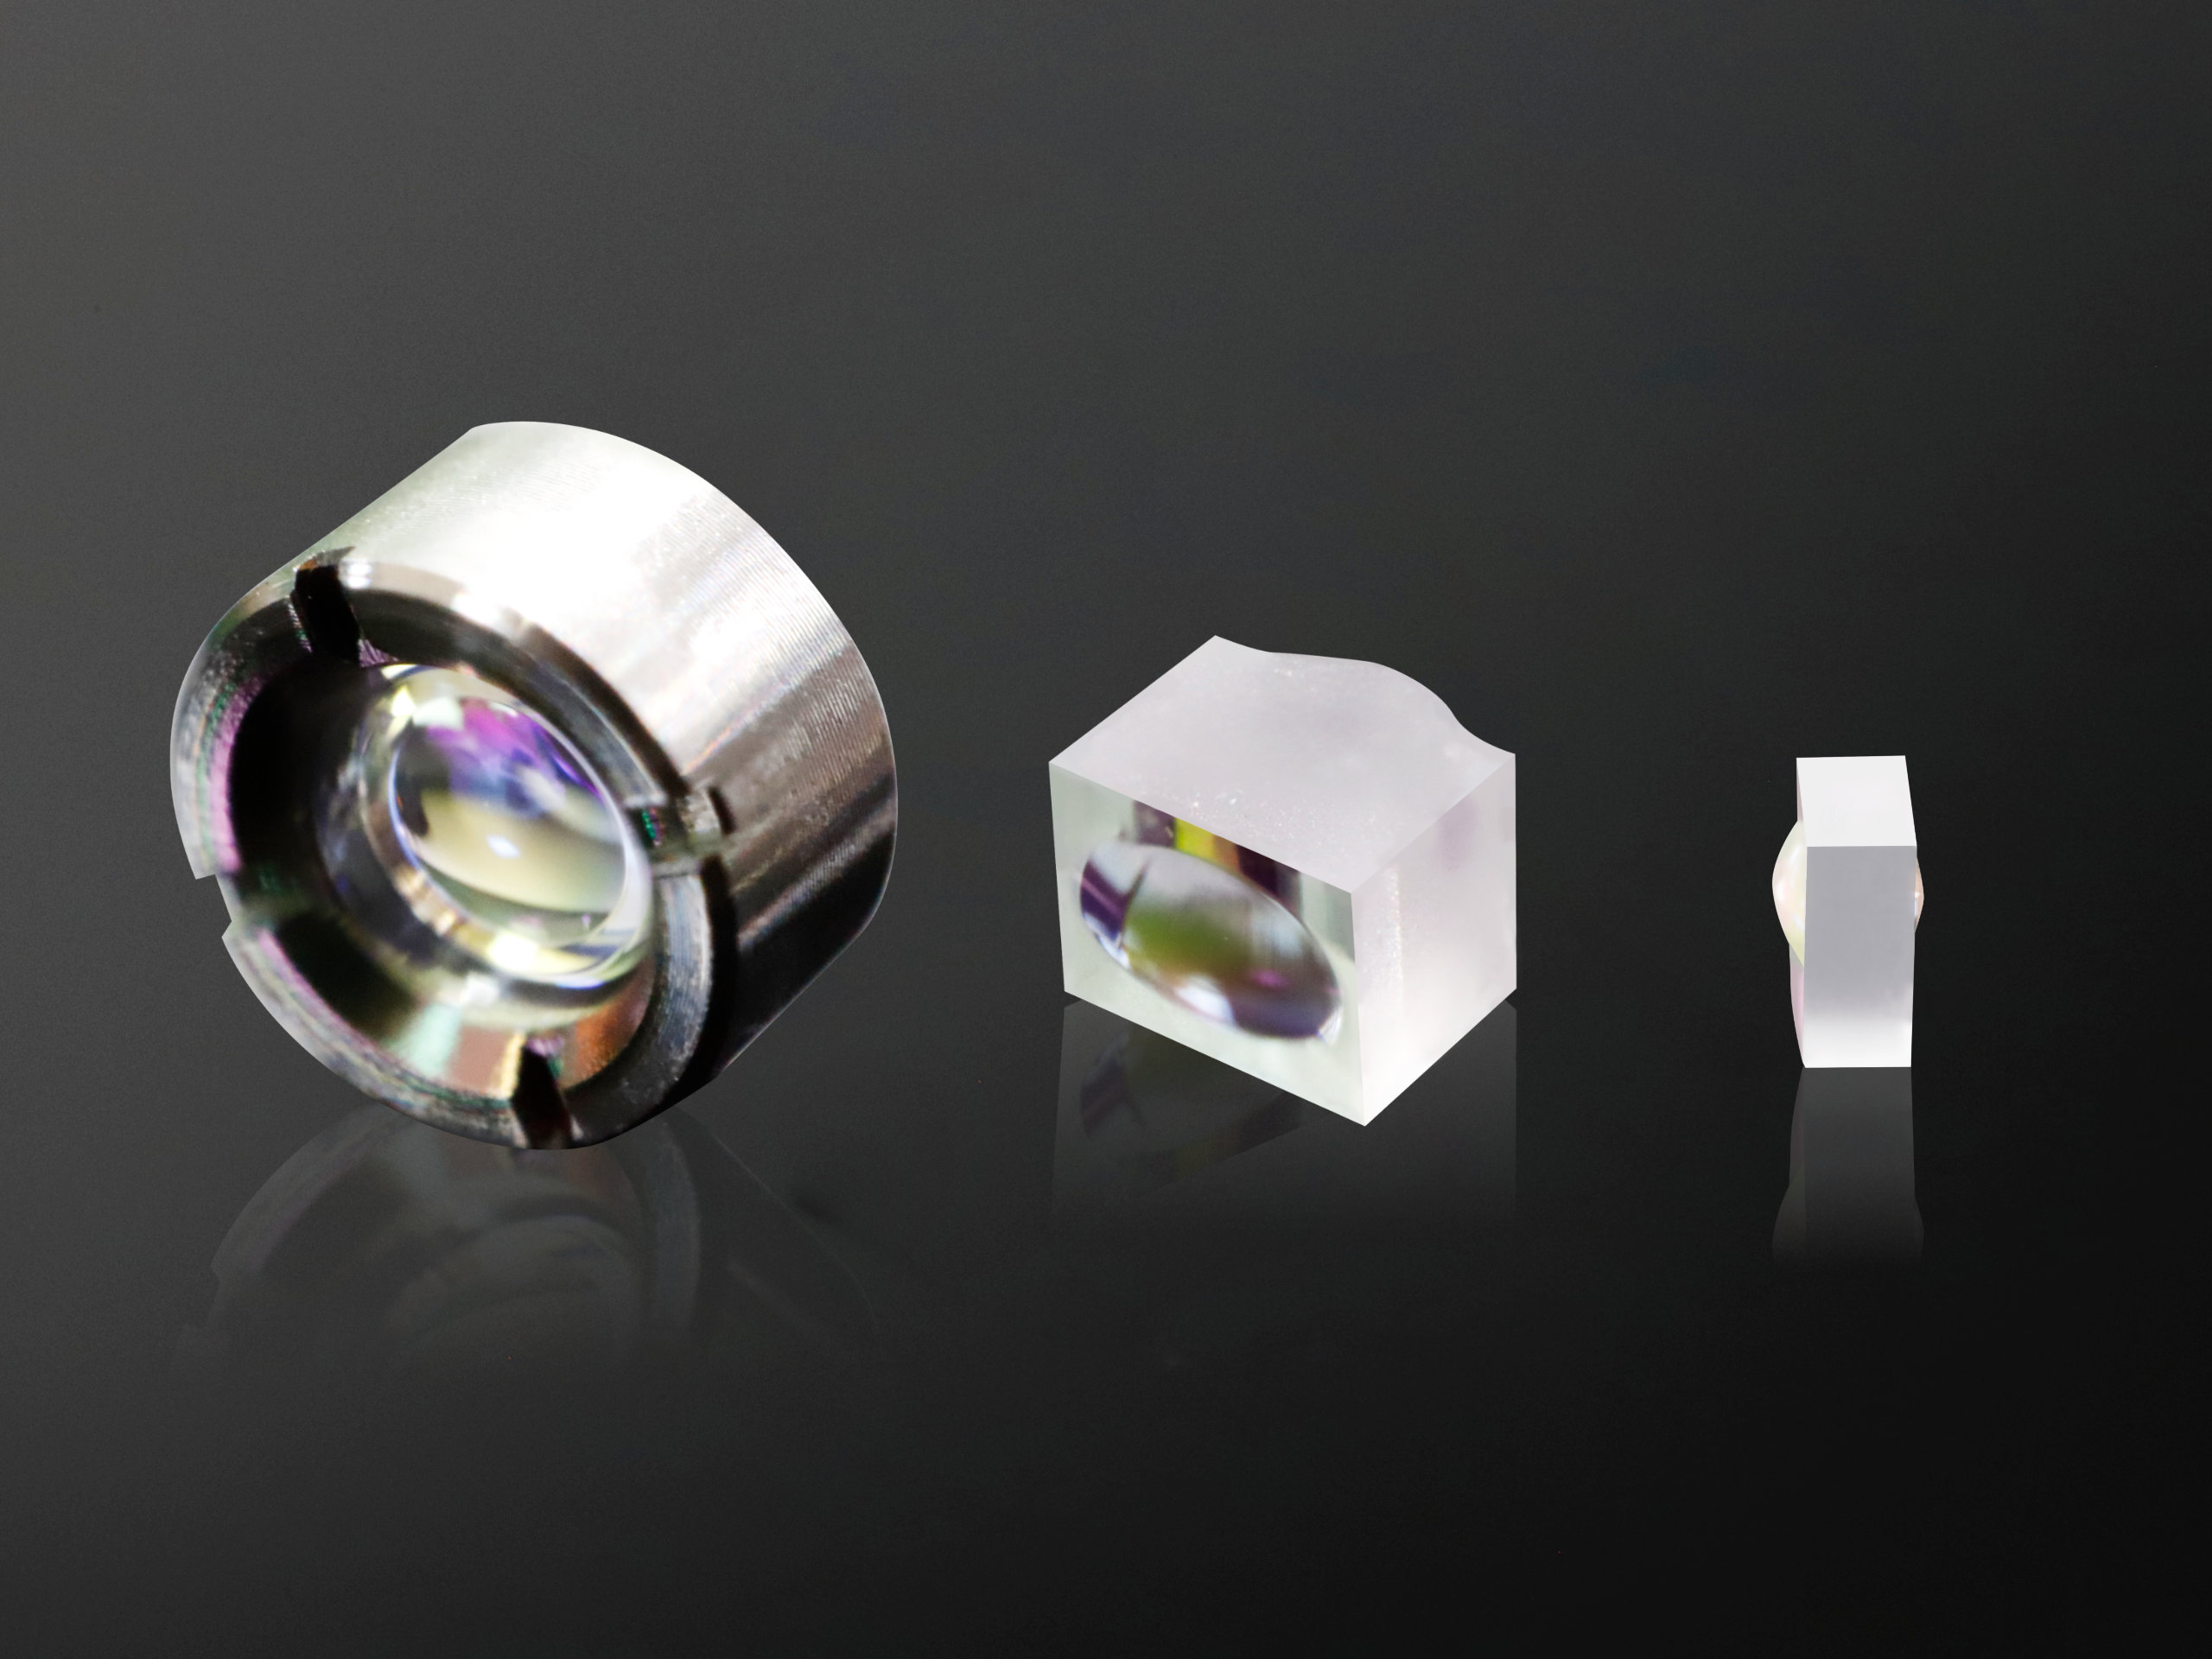
FAC+SAC双轴准直
针对ELSFP同时校正快、慢轴光束,降低对准复杂度。低双折射材料有助于保偏耦合;公开产品资料给出400mW应用等级。
| 技术指标 | 标准精度 | 高精度 |
|---|---|---|
| 中心厚度公差 | ±30μm | ±10μm |
| 外径公差 | ±15μm | ±3μm |
| 表面位置公差* | <5μm | <3μm |
| 表面倾角* | <4′ | <1.5′ |
| 曲率半径误差 | ±1% | ±0.5% |
| 表面粗糙度RMS | <5nm | <2nm |
| 划痕 / 麻点 | 40 / 20 | 20 / 10 |
*表面相关参数相对外径基准。资料来源:炬光科技产品资料,VecAI研究整理。查看完整产品规格 ↗
边缘耦合光路
从ELS到FAU再到PIC:MPLA把光束转向、模场匹配与芯片耦合连成一条光路
右侧外置激光源先准直入纤,左侧V型槽定位FAU光纤,反射镜与微棱镜透镜阵列折转光束并耦合到PIC端面。图中公司标记对应可供产品位置。资料来源:炬光科技《光通信应用解决方案》,VecAI研究整理。
对准难 → 用透镜调整模场。在芯片小模场与光纤之间完成扩束、准直和聚焦,提高有效耦合效率,并放宽部分装调容差。
侧向出光受限 → 用微棱镜折转。以约90°光路转向连接PIC边缘与FAU,减少空间约束;透镜与棱镜一体加工还能减少独立装配界面。
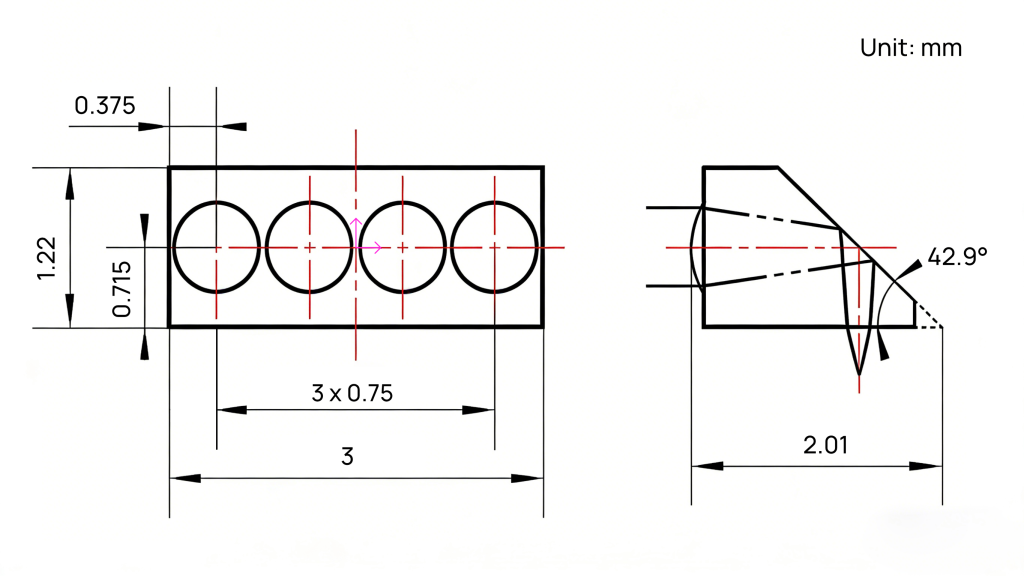 MPLA公开结构
透镜阵列完成模场转换,倾斜棱镜面完成光路折转;尺寸只是官网示例,不代表所有客户规格。
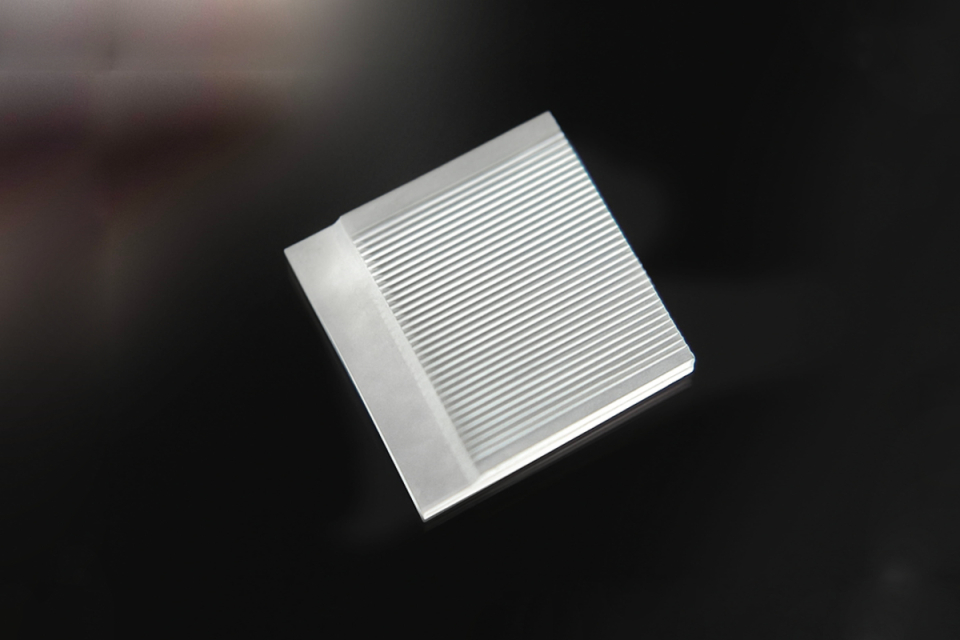 36通道V型槽实物
高通道阵列把单槽尺寸要求升级为整列Pitch、Grid、直线度与端面一致性要求。
FAC+SAC一体准直透镜公司官网将其用于CPO外置激光耦合设计,单体结构同时约束快轴与慢轴光束。
高功率CW光源升级,热沉衬底从散热支撑走向可靠性关键环节
NPO/CPO把光电转换移近芯片,并由外置连续波光源集中供光。单颗激光器服务更多通道,减少光源数量的同时,也提高了单颗光源的连续散热要求。英伟达将ELS放在独立温控环境中,以降低波长漂移与提前老化;光源内部仍需要低热阻、低热应力的封装路径。NVIDIA,2025年8月 ↗
400mW以上 · 55°CCoherent高功率CW样品2025年9月发布 ↗
800mW以上 · 50°CLumentum SHP光源演示;25°C下超过1W2026年3月发布 ↗
光输出功率并不等于电功耗。更高输出、持续工作和紧凑封装,使芯片键合界面、衬底与底座的热阻及一致性更加重要。
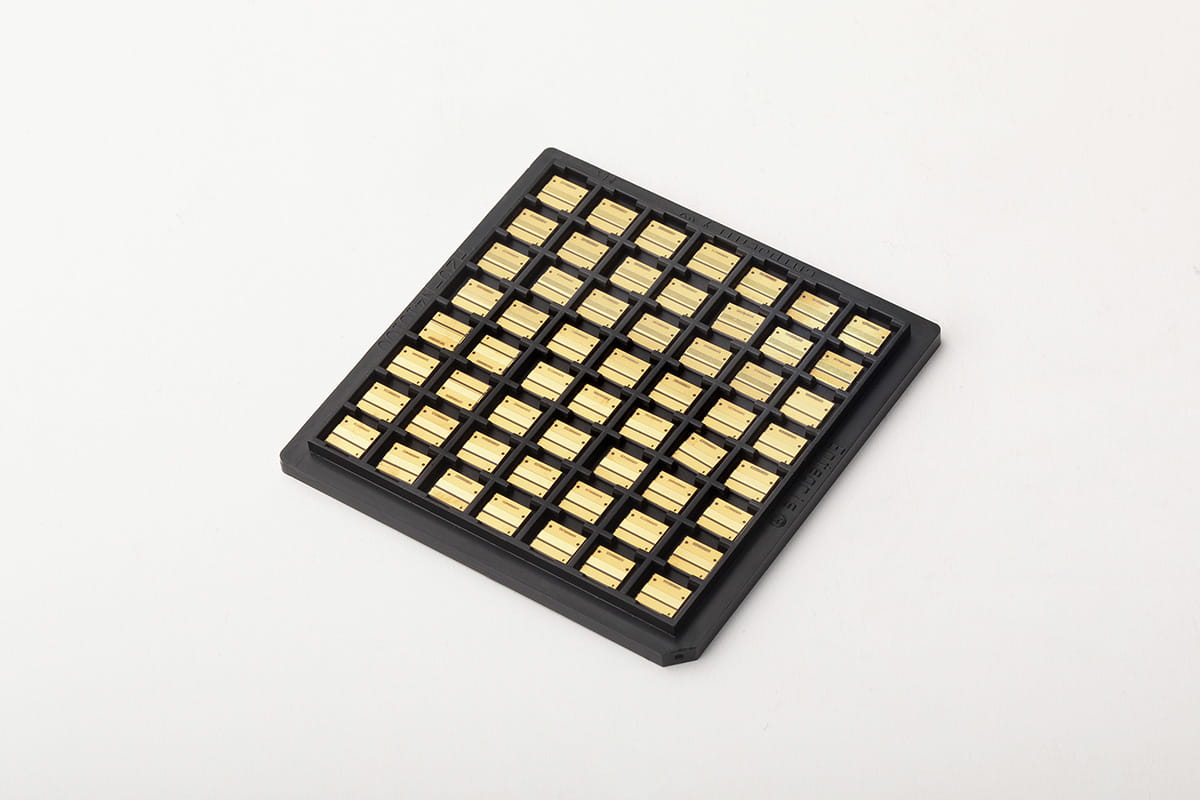
不是一片普通陶瓷,而是材料与键合工艺的组合
- AlN陶瓷
- 兼顾导热、电绝缘与机械支撑,并通过热膨胀匹配控制芯片应力。
- 薄膜金属化
- 在陶瓷表面构建可焊及互连界面;工艺涉及Ti/Pt/Au等多层薄膜、表面处理与光刻图形化。
- AuSn金锡薄膜
- 以微米级焊接层实现可靠芯片键合,成分、膜厚、润湿、空洞和界面结合共同影响热阻与寿命。
公开AMC规格:AuSn膜厚4.5μm;两个型号尺寸分别为5.75×4.05×0.48mm、5.75×4.50×0.49mm;官网所列熔点范围280—320°C。产品规格 ↗
工艺壁垒落在薄膜、尺寸、键合质量及批次一致性的协同控制,而非仅比较陶瓷材料的导热系数。2026年8月可研,第11—13页 ↗
从激光芯片到散热系统:每一层都影响工作温度
- CW激光芯片持续发光,也持续产热
- AuSn键合薄膜固定芯片,传热与互连
- 金属化AlN衬底绝缘、导热与机械支撑
- 封装散热底座连接模块温控与散热系统
芯片产生的热量经键合薄膜与衬底传到封装底座,整体热阻由各层材料、厚度与接触界面共同决定。
高功率激光经验,向光通信材料与COS封装延伸
- 既有规模应用
预制AuSn/AlN已用于高功率半导体激光器、光纤激光器泵浦源,积累共晶键合、热管理和可靠性验证经验。
- 光通信客户导入
完成面向硅光CW、NPO/CPO外置光源的衬底平台开发,向国内外重点客户送样,持续推进测试与导入验证。
- 材料+封装服务
2026H1披露为部分客户提供光芯片COS(Chip on Submount)封装代工,将衬底材料与芯片键合工艺衔接。
募集资金可研,第12—13页 ↗2026年半年报,第28—29页 ↗
衬底材料项目总投资3.4446亿元
拟投入募集资金3.0298亿元
规划建设期2年
设备购置及安装占总投资77.66%
韶关项目围绕薄膜金属化、光刻图形化、AuSn沉积、划片与可靠性验证扩充能力。以上为投资建设规划,不能视为已实现的销量或收入;可研未披露达产收入及投资回收期。项目规划,第9—14页 ↗
热沉衬底需求随外置光源放量,细分空间与产品线模型联动
参考配置为16个ELS模块×每模块8颗激光器,即128颗激光器/系统;测算假设每颗芯片配1片衬底。该配置对应英伟达Spectrum-X单ASIC方案,其他系统需按实际光源BOM换算。NVIDIA配置说明 ↗
| 测算指标 | 2026E | 2027E | 2028E | 2029E | 2030E |
|---|---|---|---|---|---|
| 参考系统需求万台 | 2.0 | 20.0 | 50.0 | 85.0 | 120.0 |
| 热沉衬底需求万片 | 256 | 2,560 | 6,400 | 10,880 | 15,360 |
| 热沉有效单价(按数量加权)元/片 | 32.00 | 25.60 | 25.34 | 24.11 | 22.39 |
| 行业热沉组件空间亿元 | 0.82 | 6.55 | 16.22 | 26.23 | 34.40 |
| 公司份额(按组件空间加权)% | 45.0 | 45.0 | 45.6 | 45.2 | 44.2 |
| 公司热沉理论预估收入亿元 | 0.37 | 2.95 | 7.40 | 11.84 | 15.19 |
分别按102.4T、204.8T系统需求×128片×规格热沉单价计算空间,再乘各规格公司份额后加总。上表单价按数量加权,份额按组件空间加权。
资料来源:VecAI研究整理。单价、需求及份额均为研究假设,非公司正式报价或订单指引。热沉是现有“外置激光器透镜+热沉”产品线的细分项,已包含在合计内;NPO及可插拔硅光CW的其他平台需求尚未独立计入本表。
CPO不是单一器件,而是链主、晶圆厂、光引擎、光源、FAU、封装与系统共同收敛接口
炬光的进入方式不是销售整机,而是在版图和封装早期定义微光学接口,再向FAU、ELS、量测与量产器件延伸。
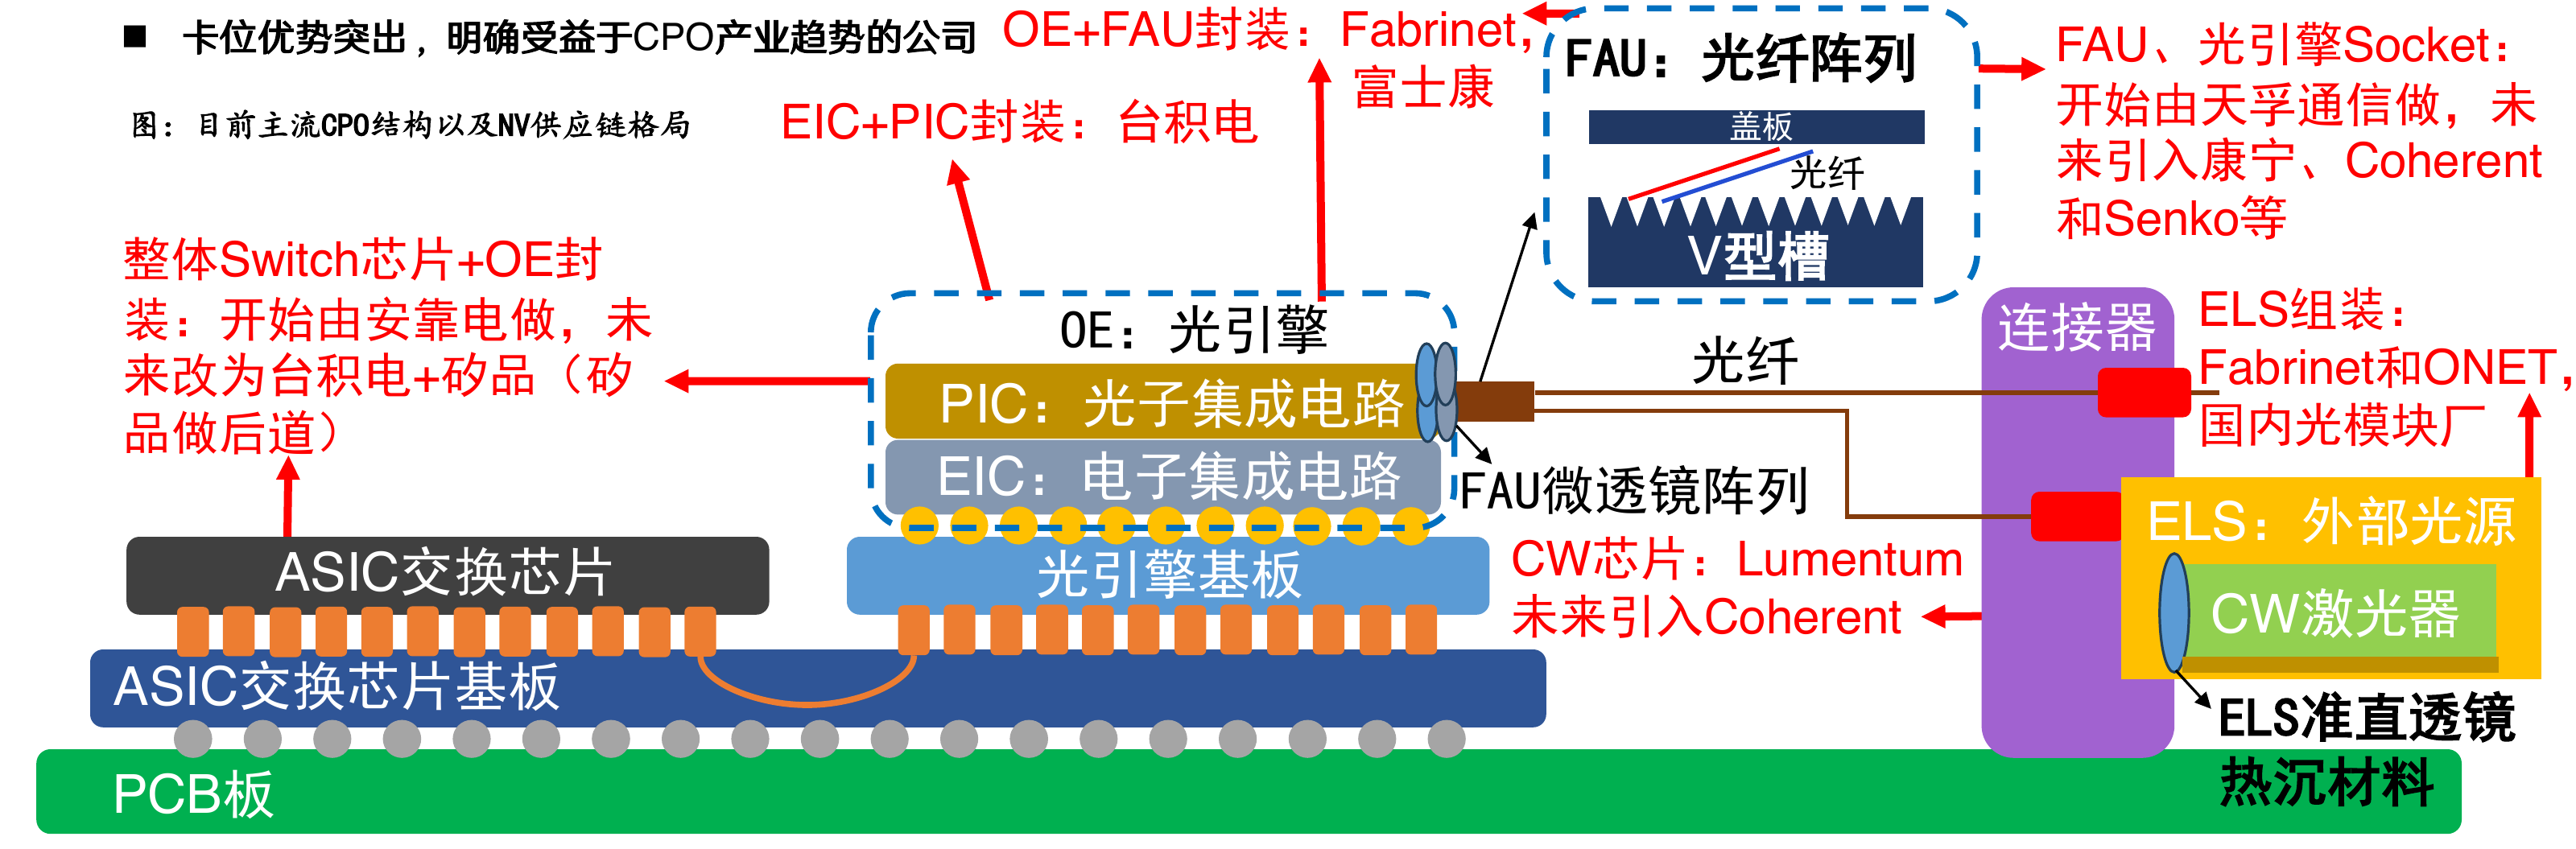
公司的优势在于同时进入多个接口,而不是押注单一整机方案
FAU侧的V型槽和微透镜阵列、PIC侧的微棱镜透镜阵列,以及ELS侧准直透镜和热沉,分别连接不同客户与制造环节。公司与链上客户的长期开发配合,加上晶圆代工厂技术许可与多方联合设计,把微光学接口前置到系统设计阶段。CPO与NPO改变的是光引擎的封装位置,高通道耦合与稳定光路仍是两条路线的共同需求。
PhotonicLEAP:长期协作沉淀为设计、工艺与验证的共同接口
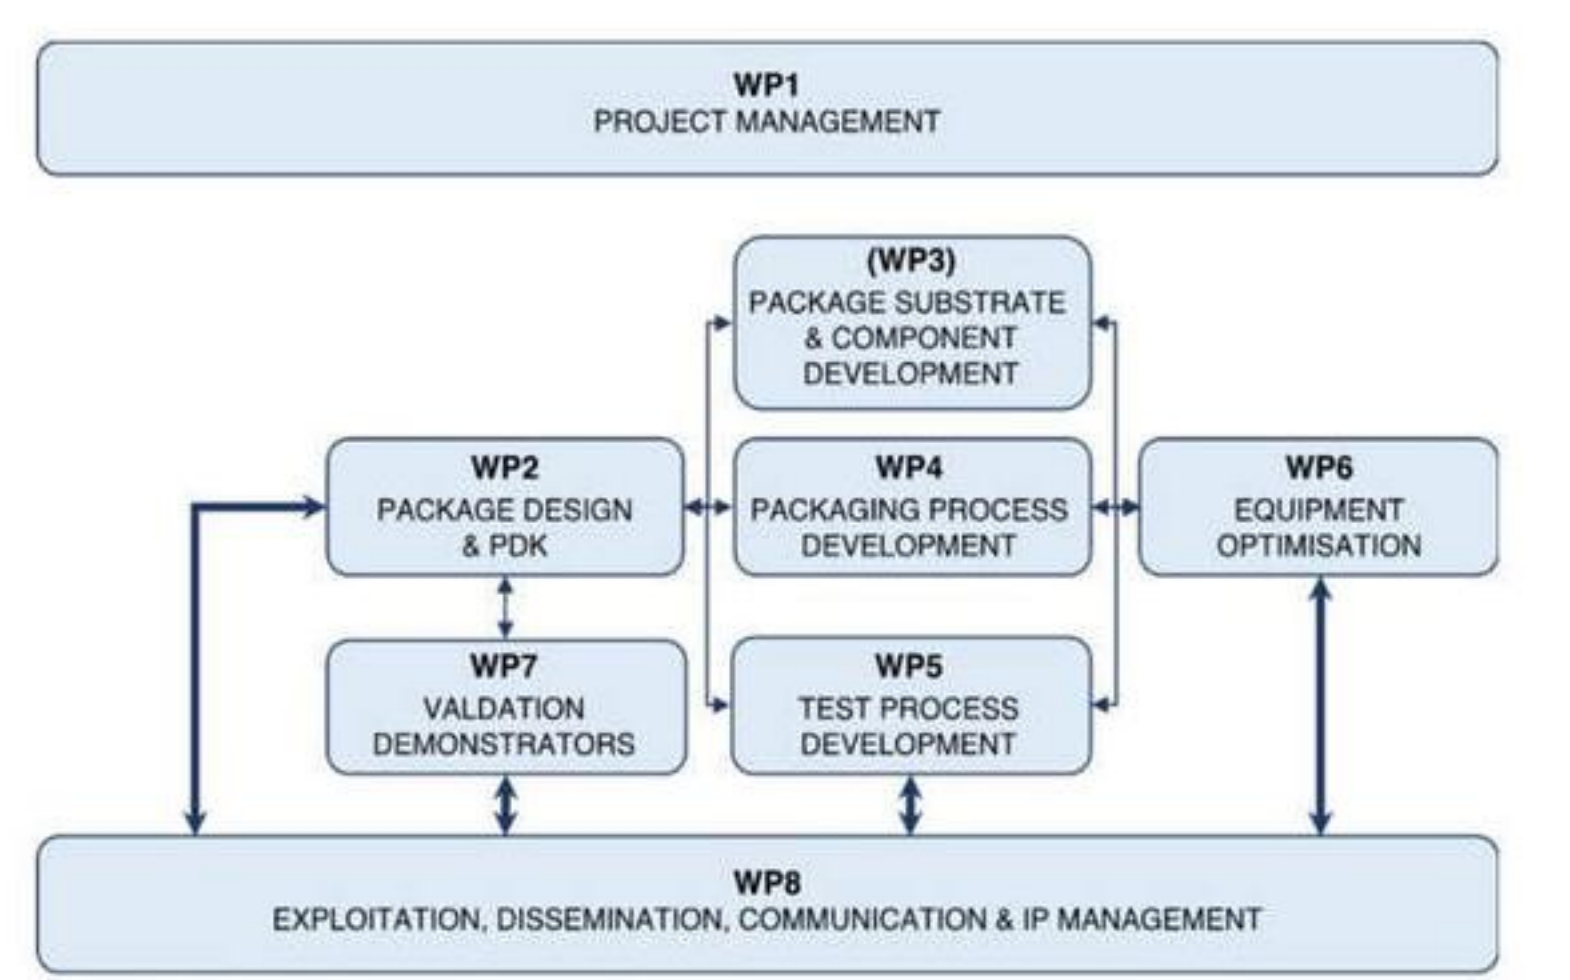
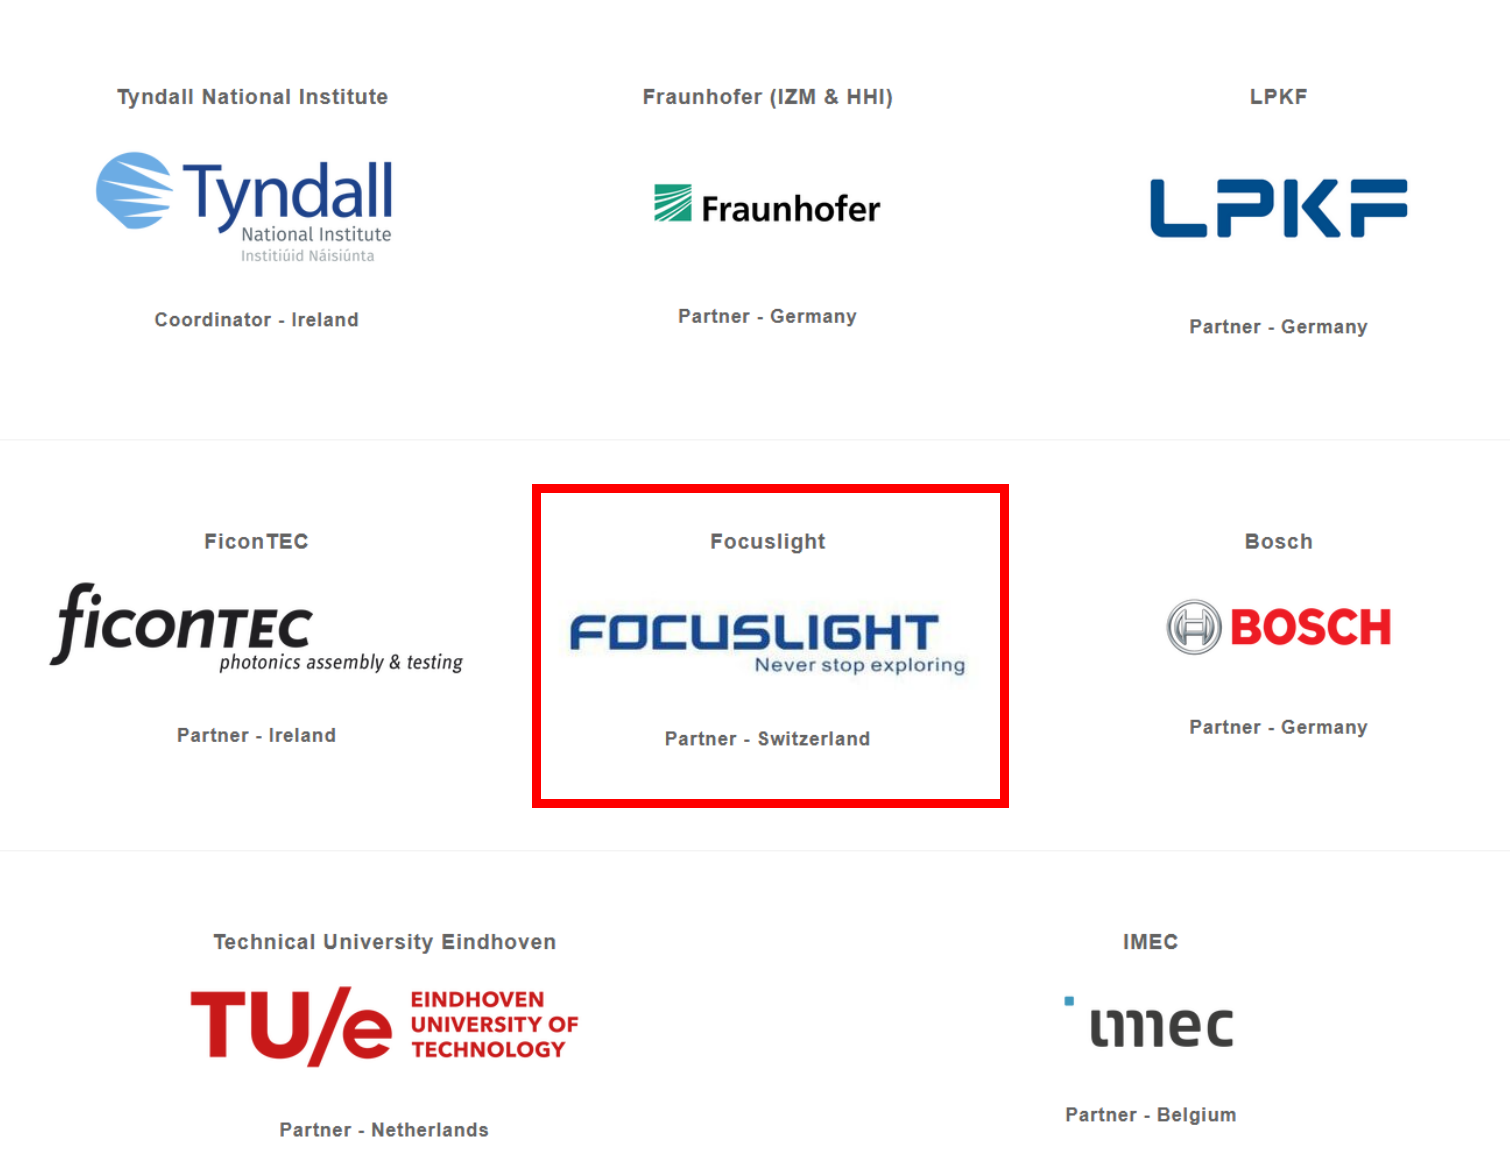
SMO在并购前已加入欧洲硅光封装协作项目。研发任务横跨封装设计与PDK、基板器件、封装工艺、测试、装备优化和验证样机;炬光继承的不只是客户联系,也包括共同开发接口、工艺和验证方法的长期协作网络。
Foundry、PDK、PIC/EIC与交换ASIC先确定模场、端口、热与封装边界。
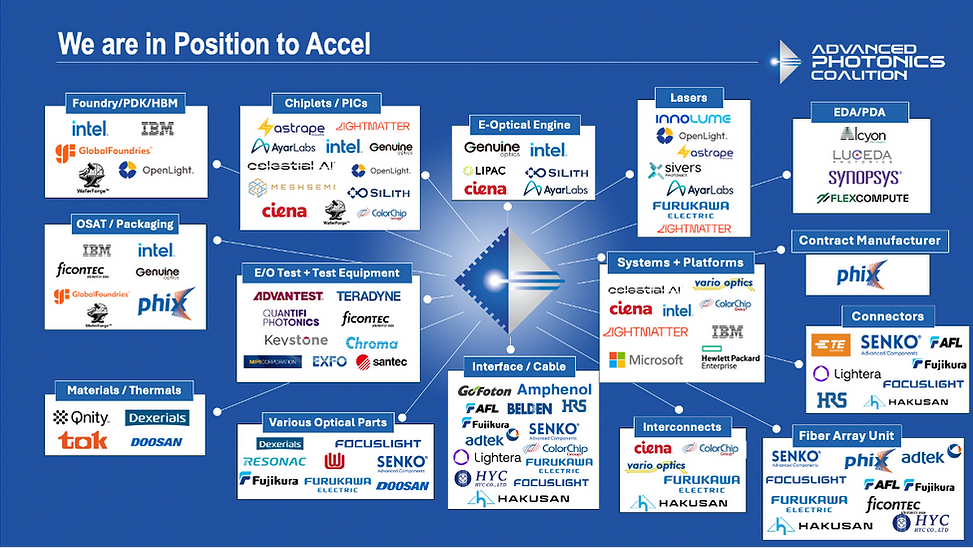
连接器、各种光学零件、接口/线缆、FAU均能看到Focuslight,长期协作有助于提前design-in。
OE集成、OSAT、合同制造、自动量测共同把单器件性能转化为整机良率。
系统与平台厂决定最终规模,联盟成员关系本身不构成订单或独供证据。
与一家未披露名称的全球领先晶圆代工企业签署MPLA与垂直光学耦合器技术许可。
直接客户、Foundry与公司可开展三方设计会议,终端客户有时参与技术讨论。
具体ASIC、光源、OSAT与系统厂商仅作角色示例,不代表已确认订单或直供关系。
资料来源:PhotonicLEAP ↗、Advanced Photonics Coalition公开生态图 ↗、公司技术许可公告及投资者交流,VecAI研究整理。生态成员身份与具体客户订单分别判断。
长期供应合作与前端商务拓展,共同连接国际光通信生态
高通道微光学导入依赖共同设计、质量认证与批量交付经验。瑞士微光学客户基础、集团现有供应关系和贴近客户的业务开发,有助于公司把既有能力延伸到AI数据中心。
Coherent:集团已公开确认长期供应合作
2025年3月,炬光获得Coherent全球卓越供应商奖,获奖类别为业务连续性与扩张规划。公司公告提及双方长期合作以及光通信、先进微光学方向,说明其质量、交付和扩产能力已进入国际客户的供应体系。
公司官网,2025-03-24 ↗。该奖项未披露具体CPO或OCS产品订单金额。
Lumentum等:瑞士微光学的客户积累早于本轮CPO周期
SUSS在2020年资本市场日材料中,将Lumentum、Finisar、Intel及Carl Zeiss SMT列为SMO高品质细分市场的客户。2024年炬光完成收购SMO,将工艺平台、人员和国际客户基础纳入瑞士炬光。
SUSS 2020资本市场日,第7页 ↗、收购完成公告 ↗。历史客户关系不等于2026年某款新品订单确认。
两地商务开发:贴近台湾制造生态与北美光通信客户
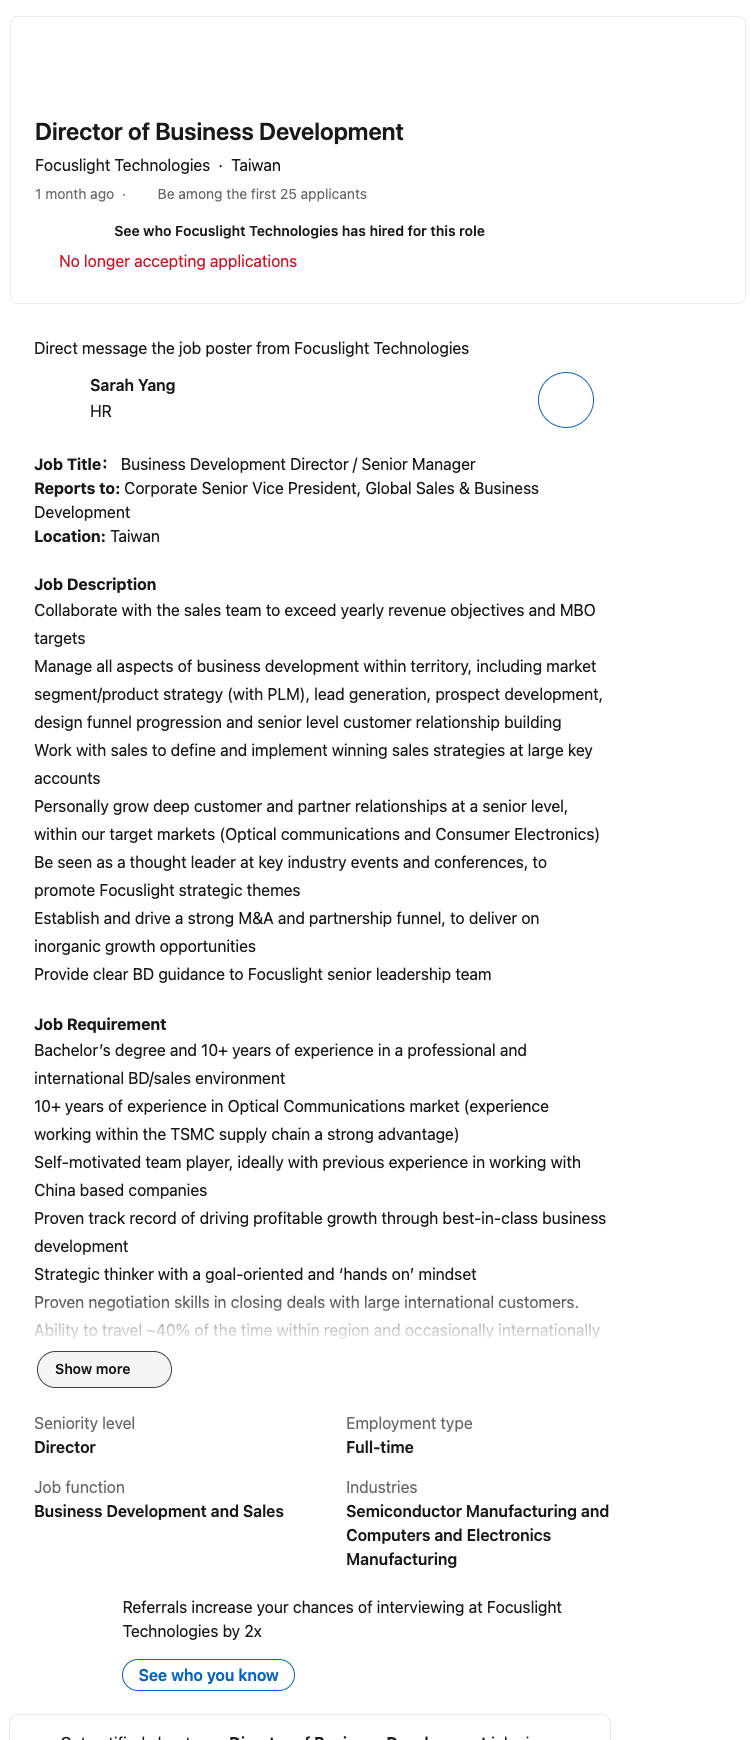
台湾:业务开发总监/高级经理
LinkedIn官方招聘截至2026-09-03已结束申请
要求10年以上光通信经验,TSMC供应链经历优先;负责光通信与消费电子市场的高级客户关系、设计导入及合作开发。岗位贴近晶圆制造与封装供应链。
硅谷/北美:高级业务开发总监
公开招聘转载原LinkedIn岗位已下线
聚焦北美光通信、消费电子及AI数据中心客户,重视与Lumentum、Coherent、NVIDIA、Meta等企业的既有联系或工作经验,拓展高层客户与合作伙伴关系。
招聘名单是候选人资源要求,不是已签约客户名录;台湾岗位和北美岗位均已结束申请。两地布局反映公司向客户研发与供应链协同前端靠拢,具体订单仍应依据后续披露跟踪。资料来源:公司及公开招聘信息,VecAI研究整理。
业务结构改善已经发生,合并利润仍在消化减值与费用
历史经营表现
年度收入与盈利:业务规模扩张,结构调整仍影响利润
营业收入毛利归母净利润毛利率归母净利率
| 期间 | 营业收入 | 毛利 | 归母净利润 | 毛利率 | 归母净利率 |
|---|---|---|---|---|---|
| 2023A | 5.61 | 2.69 | 0.91 | 48.0% | 16.1% |
| 2024A | 6.2 | 1.74 | -1.75 | 28.1% | -28.2% |
| 2025A | 8.8 | 3.15 | -0.38 | 35.8% | -4.4% |
查看完整数据(亿元、%)
| 指标 | 2023A | 2024A | 2025A |
|---|---|---|---|
| 营业收入 | 5.61 | 6.20 | 8.80 |
| 毛利 | 2.69 | 1.74 | 3.15 |
| 归母净利润 | 0.91 | -1.75 | -0.38 |
| 毛利率 | 48.0% | 28.1% | 35.8% |
| 归母净利率 | 16.1% | -28.2% | -4.4% |
| 收入同比增速 | — | 10.5% | 41.9% |
| 归母净利同比增速 | — | -293.2% | — |
柱形读取左轴,折线读取右轴;可切换利润率与同比增速。全年只与上年全年比较,半年度只与上年同期比较,无可比基期显示“—”。前期净利润为负时不计算同比百分比,转正年份标记为“扭亏”。实际披露数据。
2026H1主营收入结构
亿元;右侧为同比
| 期间 | 收入 | 同比增速 |
|---|---|---|
| 泛半导体 | 1.1 | 18% |
| 工业 | 1.1 | -17% |
| 光通信 | 0.7 | 215% |
| 汽车 | 0.6 | -19% |
| 医疗 | 0.4 | -11% |
| 消费电子 | 0.3 | 65% |
| 科研及其他 | 0 | — |
主营收入合计4.1494亿元,与营业总收入的差额为其他业务收入。
光通信收入连续六季抬升
亿元;括号为收入占比,2026Q2由半年报减Q1推导
| 期间 | 光通信收入 | 收入占比 |
|---|---|---|
| 2025Q1 | 0.1 | 6% |
| 2025Q2 | 0.1 | 5% |
| 2025Q3 | 0.2 | 8% |
| 2025Q4 | 0.3 | 10% |
| 2026Q1 | 0.3 | 16% |
| 2026Q2* | 0.3 | 16% |
2026H1光通信收入0.6688亿元、同比增长214.89%;2026Q2收入约0.3444亿元,环比增长6.17%。
2026H1的会计亏损与经营趋势分化:审慎观察值约0.03亿元
报告期归母亏损0.67亿元;剔除股份支付、商誉减值和汇兑波动,但保留更具经营属性的存货减值后,利润接近盈亏平衡;全量剔除资产减值后约为0.38亿元。
2026H1同比同口径桥:约0.20亿元
各期异常项剔除:审慎观察值保留存货减值
- 报告归母
- 0.91亿
- 剔除股份支付影响后
- 0.98亿
- 审慎观察值
- 0.88亿
- 剔除全部减值后
- 1.13亿
- 报告归母
- -1.75亿
- 剔除股份支付影响后
- -1.77亿
- 审慎观察值
- -0.82亿
- 剔除全部减值后
- -0.41亿
- 报告归母
- -0.38亿
- 剔除股份支付影响后
- -0.04亿
- 审慎观察值
- -0.12亿
- 剔除全部减值后
- 0.31亿
- 报告归母
- -0.67亿
- 剔除股份支付影响后
- -0.35亿
- 审慎观察值
- 0.03亿
- 剔除全部减值后
- 0.38亿
| 期间 | 报告归母 | 存货减值 | 商誉减值 | 其他长期资产减值 | 股份支付费用 | 剔除股份支付影响后归母 | 汇兑损失/(收益) | 审慎观察值 | 剔除全部减值后观察值 |
|---|---|---|---|---|---|---|---|---|---|
| 2023A | 0.905 | 0.250 | 0.000 | 0.000 | 0.090 | 0.982 | -0.099 | 0.883 | 1.133 |
| 2024A | -1.749 | 0.412 | 0.421 | 0.385 | -0.029 | -1.773 | 0.147 | -0.820 | -0.408 |
| 2025A | -0.384 | 0.430 | 0.000 | 0.000 | 0.408 | -0.037 | -0.083 | -0.120 | 0.310 |
| 2026H1 | -0.672 | 0.354 | 0.310 | 0.000 | 0.371 | -0.349 | 0.066 | 0.027 | 0.381 |
注:股份支付费用为税前费用总额,归母还原采用公司披露的归母影响;2026H1分别为0.371亿元和0.323亿元。同口径桥使用资产减值、股份支付归母影响和汇兑损益的同比不利增量,得出约0.20亿元可比利润;历史审慎值保留存货减值,全面值再剔除全部资产减值。其余机械加回未重新计算所得税影响,属于经营观察口径,不是公司披露的非GAAP指标。资料来源:公司2023—2025年报、2026年半年报及投资者活动记录,VecAI研究整理。
研发费用化支撑微纳光学布局,放量后的费用率摊薄值得跟踪
高通道器件从工艺开发走向客户验证,需要研发先于规模收入。公司研发投入均计入当期费用,微纳光学平台扩展与新应用开发因此直接体现在当前利润中。
炬光研发投入与费用率
研发投入/费用化额研发费用率
| 期间 | 研发投入/费用化额 | 研发费用率 |
|---|---|---|
| 2023A | 0.79 | 14% |
| 2024A | 0.95 | 15% |
| 2025A | 1.71 | 19% |
| — | — | |
| 2025H1 | 0.94 | 24% |
| 2026H1 | 0.89 | 21% |
2025年研发投入1.71亿元、同比增长80.09%;2026H1投入0.89亿元,费用率仍达21.28%。前期两次并购扩展了工艺平台,公司持续向光通信、消费电子与泛半导体研发倾斜资源。
2026H1研发同比-5.14%,公司解释为研发人员和项目节点管理优化带来薪酬减少。该期研发已含1155.20万元股份支付;全部研发费用不属于利润还原时应整体剔除的项目。
查看完整数据(亿元、%)
| 指标 | 2023A | 2024A | 2025A | 2025H1 | 2026H1 |
|---|---|---|---|---|---|
| 研发投入(亿元) | 0.79 | 0.95 | 1.71 | 0.94 | 0.89 |
| 其中:费用化额(亿元) | 0.79 | 0.95 | 1.71 | 0.94 | 0.89 |
| 资本化额(亿元) | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
| 研发费用率(%) | 14.01% | 15.33% | 19.46% | 23.91% | 21.28% |
三年年度+两期半年:光学元器件公司的研发强度
炬光科技腾景科技蓝特光学水晶光电
| 期间 | 炬光科技 | 腾景科技 | 蓝特光学 | 水晶光电 |
|---|---|---|---|---|
| 2023A | 14% | 10% | 9% | 8% |
| 2024A | 15% | 11% | 11% | 6% |
| 2025A | 19% | 12% | 8% | 6% |
| — | — | — | — | |
| 2025H1 | 24% | 11% | 10% | 6% |
| 2026H1 | 21% | 11% | 8% | 8% |
2026H1炬光研发费用率21.28%,腾景、蓝特、水晶分别为11.42%、7.58%、8.10%。炬光自2023年以来保持较高研发强度,多工艺平台与新应用投入先于规模收入;产品放量后的费用摊薄,是盈利弹性的重要来源。
四家公司均采用合并口径,所列期间研发投入均费用化。年度与半年度分区展示;研发费率可观察投入强度,但不同业务结构和规模会影响比较,不能直接作为技术实力或研发效率排名。
查看完整数据(亿元、%)
| 指标 | 2023A | 2024A | 2025A | 2025H1 | 2026H1 |
|---|---|---|---|---|---|
| 炬光科技研发(亿元) | 0.79 | 0.95 | 1.71 | 0.94 | 0.89 |
| 炬光科技费用率(%) | 14.01% | 15.33% | 19.46% | 23.91% | 21.28% |
| 腾景科技研发(亿元) | 0.34 | 0.47 | 0.70 | 0.29 | 0.49 |
| 腾景科技费用率(%) | 10.05% | 10.61% | 11.87% | 11.07% | 11.42% |
| 蓝特光学研发(亿元) | 0.66 | 1.17 | 1.23 | 0.56 | 0.77 |
| 蓝特光学费用率(%) | 8.69% | 11.27% | 7.99% | 9.75% | 7.58% |
| 水晶光电研发(亿元) | 4.24 | 4.08 | 4.15 | 1.94 | 2.82 |
| 水晶光电费用率(%) | 8.35% | 6.50% | 5.99% | 6.41% | 8.10% |
资料来源:炬光科技2024年年度报告、炬光科技2025年年度报告、炬光科技2026年半年度报告、腾景科技2024年年度报告、腾景科技2025年年度报告、腾景科技2026年半年度报告、蓝特光学2024年年度报告、蓝特光学2025年年度报告、蓝特光学2026年半年度报告、水晶光电2024年年度报告、水晶光电2025年年度报告、水晶光电2026年半年度报告,VecAI研究整理。金额为合并口径,H1为半年累计,不作全年实际值。
在建工程继续扩张,备货和预收款需要与交付、回款共同验证
固定资产和在建工程观察制造能力建设,存货、合同负债及经营现金流观察从备货到收入的转化。两组指标共同反映增长准备与资金占用,不能以单一余额替代订单判断。
固定资产与在建工程:新增投入仍在持续
固定资产净额在建工程在建占比
| 期间 | 固定资产净额 | 在建工程 | 在建占比 |
|---|---|---|---|
| 2023年末 | 3.29 | 0.6 | 16% |
| 2024年末 | 6.84 | 1.59 | 19% |
| 2025年末 | 6.74 | 2.79 | 29% |
| 2026年6月末 | 6.5 | 3.8 | 37% |
2026年6月末在建工程3.80亿元,较年初增长36.40%。固定资产净额降至6.50亿元,但半年新增原值4312万元、计提折旧5305万元,并受汇率折算及处置影响,净额下降不等于停止投资。
硅光学设备扩充514.39万元、MPLA试验工艺内制506.02万元等项目,提供了观察微光学制造能力建设的更直接线索。
2024年资产跃升包含两次并购;2026H1在建工程仍以西安二期及马来西亚新厂为主,不全部归属光通信。在建占比=在建工程÷(固定资产净额+在建工程)。
查看完整数据(亿元、%)
| 指标 | 2023年末 | 2024年末 | 2025年末 | 2026年6月末 |
|---|---|---|---|---|
| 固定资产净额(亿元) | 3.29 | 6.84 | 6.74 | 6.50 |
| 在建工程(亿元) | 0.60 | 1.59 | 2.79 | 3.80 |
| 合计(亿元) | 3.90 | 8.43 | 9.53 | 10.30 |
| 在建占比(%) | 15.50% | 18.85% | 29.26% | 36.91% |
存货与合同负债:跟踪交付和资金转化
存货净额合同负债存货跌价准备率
| 期间 | 存货净额 | 合同负债 | 存货跌价准备率 |
|---|---|---|---|
| 2023年末 | 2.05 | 0.13 | 23% |
| 2024年末 | 3.21 | 0.16 | 18% |
| 2025年末 | 2.88 | 0.39 | 20% |
| 2026年6月末 | 2.92 | 0.28 | 24% |
2026年6月末存货原值3.84亿元、较年初增长5.94%;净额2.92亿元,跌价准备率升至23.76%。在跟踪新产品备货时,也需要观察旧业务库存消化和减值压力。
合同负债降至0.28亿元。报告期有1089.72万元期初合同负债满足收入确认条件并转入营业收入。预收余额不是全部在手订单,下降可能同时包含交付转收入的影响。
2026H1经营现金流0.30亿元,购建长期资产支付现金1.01亿元;应收账款净额2.02亿元。存货准备率=跌价准备÷存货原值,金额均为期末存量,现金流为半年累计。
查看完整数据(亿元、%)
| 指标 | 2023年末 | 2024年末 | 2025年末 | 2026年6月末 |
|---|---|---|---|---|
| 存货原值(亿元) | 2.66 | 3.93 | 3.62 | 3.84 |
| 存货跌价准备(亿元) | 0.61 | 0.72 | 0.74 | 0.91 |
| 存货净额(亿元) | 2.05 | 3.21 | 2.88 | 2.92 |
| 存货准备率(%) | 22.96% | 18.41% | 20.49% | 23.76% |
| 合同负债(亿元) | 0.13 | 0.16 | 0.39 | 0.28 |
| 应收账款净额(亿元) | 1.55 | 1.47 | 2.06 | 2.02 |
资料来源:炬光科技2024年年度报告、炬光科技2025年年度报告、炬光科技2026年半年度报告,VecAI研究整理。金额为合并口径;资产及负债为期末存量,现金流为对应期间累计。
资产负债率25.99%
同比增长85.62%
2025年为194天
2025年为72天
同一微光学平台向晶圆制造、消费感知与智能照明外溢
光通信是当前弹性主线,但晶圆级复制、微纳结构、激光整形和热管理能力也能被其他下游复用。对这些业务应分开看存量收入、客户验证和远期期权。
泛半导体
H1 1.11亿元 · +18.04%DRAM晶圆退火模块已验证并交付;2026H1完成下一代存储退火光学系统设计、进入样品制作。LAB激光辅助键合获得中国、韩国客户样机及重复订单,开始小批量交付,应用从晶圆制程扩展到先进封装。
XR / dToF / 移动感知
H1 0.29亿元 · +64.78%与CMOS图像传感器匹配的微型相机模组支持眼球追踪、手势和环境感知;与MicroLED匹配的微光学支持投影。样品交付后正推进非主要供应商量产导入,公司力争2026H2进入量产,并获得新客户研发服务订单。
晶圆级消费光学
多层·耐回流·大批量复制Heptagon的WLO/PoG在晶圆上构建多层、耐回流光学结构,同时满足尺寸、成本与SMT封装要求。先以成熟低值量产品进入客户供应链,再向高值量感知模组延伸;1060nm VCSEL配套微光学继续研发与客户验证。
无创血糖
8亿元收入情景激光发射、光束整形、接收和封装构成完整光路。按US$12/台、1000万台、约6.67汇率测算,远期收入约8亿元,25%净利率对应利润约2亿元。当前消费电子预测纳入光谱测量模组的潜在工程导入贡献,未将该8亿元远期规模直接计入;终端放量仍取决于有效性验证、客户定点和相应认证。
汽车感知与智能照明
H1 0.56亿元 · -18.88%已披露LiDAR定点全部取消;汽车投影受海外客户采购策略影响未获新增提货。大灯MLA上半年稳定,部分项目进入生命周期后期、交付延迟影响下半年;BrightView等智能照明提供新产品拓展方向。
XR与光谱测量模组,打开消费电子收入增长空间
眼球追踪、手势感知、微型投影与无创血糖光谱测量,都可复用公司的晶圆级光学、激光整形与封装平台。结合XR项目爬坡和新模组工程导入,预计消费电子收入2027年为2.18亿元、2028年为4.47亿元;此后随客户放量继续增长。这些是项目拓展的研究预测,不等同于已获订单。
业务进展来源:2025年年度报告,第33—34、48页 ↗、2026年半年度报告,第27—29、39—41页 ↗;模组空间与收入预测根据公司交流和VecAI产业调查结果整理。
IVPART IV · EARNINGS & VALUATION MODEL业绩预测与估值:产品线理论收入与合并报表分层建模
先以量、价、份额测算七条光通信产品线的行业组件空间与理论预估收入,再按已量产基础盘、订单验收、扩产和良率逐项映射到合并报表,最后以合并归母净利与PE估值。
−
业绩预测与估值:产品线理论收入与合并报表分层建模
先以量、价、份额测算七条光通信产品线的行业组件空间与理论预估收入,再按已量产基础盘、订单验收、扩产和良率逐项映射到合并报表,最后以合并归母净利与PE估值。
当前情景
基准情形
参数沙盘
口径下表列示实际使用的逐产品份额。产品线业务净利率用于理论利润测算;公司归母净利润由分部毛利、费用、减值和所得税逐项计算。
光通信理论预估收入情景
亿元;深蓝收入,浅蓝业务净利
| 期间 | 理论预估收入 | 业务净利润 | 业务净利率 |
|---|---|---|---|
| 2026E | 6.3 | 2.1 | 33% |
| 2027E | 41 | 14 | 33% |
| 2028E | 119 | 39 | 33% |
| 2029E | 214 | 71 | 33% |
| 2030E | 302 | 100 | 33% |
由需求、单机用量、公司份额、价格与业务净利率驱动,是产品线理论预估,不是公司合并报表预测。
同样的系统出货量,高端口与高带宽产品创造不同的器件需求
OCS按适用路线的参考系统等效台数区分小、大端口;CPO按交换容量区分102.4T与204.8T。下列规格占比可调,数量、组件空间和公司盈利随之更新。
小端口OCS · 输入+输出256通道
大端口OCS320×320 · 输入+输出640通道
102.4T CPO32个FAU × 36通道/FAU
204.8T CPO32个FAU × 72通道/FAU
| 项目 | 2026E | 2027E | 2028E | 2029E | 2030E |
|---|---|---|---|---|---|
| OCS总需求 | 2 | 10 | 20 | 32 | 45 |
| 其中:大端口比例 | |||||
| 小端口 / 大端口数量 | 1.5 / 0.5 | 6 / 4 | 9 / 11 | 11.2 / 20.8 | 11.25 / 33.75 |
| CPO交换系统总需求 | 2 | 20 | 50 | 85 | 120 |
| 其中:204.8T比例 | |||||
| 102.4T / 204.8T数量 | 2 / 0 | 20 / 0 | 30 / 20 | 29.75 / 55.25 | 24 / 96 |
端口与通道为不同口径:128×128参考系统有128个输入和128个输出,总光通道256个。较大端口阵列和72通道FAU对整列一致性的要求更高,对应更高规格单价与配套份额。资料来源:VecAI研究测算。
从组件空间到公司收入:高规格优势与客户覆盖共同决定份额
逐规格空间分别乘以对应份额后加总。高规格有望获得更高配套份额;FAU棱镜透镜阵列各年、各规格均按45%测算。以下份额为研究预测。
| 产品 / 规格 | 2026E | 2027E | 2028E | 2029E | 2030E | 判断依据 |
|---|---|---|---|---|---|---|
| 800G 可插拔透镜800G | 4% | 9% | 10% | 10% | 10% | 成熟市场随客户导入和供货规模提高份额。 |
| 1.6T 可插拔透镜1.6T | 4% | 9% | 10% | 10% | 10% | 硅光模块放量,沿用同类透镜客户的份额路径。 |
| OCS NxN透镜阵列小端口128×128 | 90% | 90% | 80% | 70% | 60% | 大端口阵列对全阵列一致性要求更高;其后随多供方进入回落。 |
| OCS NxN透镜阵列大端口320×320 | 95% | 95% | 85% | 75% | 65% | |
| FAU V 型槽阵列102.4T | 45% | 50% | 55% | 60% | 65% | 高通道同步加工降低累积误差,随客户验证转量产提升。 |
| FAU V 型槽阵列204.8T | 50% | 55% | 60% | 65% | 70% | |
| FAU 棱镜透镜阵列102.4T | 45% | 45% | 45% | 45% | 45% | 晶圆级透镜与棱镜组合覆盖多种方案;各规格均按45%估计。 |
| FAU 棱镜透镜阵列204.8T | 45% | 45% | 45% | 45% | 45% | |
| 外置激光器透镜+热沉102.4T | 45% | 45% | 43.3% | 41.7% | 40% | 高功率CW耦合与热管理协同;后期考虑其他供应商扩产。 |
| 外置激光器透镜+热沉204.8T | 50% | 50% | 48.3% | 46.7% | 45% | |
| FAU 关键尺寸量测设备102.4T | 10% | 30% | 45% | 50% | 55% | 跟随FAU自动化量测导入,份额与交付验收分开假设。 |
| FAU 关键尺寸量测设备204.8T | 15% | 35% | 50% | 55% | 60% |
理论预估收入=各规格组件空间×对应份额;再按收入兑现率反映交付、产能与验收进度。大端口OCS、204.8T配套器件的基准份额比低规格高5个百分点,棱镜透镜阵列除外。资料来源:公司披露、产业调研,VecAI研究测算。
七条产品线 · 行业组件空间(亿元)
规格分别列示;组件数量以“出货量×单机总用量”呈现,空间未乘公司份额。
左右滑动查看完整年份
| 产品 / 规格 | 2026E | 2027E | 2028E | 2029E | 2030E | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 单价 | 出货量×单位用量 | 空间 | 单价 | 出货量×单位用量 | 空间 | 单价 | 出货量×单位用量 | 空间 | 单价 | 出货量×单位用量 | 空间 | 单价 | 出货量×单位用量 | 空间 | |
| 800G 可插拔透镜800G | 4元/只透镜 | 5,600万 × 10只光模块 × 只透镜/模块 | 22.40 | 3.6元/只透镜 | 7,250万 × 10只光模块 × 只透镜/模块 | 26.10 | 3.24元/只透镜 | 5,000万 × 10只光模块 × 只透镜/模块 | 16.20 | 2.916元/只透镜 | 3,200万 × 10只光模块 × 只透镜/模块 | 9.33 | 2.6244元/只透镜 | 1,800万 × 10只光模块 × 只透镜/模块 | 4.72 |
| 1.6T 可插拔透镜1.6T | 5.6元/只透镜 | 1,880万 × 10只光模块 × 只透镜/模块 | 10.53 | 5.04元/只透镜 | 6,400万 × 10只光模块 × 只透镜/模块 | 32.26 | 4.536元/只透镜 | 10,500万 × 10只光模块 × 只透镜/模块 | 47.63 | 4.0824元/只透镜 | 14,500万 × 10只光模块 × 只透镜/模块 | 59.19 | 3.6742元/只透镜 | 16,000万 × 10只光模块 × 只透镜/模块 | 58.79 |
| OCS NxN透镜阵列小端口128×128 | 20元/总光通道 | 1.5万 × 256台参考系统 × 总光通道/台 | 0.77 | 16元/总光通道 | 6万 × 256台参考系统 × 总光通道/台 | 2.46 | 14.4元/总光通道 | 9万 × 256台参考系统 × 总光通道/台 | 3.32 | 12.96元/总光通道 | 11.2万 × 256台参考系统 × 总光通道/台 | 3.72 | 11.664元/总光通道 | 11.25万 × 256台参考系统 × 总光通道/台 | 3.36 |
| OCS NxN透镜阵列大端口320×320 | 40元/总光通道 | 0.5万 × 640台参考系统 × 总光通道/台 | 1.28 | 32元/总光通道 | 4万 × 640台参考系统 × 总光通道/台 | 8.19 | 28.8元/总光通道 | 11万 × 640台参考系统 × 总光通道/台 | 20.28 | 25.92元/总光通道 | 20.8万 × 640台参考系统 × 总光通道/台 | 34.50 | 23.328元/总光通道 | 33.75万 × 640台参考系统 × 总光通道/台 | 50.39 |
| FAU V 型槽阵列102.4T | 8.96元/通道 | 2万 × 1,152台CPO交换系统 × 光学通道/台 | 2.06 | 7.168元/通道 | 20万 × 1,152台CPO交换系统 × 光学通道/台 | 16.52 | 6.4512元/通道 | 30万 × 1,152台CPO交换系统 × 光学通道/台 | 22.30 | 5.8061元/通道 | 29.75万 × 1,152台CPO交换系统 × 光学通道/台 | 19.90 | 5.2255元/通道 | 24万 × 1,152台CPO交换系统 × 光学通道/台 | 14.45 |
| FAU V 型槽阵列204.8T | 11.2元/通道 | 0万 × 2,304台CPO交换系统 × 光学通道/台 | 0.00 | 8.96元/通道 | 0万 × 2,304台CPO交换系统 × 光学通道/台 | 0.00 | 8.064元/通道 | 20万 × 2,304台CPO交换系统 × 光学通道/台 | 37.16 | 7.2576元/通道 | 55.25万 × 2,304台CPO交换系统 × 光学通道/台 | 92.39 | 6.5318元/通道 | 96万 × 2,304台CPO交换系统 × 光学通道/台 | 144.47 |
| FAU 棱镜透镜阵列102.4T | 12.8元/通道 | 2万 × 1,152台CPO交换系统 × 光学通道/台 | 2.95 | 10.24元/通道 | 20万 × 1,152台CPO交换系统 × 光学通道/台 | 23.59 | 9.216元/通道 | 30万 × 1,152台CPO交换系统 × 光学通道/台 | 31.85 | 8.2944元/通道 | 29.75万 × 1,152台CPO交换系统 × 光学通道/台 | 28.43 | 7.465元/通道 | 24万 × 1,152台CPO交换系统 × 光学通道/台 | 20.64 |
| FAU 棱镜透镜阵列204.8T | 16元/通道 | 0万 × 2,304台CPO交换系统 × 光学通道/台 | 0.00 | 12.8元/通道 | 0万 × 2,304台CPO交换系统 × 光学通道/台 | 0.00 | 11.52元/通道 | 20万 × 2,304台CPO交换系统 × 光学通道/台 | 53.08 | 10.368元/通道 | 55.25万 × 2,304台CPO交换系统 × 光学通道/台 | 131.98 | 9.3312元/通道 | 96万 × 2,304台CPO交换系统 × 光学通道/台 | 206.39 |
| 外置激光器透镜+热沉102.4T | 64元/激光器(透镜+热沉) | 2万 × 128台CPO交换系统 × 套光源配套/台 | 1.64 | 51.2元/激光器(透镜+热沉) | 20万 × 128台CPO交换系统 × 套光源配套/台 | 13.11 | 46.08元/激光器(透镜+热沉) | 30万 × 128台CPO交换系统 × 套光源配套/台 | 17.69 | 41.472元/激光器(透镜+热沉) | 29.75万 × 128台CPO交换系统 × 套光源配套/台 | 15.79 | 37.3248元/激光器(透镜+热沉) | 24万 × 128台CPO交换系统 × 套光源配套/台 | 11.47 |
| 外置激光器透镜+热沉204.8T | 80元/激光器(透镜+热沉) | 0万 × 128台CPO交换系统 × 套光源配套/台 | 0.00 | 64元/激光器(透镜+热沉) | 0万 × 128台CPO交换系统 × 套光源配套/台 | 0.00 | 57.6元/激光器(透镜+热沉) | 20万 × 128台CPO交换系统 × 套光源配套/台 | 14.75 | 51.84元/激光器(透镜+热沉) | 55.25万 × 128台CPO交换系统 × 套光源配套/台 | 36.66 | 46.656元/激光器(透镜+热沉) | 96万 × 128台CPO交换系统 × 套光源配套/台 | 57.33 |
| FAU 关键尺寸量测设备102.4T | 6.4万元/台 | 2万 × 0.032台CPO交换系统 × 台量测设备/系统 | 0.41 | 6.4万元/台 | 20万 × 0.032台CPO交换系统 × 台量测设备/系统 | 4.10 | 6.4万元/台 | 30万 × 0.032台CPO交换系统 × 台量测设备/系统 | 6.14 | 6.4万元/台 | 29.75万 × 0.032台CPO交换系统 × 台量测设备/系统 | 6.09 | 6.4万元/台 | 24万 × 0.032台CPO交换系统 × 台量测设备/系统 | 4.92 |
| FAU 关键尺寸量测设备204.8T | 8万元/台 | 0万 × 0.032台CPO交换系统 × 台量测设备/系统 | 0.00 | 8万元/台 | 0万 × 0.032台CPO交换系统 × 台量测设备/系统 | 0.00 | 8万元/台 | 20万 × 0.032台CPO交换系统 × 台量测设备/系统 | 5.12 | 8万元/台 | 55.25万 × 0.032台CPO交换系统 × 台量测设备/系统 | 14.14 | 8万元/台 | 96万 × 0.032台CPO交换系统 × 台量测设备/系统 | 24.58 |
| 合计(亿元) | — | — | 42.04 | — | — | 126.32 | — | — | 275.51 | — | — | 452.13 | — | — | 601.50 |
FAU总用量:102.4T为32×36=1,152通道/台,204.8T为32×72=2,304通道/台;量测设备按32个FAU/系统÷1,000个FAU产能/设备配置,即0.032台设备/系统。表中小、大端口OCS仅覆盖适用路线,不代表所有OCS结构均采用相同器件。
| 技术类别 / 产品 | 2026E | 2027E | 2028E | 2029E | 2030E |
|---|---|---|---|---|---|
| 可插拔800G 可插拔透镜 | 0.90 | 2.35 | 1.62 | 0.93 | 0.47 |
| 可插拔1.6T 可插拔透镜 | 0.42 | 2.90 | 4.76 | 5.92 | 5.88 |
| OCSOCS NxN透镜阵列 | 1.91 | 9.99 | 19.89 | 28.48 | 34.77 |
| CPO相关器件FAU V 型槽阵列 | 0.93 | 8.26 | 34.56 | 71.99 | 110.52 |
| CPO相关器件FAU 棱镜透镜阵列 | 1.33 | 10.62 | 38.22 | 72.18 | 102.16 |
| CPO相关器件外置激光器透镜+热沉 | 0.74 | 5.90 | 14.79 | 23.69 | 30.39 |
| 检测设备FAU 关键尺寸量测设备 | 0.04 | 1.23 | 5.32 | 10.83 | 17.45 |
| 合计(亿元) | 6.26 | 41.25 | 119.17 | 214.02 | 301.64 |
| 技术类别 / 产品 | 2026E | 2027E | 2028E | 2029E | 2030E |
|---|---|---|---|---|---|
| 可插拔800G 可插拔透镜 | 0.30 | 0.78 | 0.53 | 0.31 | 0.16 |
| 可插拔1.6T 可插拔透镜 | 0.14 | 0.96 | 1.57 | 1.95 | 1.94 |
| OCSOCS NxN透镜阵列 | 0.63 | 3.30 | 6.56 | 9.40 | 11.47 |
| CPO相关器件FAU V 型槽阵列 | 0.31 | 2.72 | 11.40 | 23.76 | 36.47 |
| CPO相关器件FAU 棱镜透镜阵列 | 0.44 | 3.50 | 12.61 | 23.82 | 33.71 |
| CPO相关器件外置激光器透镜+热沉 | 0.24 | 1.95 | 4.88 | 7.82 | 10.03 |
| 检测设备FAU 关键尺寸量测设备 | 0.01 | 0.41 | 1.76 | 3.57 | 5.76 |
| 合计(亿元) | 2.07 | 13.61 | 39.33 | 70.63 | 99.54 |
独立NPO需求、技术许可费未单列;PIC端MPLA、FAU集成代工未独立纳入七线合计。后文光引擎法将CPO/NPO作为另一种需求视角单独比较,不与此处结果相加。资料来源:VecAI研究测算。
单位价格、系统用量与年度价格路径可在文末详细测算表中查看。PIC端MPLA及FAU集成代工属于后续产品延伸,未单独计入当前七条产品线合计。下载模型展示发布情景,网页自定义参数保存在当前浏览器。
公司整体业绩预测
基准情形:高毛利光通信放量,综合盈利随收入结构改善
亿元。产品线理论预估用于看长期弹性;合并报表逐项纳入已量产基础盘、OCS、NPO/CPO与量测的交付节奏,再叠加非光通信业务。
公司业绩预测
营业收入、毛利与归母净利润:规模增长如何转化为盈利
营业收入毛利归母净利润毛利率归母净利率
| 期间 | 营业收入 | 毛利 | 归母净利润 | 毛利率 | 归母净利率 |
|---|---|---|---|---|---|
| 2025A | 8.8 | 3.15 | -0.38 | 35.8% | -4.4% |
| 2026H1A | 4.19 | 1.81 | -0.67 | 43.3% | -16.1% |
| 2026E | 11.31 | 5.5 | 0.82 | 48.7% | 7.3% |
| 2027E | 39.99 | 22.32 | 8.45 | 55.8% | 21.1% |
| 2028E | 107.69 | 62.29 | 31.04 | 57.8% | 28.8% |
| 2029E | 184.96 | 108.25 | 56.53 | 58.5% | 30.6% |
| 2030E | 256.11 | 150.56 | 81.91 | 58.8% | 32.0% |
查看完整数据(亿元、%)
| 指标 | 2025A | 2026H1A | 2026E | 2027E | 2028E | 2029E | 2030E |
|---|---|---|---|---|---|---|---|
| 营业收入 | 8.80 | 4.19 | 11.31 | 39.99 | 107.69 | 184.96 | 256.11 |
| 毛利 | 3.15 | 1.81 | 5.50 | 22.32 | 62.29 | 108.25 | 150.56 |
| 归母净利润 | -0.38 | -0.67 | 0.82 | 8.45 | 31.04 | 56.53 | 81.91 |
| 毛利率 | 35.8% | 43.3% | 48.7% | 55.8% | 57.8% | 58.5% | 58.8% |
| 归母净利率 | -4.4% | -16.1% | 7.3% | 21.1% | 28.8% | 30.6% | 32.0% |
| 收入同比增速 | 41.9% | 6.6% | 28.5% | 253.5% | 169.3% | 71.8% | 38.5% |
| 归母净利同比增速 | — | — | 扭亏 | 926.9% | 267.2% | 82.1% | 44.9% |
柱形读取左轴,折线读取右轴;可切换利润率与同比增速。全年只与上年全年比较,半年度只与上年同期比较,无可比基期显示“—”。前期净利润为负时不计算同比百分比,转正年份标记为“扭亏”。2026H1为实际半年值,不作年化;预测由当前情景的产品收入、毛利率及费用假设计算。
| 指标 | 2025A | 2026H1A | 2026H2E | 2026E |
|---|---|---|---|---|
| 营业收入 | 8.800 | 4.186 | 7.126 | 11.311 |
| 毛利 | 3.149 | 1.814 | 3.690 | 5.504 |
| 归母净利润 | -0.384 | -0.672 | 1.495 | 0.823 |
财报毛利率锚点
2025年产品毛利率修复,但不同业务的盈利基础仍明显分化
2023—2025年财报按产品披露收入与成本,应用市场收入另行披露。下表反映产品盈利能力,后续各应用市场的毛利率为研究预测。
| 财报产品口径 | 2023A | 2024A | 2025A | 对预测的约束 |
|---|---|---|---|---|
| 半导体激光元器件和原材料 | 2.29毛利率 42.3% | 1.50毛利率 45.5% | 1.44毛利率 28.0% | 产品组合波动较大;不能直接代表外置激光器热沉等新产品毛利率 |
| 激光光学元器件 | 2.07毛利率 50.6% | 2.87毛利率 38.4% | 3.94毛利率 42.7% | 工业与光通信微光学的主要历史锚点,2025年毛利率42.74% |
| 汽车应用解决方案 | 0.46毛利率 65.3% | 0.77毛利率 -21.8% | 1.27毛利率 37.3% | 瑞士产线调整使2024年异常为负,2025年转产后恢复至37.29% |
| 泛半导体制程解决方案 | 0.63毛利率 49.7% | 0.69毛利率 41.0% | 0.87毛利率 54.3% | 2025年毛利率54.30%,预测采用略低的52%稳态假设 |
| 医疗健康解决方案 | 0.12毛利率 40.7% | 0.17毛利率 33.2% | 0.27毛利率 33.8% | 2024—2025年稳定在33%—34%,预测按34% |
| 全球光子工艺和制造服务 | — | 0.17毛利率 -128.9% | 0.93毛利率 -4.0% | 并购后仍处爬坡期;不以历史负毛利直接外推消费电子新品 |
综合毛利率47.96% → 28.11% → 35.78% → 43.34%2023A / 2024A / 2025A / 2026H1A
激光光源与应用产品34.8%2026H1收入 1.03亿元
激光光学产品53.9%2026H1收入 2.31亿元
全球光子工艺和制造服务8.8%2026H1收入 0.62亿元
研发服务及加工服务69.5%2026H1收入 0.18亿元
2024年汽车与全球光子工艺制造受产线调整、并购评估增值成本及高运营成本影响;2025年汽车转产后毛利率恢复至37.29%,泛半导体升至54.30%。2026H1综合毛利率改善主要来自产品结构、汽车转产降本及工业/光通信制造效率提升。资料来源:公司2023—2025年年报、2026年半年报;预测毛利率为VecAI研究假设。
毛利率回测与商业本质
高毛利来自“关键光路价值”,而不是材料成本本身
应用市场毛利率并未单独披露,因此先用当前成熟期假设反算历史综合毛利率,再用半导体级微纳光学同业验证可能区间。
差异 +7.3pct。全球光子工艺制造仍处于整合与低稼动爬坡期,成熟假设会高估当期表现。
差异 +2.0pct。偏差已收窄至可接受范围,说明当前组合可作为成熟期预测锚点。
成熟产线、镀膜内制和高附加值产品结构曾支持60%以上产品毛利率;2022年分类口径调整,历史只用于验证工艺平台的盈利上限,不等同于未来光通信实际值。2021年报 ↗ 2022年报 ↗
外部参照:Enplas Digital Communication FY2024营业利润率55.2%,其中光纤透镜约占分部收入76%。这是分部营业利润率且仍含LED扩散透镜,只用于佐证光纤微透镜放量后的经营杠杆。官方业绩资料 ↗
01 · 半导体级工艺亚微米结构与多平台制造
→光刻、刻蚀、复制、镀膜、切割和量测共同决定结构精度,设备只是起点,稳定工艺窗口才是量产能力。
02 · 阵列良率单通道误差会累积
→高通道阵列要求每一路同时满足位置、角度、焦距与表面质量;局部偏差即可抬高整件损耗并压低良率。
03 · 系统价值小器件控制整条光路
→耦合损耗会传导至激光功率、热负荷、误码率和链路预算,微光学在BOM中体积不大,却决定昂贵光引擎能否稳定工作。
04 · Know-how与认证设计—工艺—量测闭环
配方、治具、补偿算法和客户光路联合设计难以仅凭图纸复制;长验证周期与有限合格供应商形成切换成本。
预测口径:光通信毛利率按成熟量产期60%固定至2030年,不假设规模放大后继续提升;其成立条件是高端产品结构、良率与稼动率同步达到规划水平。
理论预估收入 × 收入兑现率 → 光通信收入,再加其他业务
| 产品 / 收入项目 | 2026E | 2027E | 2028E | 2029E | 2030E |
|---|---|---|---|---|---|
| 800G 可插拔透镜 | 0.720.90 × 80% | 2.112.35 × 90% | 1.461.62 × 90% | 0.840.93 × 90% | 0.430.47 × 90% |
| 1.6T 可插拔透镜 | 0.340.42 × 80% | 2.612.90 × 90% | 4.294.76 × 90% | 5.335.92 × 90% | 5.295.88 × 90% |
| OCS NxN透镜阵列 | 1.341.91 × 70% | 8.009.99 × 80% | 15.9119.89 × 80% | 22.7828.48 × 80% | 27.8134.77 × 80% |
| FAU V 型槽阵列 | 0.460.93 × 50% | 5.788.26 × 70% | 27.6534.56 × 80% | 57.5971.99 × 80% | 88.42110.52 × 80% |
| FAU 棱镜透镜阵列 | 0.661.33 × 50% | 7.4310.62 × 70% | 30.5838.22 × 80% | 57.7572.18 × 80% | 81.73102.16 × 80% |
| 外置激光器透镜+热沉 | 0.370.74 × 50% | 4.135.90 × 70% | 11.8414.79 × 80% | 18.9523.69 × 80% | 24.3130.39 × 80% |
| FAU 关键尺寸量测设备 | 0.000.04 × 0% | 0.611.23 × 50% | 3.735.32 × 70% | 7.5810.83 × 70% | 12.2117.45 × 70% |
| 光通信兑现收入合计 | 3.89 | 30.68 | 95.44 | 170.82 | 240.20 |
| 对应理论预估收入 | 6.26 | 41.25 | 119.17 | 214.02 | 301.64 |
| 非光通信业务收入 | 7.43 | 9.31 | 12.25 | 14.15 | 15.91 |
| 公司营业收入合计 | 11.31 | 39.99 | 107.69 | 184.96 | 256.11 |
- 行业组件空间×公司份额=理论预估收入;理论预估收入×收入兑现率=光通信收入预测。公司份额只计算一次。
- 收入兑现率按产品交付阶段设定,三种情形采用相同路径:可插拔80%后90%,OCS70%后80%,FAU/ELS器件50%/70%/80%,量测设备0%/50%/70%;2028年后保持相应比例。
- 可插拔、OCS、CPO/NPO相关FAU、ELS与量测设备分开计算;BOM交叉环节只计一次。
- 七条产品线未单列独立NPO需求与技术许可费;PIC端MPLA、FAU集成代工尚未独立纳入合计。
- 非光通信业务按分部独立预测,与光通信兑现收入相加形成公司营业收入;再按分部毛利率、费用、减值与税项计算归母净利润。
| 应用分部 | 2025A | 2026H1A | 2026E | 2027E | 2028E | 2029E | 2030E |
|---|---|---|---|---|---|---|---|
| 泛半导体2025年泛半导体解决方案毛利率54.30%;预测按52%稳态锚定 | 2.06毛利率未单独披露 | 1.11毛利率未单独披露 | 2.46毛利率 52.0% | 2.90毛利率 52.0% | 3.34毛利率 52.0% | 3.67毛利率 52.0% | 4.04毛利率 52.0% |
| 工业需求按低个位数增长;毛利率参考2025年激光光学元器件42.74% | 2.65毛利率未单独披露 | 1.07毛利率未单独披露 | 2.12毛利率 42.0% | 2.22毛利率 42.0% | 2.33毛利率 42.0% | 2.45毛利率 42.0% | 2.57毛利率 42.0% |
| 汽车取消项目影响消化后温和修复;参考2025年汽车产品37.29%,预测毛利率维持35% | 1.59毛利率未单独披露 | 0.56毛利率未单独披露 | 1.01毛利率 35.0% | 0.96毛利率 35.0% | 1.01毛利率 35.0% | 1.06毛利率 35.0% | 1.11毛利率 35.0% |
| 医疗健康成熟客户需求按约5%增长;毛利率参考2024—2025年约33%—34% | 1.05毛利率未单独披露 | 0.44毛利率未单独披露 | 0.89毛利率 34.0% | 0.94毛利率 34.0% | 0.99毛利率 34.0% | 1.03毛利率 34.0% | 1.09毛利率 34.0% |
| 消费电子XR光学与感知项目爬坡、无创血糖光谱测量模组潜在工程导入带动增长;为研究预测,非已确认订单或终端医疗认证。 毛利率按35%稳态研究假设。 | 0.68毛利率未单独披露 | 0.29毛利率未单独披露 | 0.84毛利率 35.0% | 2.18毛利率 35.0% | 4.47毛利率 35.0% | 5.81毛利率 35.0% | 6.98毛利率 35.0% |
| 科研及其他按稳定口径处理 | 0.12毛利率未单独披露 | 0.05毛利率未单独披露 | 0.11毛利率 50.0% | 0.11毛利率 50.0% | 0.12毛利率 50.0% | 0.12毛利率 50.0% | 0.13毛利率 50.0% |
| 光通信七条产品线理论收入×各自收入兑现率;毛利率固定60%,不假设随规模继续上升 | 0.66毛利率未单独披露 | 0.67毛利率未单独披露 | 3.89毛利率 60.0% | 30.68毛利率 60.0% | 95.44毛利率 60.0% | 170.82毛利率 60.0% | 240.20毛利率 60.0% |
| 营业收入 / 综合毛利率 | 8.8035.8% | 4.1943.3% | 11.3148.7% | 39.9955.8% | 107.6957.8% | 184.9658.5% | 256.1158.8% |
| 利润构成 | 2025A | 2026H1A | 2026E | 2027E | 2028E | 2029E | 2030E |
|---|---|---|---|---|---|---|---|
| 毛利 | 3.15 | 1.81 | 5.50 | 22.32 | 62.29 | 108.25 | 150.56 |
| 减:销售费用 / 费用率 | 0.495.5% | 0.235.6% | 0.544.8% | 1.804.5% | 3.233.0% | 5.182.8% | 6.402.5% |
| 减:管理费用 / 费用率 | 1.5417.5% | 0.7417.6% | 1.5313.5% | 4.6011.5% | 10.7710.0% | 17.579.5% | 23.059.0% |
| 减:研发费用 / 费用率 | 1.7119.5% | 0.8921.3% | 1.8116.0% | 5.4013.5% | 10.7710.0% | 17.579.5% | 23.059.0% |
| 减:财务费用及税金附加 | -0.05 | 0.10 | 0.18 | 0.50 | 1.02 | 1.48 | 1.79 |
| 减:资产减值 | 0.43 | 0.66 | 0.70 | 0.18 | 0.10 | 0.08 | 0.06 |
| 加:其他净收益 | 0.32 | 0.08 | 0.08 | 0.10 | 0.12 | 0.14 | 0.16 |
| 加:所得税收益 /(费用) | 0.26 | 0.07 | 0.00 | -1.49 | -5.48 | -9.98 | -14.46 |
| 归母净利润 | -0.38 | -0.67 | 0.82 | 8.45 | 31.04 | 56.53 | 81.91 |
费用预测保留较高强度的管理与研发投入,以支持多工艺平台、全球客户导入和量产组织建设,后续费用率仅小幅回落。费用率下降并非削减投入:本情景研发费用由2027年的5.40亿元增至2030年的23.05亿元。盈利弹性依赖产品收入兑现、规模化良率与单位成本改善;本模型为利润表情景预测,未单独建立现金流及新增产能投资预测。
2025A和2026H1为实际披露;六大应用市场收入按原文万元两位换算,科研及其他含科研收入、其他业务及不足百元的舍入差额,以衔接合并营业收入。应用市场毛利率未单独披露。 历史产品毛利率只作为预测锚点,与应用市场并非一一对应;光通信预测毛利率固定为60%,不假设随规模继续上升。其他净收益合并列示其他收益、信用减值、投资与公允价值变动、处置及营业外净收支。资料来源:公司2023—2025年年报、2026年半年报;预测为VecAI研究测算。
不押注NPO/CPO的封装份额,直接跟踪3.2T及以上光引擎的器件需求
高通道V型槽、棱镜透镜阵列和外置光源配套,可服务于NPO与CPO。此处沿用行业部分的年度3.2T光学单元量,按光引擎结构计算公司器件收入,再加入可插拔与OCS,与交换系统规格法比较。
每个3.2T等效OE1个FAU · 36个物理光学通道
每2个3.2T等效OE1个ELSFP模块 · 8颗CW激光器
每颗CW光源1套透镜+热沉 · 合计每OE 4套
每1,000个FAU1台关键尺寸量测设备
参考法以36通道FAU配置测算V型槽与棱镜透镜阵列,外置光源按每两个光引擎配置一个ELSFP模块、每模块八颗CW激光器计算。公司份额、产品价格和兑现率沿用对应产品假设;FAU棱镜透镜阵列份额保持45%。
调整参考需求:年度3.2T光学单元量
修改该组数量会同步更新行业参考图与本节收入,不改变系统规格法及公司整体预测。行业需求情景系数只应用一次。
| 输入 | 2026E | 2027E | 2028E | 2029E | 2030E |
|---|---|---|---|---|---|
| 3.2T光学单元量 |
系统规格法·理论收入光引擎法·理论收入光引擎法相对差额
| 期间 | 系统规格法·理论收入 | 光引擎法·理论收入 | 光引擎法相对差额 |
|---|---|---|---|
| 2026E | 6.3 | 6.3 | 0% |
| 2027E | 41 | 31 | -24% |
| 2028E | 119 | 72 | -39% |
| 2029E | 214 | 173 | -19% |
| 2030E | 302 | 343 | 14% |
| 产品 / 比较项目 | 2026E | 2027E | 2028E | 2029E | 2030E |
|---|---|---|---|---|---|
| 800G 可插拔透镜 | 0.90 | 2.35 | 1.62 | 0.93 | 0.47 |
| 1.6T 可插拔透镜 | 0.42 | 2.90 | 4.76 | 5.92 | 5.88 |
| OCS NxN透镜阵列 | 1.91 | 9.99 | 19.89 | 28.48 | 34.77 |
| FAU V 型槽阵列 | 0.93 | 5.16 | 15.25 | 47.88 | 109.09 |
| FAU 棱镜透镜阵列 | 1.33 | 6.64 | 17.83 | 51.30 | 107.90 |
| 外置激光器透镜+热沉 | 0.74 | 3.69 | 9.54 | 26.39 | 53.28 |
| FAU 关键尺寸量测设备 | 0.04 | 0.77 | 3.44 | 12.22 | 31.41 |
| 光引擎法·理论收入合计 | 6.26 | 31.50 | 72.32 | 173.12 | 342.80 |
| 系统规格法·理论收入合计 | 6.26 | 41.25 | 119.17 | 214.02 | 301.64 |
| 两种方法差额 | 0.00 | -9.75 | -46.84 | -40.90 | +41.16 |
| 光引擎法·理论业务净利润 | 2.07 | 10.39 | 23.87 | 57.13 | 113.12 |
| 光引擎法·按相同兑现率折算收入 | 3.89 | 23.94 | 58.15 | 137.96 | 271.73 |
| 系统规格法·光通信兑现收入 | 3.89 | 30.68 | 95.44 | 170.82 | 240.20 |
差额主要来自年度需求数量、不同规格产品的定价与份额,以及外置光源的配套用量。光引擎法使用上文同一组3.2T需求,不再叠加交换系统法或Scale-up带宽法的数量。两种方法采用不同的需求数量与规格组合,是同一业务的两套需求情景,并非仅作单位换算。参考收入与利润不叠加至公司整体预测;可插拔与OCS在两种方法中保持一致。
3.2T、36通道及ELSFP配置适用于该参考硅光架构,不机械套用于VCSEL或microLED空间阵列;后两者需按实际微透镜、纤芯和光源BOM另行估计。来源:NVIDIA光引擎与ELS配置、产业调研,VecAI研究测算。
行业组件空间 → 理论预估收入 → 兑现收入 → 归母净利 → 估值
亿元,除每股价值外。理论预估收入已包含公司份额;按各产品交付进度计算光通信收入,再加其他业务收入,形成公司营业收入预测。
| 情景 | 2028E行业组件空间 | 2028E理论预估收入 | 2028E光通信兑现收入 | 收入兑现率 | 2028E合并收入 | 2028E归母净利 | 2030E合并收入 | 2030E归母净利 | 30× PE折现每股价值 |
|---|---|---|---|---|---|---|---|---|---|
| 审慎情形 | 231.83 | 89.28 | 71.50 | 80.1% | 83.75 | 23.70 | 204.11 | 64.76 | 468.5元 |
| 基准情形 | 275.51 | 119.17 | 95.44 | 80.1% | 107.69 | 31.04 | 256.11 | 81.91 | 613.5元 |
| 乐观情形 | 306.60 | 143.27 | 114.75 | 80.1% | 126.99 | 36.96 | 302.15 | 97.10 | 730.4元 |
2028E估值=2028E归母净利×30倍PE÷1.08²÷当前总股本,折现至2026年末。
2028年收入预测对应的制造任务:器件精度、量产规模与交付同步提升
高通道V型槽预测收入对应交付量,约61万只/月。
2028年204.8T系统占比40.0%,每台32个FAU由36通道向72通道升级。
关键尺寸量测设备预测交付量,取决于客户扩产及设备验收。
分小、大端口测算,对应约6,262万个准直通道的年度器件交付。
基准情形 · 合并盈利估值
用2028E合并归母净利31.04亿元锚定估值
光通信理论收入已按产品阶段折算进入合并报表,再叠加其他分部并扣除销管研、减值、财务和税项;上表可从行业空间逐项追溯到该利润口径。
2028E归母净利×PE,按8%折现至2026年末;不含募集资金尚未实现的增量价值。
2028E归母净利×PE,按8%折现至2026年末;不含募集资金尚未实现的增量价值。
2028E归母净利×PE,按8%折现至2026年末;不含募集资金尚未实现的增量价值。
基准情形2028E合并归母净利31.04亿元,为PE估值的唯一盈利基础。
理论收入乘各产品收入兑现率,得到预测期光通信收入;再加其他分部收入,统一计算公司毛利、费用与归母净利。
光通信收入转化、高毛利产品占比、股份支付和减值回落,共同决定合并净利预测能否兑现。
PE倍数与折现率为研究假设;上方为盈利情景估值,下方以行情快照计算当前市值对应的预测PE,两者含义不同。每股价值按总股本1.3014亿股计算;若最高发行650.69万股,完全摊薄股本为1.3665亿股,不考虑募集资金及其盈利贡献时,每股价值约摊薄4.8%。
CPO产业链可比公司:放量预期如何体现在盈利与估值中
炬光采用本报告基准情形预测,与设备、光器件及高密度连接器公司的2026—2028年盈利和PE并列观察。增长路径、盈利口径与估值时点不同,同业倍数仅作参照。
左右滑动查看盈利、估值及资料时点
| 公司 / 产业位置 | 预测年度 | 营业收入 | 净利润 | EPS | PE | 机构 / 报告日期 / 采用股价 |
|---|---|---|---|---|---|---|
| 炬光科技688167.SH · 微纳光学器件、材料与量测归母净利润 · 基准情形 | 2026E | 11.31 | 0.82 | 0.633 | 449.26 | VecAI研究2026-09-03收盘采用股价 284.18元总市值 369.83亿元行情来源 ↗ · 股本公告 ↗ |
| 2027E | 39.99 | 8.45 | 6.495 | 43.75 | ||
| 2028E | 107.69 | 31.04 | 23.852 | 11.91 | ||
| 罗博特科300757.SZ · 光模块与CPO自动化封装、测试设备美银调整口径 | 2026E | 20.65 | 1.44 | 0.861 | 561.06 | 美银证券 2026-08-20 采用股价 483.01元 |
| 2027E | 59.82 | 12.32 | 7.35 | 65.70 | ||
| 2028E | 102.26 | 30.10 | 17.96 | 26.89 | ||
| 天孚通信300394.SZ · 光器件、光引擎及FAU/ELS配套归母净利润 | 2026E | 91.77 | 36.40 | 3.34 | 83.13 | 东吴证券 2026-08-20 采用股价 277.40元研究报告 ↗ |
| 2027E | 125.68 | 48.61 | 4.46 | 62.24 | ||
| 2028E | 168.33 | 65.56 | 6.01 | 46.16 | ||
| 太辰光300570.SZ · MPO/MMC等高密度光连接器归母净利润 | 2026E | 26.15 | 5.07 | 2.23 | 72.00 | 群益证券(香港) 2026-08-17 采用股价 161.50元行情日:2026-08-14研究报告 ↗ |
| 2027E | 38.17 | 8.18 | 3.60 | 45.00 | ||
| 2028E | 51.06 | 11.80 | 5.20 | 31.00 |
炬光PE=369.83亿元快照市值÷对应年度预测归母净利润,不作折现;EPS按当期总股本1.30138971亿股计算,未计尚未完成的定增。亏损时PE记为NM。
同业采用各机构原报告的股价、盈利预测与PE,不是实时估值或跨机构一致预期。罗博特科净利润及EPS沿用美银调整口径,其余为归母口径;PE采用原表未取整的盈利预测计算,与展示的四舍五入EPS可能略有差异。
资料来源:公司公告、腾讯证券及新浪财经行情,美银证券、东吴证券、群益证券研究报告;炬光预测为VecAI研究测算。
展开详细量价份额与公式
| 技术类别 | 产品 | 年度 | 需求 | 单系统用量 | 基础单价 | 当年价格系数 | 当年单位价值 | 产品层价值空间 | 公司份额 | 公司收入 | 业务净利率 | 业务净利润 | 公司收入公式 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 可插拔 | 800G 可插拔透镜800G | 2026E | 5,600 万只光模块 | 10 只透镜/模块 | 4 元/只透镜 | 100.0% | 40 元/只光模块 | 22.4000亿元 | 4.0% | 0.8960亿元 | 33.0% | 0.2957亿元 | 光模块出货量×10只透镜×透镜单价×公司份额 |
| 可插拔 | 1.6T 可插拔透镜1.6T | 2026E | 1,880 万只光模块 | 10 只透镜/模块 | 5.6 元/只透镜 | 100.0% | 56 元/只光模块 | 10.5280亿元 | 4.0% | 0.4211亿元 | 33.0% | 0.1390亿元 | 光模块出货量×10只透镜×透镜单价×公司份额 |
| OCS | OCS NxN透镜阵列小端口128×128 | 2026E | 1.5 万台参考系统 | 256 总光通道/台 | 20 元/总光通道 | 100.0% | 5,120 元/台OCS | 0.7680亿元 | 90.0% | 0.6912亿元 | 33.0% | 0.2281亿元 | 分别测算小/大端口出货量×每台总光通道×规格单价×公司份额,再加总 |
| OCS | OCS NxN透镜阵列大端口320×320 | 2026E | 0.5 万台参考系统 | 640 总光通道/台 | 40 元/总光通道 | 100.0% | 25,600 元/台OCS | 1.2800亿元 | 95.0% | 1.2160亿元 | 33.0% | 0.4013亿元 | 分别测算小/大端口出货量×每台总光通道×规格单价×公司份额,再加总 |
| CPO相关器件 | FAU V 型槽阵列102.4T | 2026E | 2 万台CPO交换系统 | 1,152 光学通道/台 | 8.96 元/通道 | 100.0% | 322.6 元/只V槽 | 2.0644亿元 | 45.0% | 0.9290亿元 | 33.0% | 0.3066亿元 | 分规格CPO出货量×32只FAU×每只通道数×规格单价×公司份额,再加总 |
| CPO相关器件 | FAU V 型槽阵列204.8T | 2026E | 0 万台CPO交换系统 | 2,304 光学通道/台 | 11.2 元/通道 | 100.0% | 806.4 元/只V槽 | 0.0000亿元 | 50.0% | 0.0000亿元 | 33.0% | 0.0000亿元 | 分规格CPO出货量×32只FAU×每只通道数×规格单价×公司份额,再加总 |
| CPO相关器件 | FAU 棱镜透镜阵列102.4T | 2026E | 2 万台CPO交换系统 | 1,152 光学通道/台 | 12.8 元/通道 | 100.0% | 460.8 元/只阵列 | 2.9491亿元 | 45.0% | 1.3271亿元 | 33.0% | 0.4379亿元 | 分规格CPO出货量×32只FAU×每只通道数×规格单价×公司份额,再加总 |
| CPO相关器件 | FAU 棱镜透镜阵列204.8T | 2026E | 0 万台CPO交换系统 | 2,304 光学通道/台 | 16 元/通道 | 100.0% | 1,152 元/只阵列 | 0.0000亿元 | 45.0% | 0.0000亿元 | 33.0% | 0.0000亿元 | 分规格CPO出货量×32只FAU×每只通道数×规格单价×公司份额,再加总 |
| CPO相关器件 | 外置激光器透镜+热沉102.4T | 2026E | 2 万台CPO交换系统 | 128 套光源配套/台 | 64 元/激光器(透镜+热沉) | 100.0% | 64 元/套光源配套 | 1.6384亿元 | 45.0% | 0.7373亿元 | 33.0% | 0.2433亿元 | 分规格CPO出货量×128颗CW×每颗透镜与热沉价格×公司份额,再加总 |
| CPO相关器件 | 外置激光器透镜+热沉204.8T | 2026E | 0 万台CPO交换系统 | 128 套光源配套/台 | 80 元/激光器(透镜+热沉) | 100.0% | 80 元/套光源配套 | 0.0000亿元 | 50.0% | 0.0000亿元 | 33.0% | 0.0000亿元 | 分规格CPO出货量×128颗CW×每颗透镜与热沉价格×公司份额,再加总 |
| 检测设备 | FAU 关键尺寸量测设备102.4T | 2026E | 2 万台CPO交换系统 | 0.032 台量测设备/系统 | 64,000 元/台设备 | 100.0% | 64,000 元/台设备 | 0.4096亿元 | 10.0% | 0.0410亿元 | 33.0% | 0.0135亿元 | 分规格CPO出货量×32只FAU÷1000×设备价格×公司份额,再加总 |
| 检测设备 | FAU 关键尺寸量测设备204.8T | 2026E | 0 万台CPO交换系统 | 0.032 台量测设备/系统 | 80,000 元/台设备 | 100.0% | 80,000 元/台设备 | 0.0000亿元 | 15.0% | 0.0000亿元 | 33.0% | 0.0000亿元 | 分规格CPO出货量×32只FAU÷1000×设备价格×公司份额,再加总 |
| 可插拔 | 800G 可插拔透镜800G | 2027E | 7,250 万只光模块 | 10 只透镜/模块 | 4 元/只透镜 | 90.0% | 36 元/只光模块 | 26.1000亿元 | 9.0% | 2.3490亿元 | 33.0% | 0.7752亿元 | 光模块出货量×10只透镜×透镜单价×公司份额 |
| 可插拔 | 1.6T 可插拔透镜1.6T | 2027E | 6,400 万只光模块 | 10 只透镜/模块 | 5.6 元/只透镜 | 90.0% | 50.4 元/只光模块 | 32.2560亿元 | 9.0% | 2.9030亿元 | 33.0% | 0.9580亿元 | 光模块出货量×10只透镜×透镜单价×公司份额 |
| OCS | OCS NxN透镜阵列小端口128×128 | 2027E | 6 万台参考系统 | 256 总光通道/台 | 20 元/总光通道 | 80.0% | 4,096 元/台OCS | 2.4576亿元 | 90.0% | 2.2118亿元 | 33.0% | 0.7299亿元 | 分别测算小/大端口出货量×每台总光通道×规格单价×公司份额,再加总 |
| OCS | OCS NxN透镜阵列大端口320×320 | 2027E | 4 万台参考系统 | 640 总光通道/台 | 40 元/总光通道 | 80.0% | 20,480 元/台OCS | 8.1920亿元 | 95.0% | 7.7824亿元 | 33.0% | 2.5682亿元 | 分别测算小/大端口出货量×每台总光通道×规格单价×公司份额,再加总 |
| CPO相关器件 | FAU V 型槽阵列102.4T | 2027E | 20 万台CPO交换系统 | 1,152 光学通道/台 | 8.96 元/通道 | 80.0% | 258 元/只V槽 | 16.5151亿元 | 50.0% | 8.2575亿元 | 33.0% | 2.7250亿元 | 分规格CPO出货量×32只FAU×每只通道数×规格单价×公司份额,再加总 |
| CPO相关器件 | FAU V 型槽阵列204.8T | 2027E | 0 万台CPO交换系统 | 2,304 光学通道/台 | 11.2 元/通道 | 80.0% | 645.1 元/只V槽 | 0.0000亿元 | 55.0% | 0.0000亿元 | 33.0% | 0.0000亿元 | 分规格CPO出货量×32只FAU×每只通道数×规格单价×公司份额,再加总 |
| CPO相关器件 | FAU 棱镜透镜阵列102.4T | 2027E | 20 万台CPO交换系统 | 1,152 光学通道/台 | 12.8 元/通道 | 80.0% | 368.6 元/只阵列 | 23.5930亿元 | 45.0% | 10.6168亿元 | 33.0% | 3.5036亿元 | 分规格CPO出货量×32只FAU×每只通道数×规格单价×公司份额,再加总 |
| CPO相关器件 | FAU 棱镜透镜阵列204.8T | 2027E | 0 万台CPO交换系统 | 2,304 光学通道/台 | 16 元/通道 | 80.0% | 921.6 元/只阵列 | 0.0000亿元 | 45.0% | 0.0000亿元 | 33.0% | 0.0000亿元 | 分规格CPO出货量×32只FAU×每只通道数×规格单价×公司份额,再加总 |
| CPO相关器件 | 外置激光器透镜+热沉102.4T | 2027E | 20 万台CPO交换系统 | 128 套光源配套/台 | 64 元/激光器(透镜+热沉) | 80.0% | 51.2 元/套光源配套 | 13.1072亿元 | 45.0% | 5.8982亿元 | 33.0% | 1.9464亿元 | 分规格CPO出货量×128颗CW×每颗透镜与热沉价格×公司份额,再加总 |
| CPO相关器件 | 外置激光器透镜+热沉204.8T | 2027E | 0 万台CPO交换系统 | 128 套光源配套/台 | 80 元/激光器(透镜+热沉) | 80.0% | 64 元/套光源配套 | 0.0000亿元 | 50.0% | 0.0000亿元 | 33.0% | 0.0000亿元 | 分规格CPO出货量×128颗CW×每颗透镜与热沉价格×公司份额,再加总 |
| 检测设备 | FAU 关键尺寸量测设备102.4T | 2027E | 20 万台CPO交换系统 | 0.032 台量测设备/系统 | 64,000 元/台设备 | 100.0% | 64,000 元/台设备 | 4.0960亿元 | 30.0% | 1.2288亿元 | 33.0% | 0.4055亿元 | 分规格CPO出货量×32只FAU÷1000×设备价格×公司份额,再加总 |
| 检测设备 | FAU 关键尺寸量测设备204.8T | 2027E | 0 万台CPO交换系统 | 0.032 台量测设备/系统 | 80,000 元/台设备 | 100.0% | 80,000 元/台设备 | 0.0000亿元 | 35.0% | 0.0000亿元 | 33.0% | 0.0000亿元 | 分规格CPO出货量×32只FAU÷1000×设备价格×公司份额,再加总 |
| 可插拔 | 800G 可插拔透镜800G | 2028E | 5,000 万只光模块 | 10 只透镜/模块 | 4 元/只透镜 | 81.0% | 32.4 元/只光模块 | 16.2000亿元 | 10.0% | 1.6200亿元 | 33.0% | 0.5346亿元 | 光模块出货量×10只透镜×透镜单价×公司份额 |
| 可插拔 | 1.6T 可插拔透镜1.6T | 2028E | 10,500 万只光模块 | 10 只透镜/模块 | 5.6 元/只透镜 | 81.0% | 45.4 元/只光模块 | 47.6280亿元 | 10.0% | 4.7628亿元 | 33.0% | 1.5717亿元 | 光模块出货量×10只透镜×透镜单价×公司份额 |
| OCS | OCS NxN透镜阵列小端口128×128 | 2028E | 9 万台参考系统 | 256 总光通道/台 | 20 元/总光通道 | 72.0% | 3,686.4 元/台OCS | 3.3178亿元 | 80.0% | 2.6542亿元 | 33.0% | 0.8759亿元 | 分别测算小/大端口出货量×每台总光通道×规格单价×公司份额,再加总 |
| OCS | OCS NxN透镜阵列大端口320×320 | 2028E | 11 万台参考系统 | 640 总光通道/台 | 40 元/总光通道 | 72.0% | 18,432 元/台OCS | 20.2752亿元 | 85.0% | 17.2339亿元 | 33.0% | 5.6872亿元 | 分别测算小/大端口出货量×每台总光通道×规格单价×公司份额,再加总 |
| CPO相关器件 | FAU V 型槽阵列102.4T | 2028E | 30 万台CPO交换系统 | 1,152 光学通道/台 | 8.96 元/通道 | 72.0% | 232.2 元/只V槽 | 22.2953亿元 | 55.0% | 12.2624亿元 | 33.0% | 4.0466亿元 | 分规格CPO出货量×32只FAU×每只通道数×规格单价×公司份额,再加总 |
| CPO相关器件 | FAU V 型槽阵列204.8T | 2028E | 20 万台CPO交换系统 | 2,304 光学通道/台 | 11.2 元/通道 | 72.0% | 580.6 元/只V槽 | 37.1589亿元 | 60.0% | 22.2953亿元 | 33.0% | 7.3575亿元 | 分规格CPO出货量×32只FAU×每只通道数×规格单价×公司份额,再加总 |
| CPO相关器件 | FAU 棱镜透镜阵列102.4T | 2028E | 30 万台CPO交换系统 | 1,152 光学通道/台 | 12.8 元/通道 | 72.0% | 331.8 元/只阵列 | 31.8505亿元 | 45.0% | 14.3327亿元 | 33.0% | 4.7298亿元 | 分规格CPO出货量×32只FAU×每只通道数×规格单价×公司份额,再加总 |
| CPO相关器件 | FAU 棱镜透镜阵列204.8T | 2028E | 20 万台CPO交换系统 | 2,304 光学通道/台 | 16 元/通道 | 72.0% | 829.4 元/只阵列 | 53.0842亿元 | 45.0% | 23.8879亿元 | 33.0% | 7.8830亿元 | 分规格CPO出货量×32只FAU×每只通道数×规格单价×公司份额,再加总 |
| CPO相关器件 | 外置激光器透镜+热沉102.4T | 2028E | 30 万台CPO交换系统 | 128 套光源配套/台 | 64 元/激光器(透镜+热沉) | 72.0% | 46.1 元/套光源配套 | 17.6947亿元 | 43.3% | 7.6677亿元 | 33.0% | 2.5303亿元 | 分规格CPO出货量×128颗CW×每颗透镜与热沉价格×公司份额,再加总 |
| CPO相关器件 | 外置激光器透镜+热沉204.8T | 2028E | 20 万台CPO交换系统 | 128 套光源配套/台 | 80 元/激光器(透镜+热沉) | 72.0% | 57.6 元/套光源配套 | 14.7456亿元 | 48.3% | 7.1270亿元 | 33.0% | 2.3519亿元 | 分规格CPO出货量×128颗CW×每颗透镜与热沉价格×公司份额,再加总 |
| 检测设备 | FAU 关键尺寸量测设备102.4T | 2028E | 30 万台CPO交换系统 | 0.032 台量测设备/系统 | 64,000 元/台设备 | 100.0% | 64,000 元/台设备 | 6.1440亿元 | 45.0% | 2.7648亿元 | 33.0% | 0.9124亿元 | 分规格CPO出货量×32只FAU÷1000×设备价格×公司份额,再加总 |
| 检测设备 | FAU 关键尺寸量测设备204.8T | 2028E | 20 万台CPO交换系统 | 0.032 台量测设备/系统 | 80,000 元/台设备 | 100.0% | 80,000 元/台设备 | 5.1200亿元 | 50.0% | 2.5600亿元 | 33.0% | 0.8448亿元 | 分规格CPO出货量×32只FAU÷1000×设备价格×公司份额,再加总 |
| 可插拔 | 800G 可插拔透镜800G | 2029E | 3,200 万只光模块 | 10 只透镜/模块 | 4 元/只透镜 | 72.9% | 29.2 元/只光模块 | 9.3312亿元 | 10.0% | 0.9331亿元 | 33.0% | 0.3079亿元 | 光模块出货量×10只透镜×透镜单价×公司份额 |
| 可插拔 | 1.6T 可插拔透镜1.6T | 2029E | 14,500 万只光模块 | 10 只透镜/模块 | 5.6 元/只透镜 | 72.9% | 40.8 元/只光模块 | 59.1948亿元 | 10.0% | 5.9195亿元 | 33.0% | 1.9534亿元 | 光模块出货量×10只透镜×透镜单价×公司份额 |
| OCS | OCS NxN透镜阵列小端口128×128 | 2029E | 11.2 万台参考系统 | 256 总光通道/台 | 20 元/总光通道 | 64.8% | 3,317.8 元/台OCS | 3.7159亿元 | 70.0% | 2.6011亿元 | 33.0% | 0.8584亿元 | 分别测算小/大端口出货量×每台总光通道×规格单价×公司份额,再加总 |
| OCS | OCS NxN透镜阵列大端口320×320 | 2029E | 20.8 万台参考系统 | 640 总光通道/台 | 40 元/总光通道 | 64.8% | 16,588.8 元/台OCS | 34.5047亿元 | 75.0% | 25.8785亿元 | 33.0% | 8.5399亿元 | 分别测算小/大端口出货量×每台总光通道×规格单价×公司份额,再加总 |
| CPO相关器件 | FAU V 型槽阵列102.4T | 2029E | 29.75 万台CPO交换系统 | 1,152 光学通道/台 | 8.96 元/通道 | 64.8% | 209 元/只V槽 | 19.8986亿元 | 60.0% | 11.9392亿元 | 33.0% | 3.9399亿元 | 分规格CPO出货量×32只FAU×每只通道数×规格单价×公司份额,再加总 |
| CPO相关器件 | FAU V 型槽阵列204.8T | 2029E | 55.25 万台CPO交换系统 | 2,304 光学通道/台 | 11.2 元/通道 | 64.8% | 522.5 元/只V槽 | 92.3863亿元 | 65.0% | 60.0511亿元 | 33.0% | 19.8169亿元 | 分规格CPO出货量×32只FAU×每只通道数×规格单价×公司份额,再加总 |
| CPO相关器件 | FAU 棱镜透镜阵列102.4T | 2029E | 29.75 万台CPO交换系统 | 1,152 光学通道/台 | 12.8 元/通道 | 64.8% | 298.6 元/只阵列 | 28.4266亿元 | 45.0% | 12.7920亿元 | 33.0% | 4.2213亿元 | 分规格CPO出货量×32只FAU×每只通道数×规格单价×公司份额,再加总 |
| CPO相关器件 | FAU 棱镜透镜阵列204.8T | 2029E | 55.25 万台CPO交换系统 | 2,304 光学通道/台 | 16 元/通道 | 64.8% | 746.5 元/只阵列 | 131.9805亿元 | 45.0% | 59.3912亿元 | 33.0% | 19.5991亿元 | 分规格CPO出货量×32只FAU×每只通道数×规格单价×公司份额,再加总 |
| CPO相关器件 | 外置激光器透镜+热沉102.4T | 2029E | 29.75 万台CPO交换系统 | 128 套光源配套/台 | 64 元/激光器(透镜+热沉) | 64.8% | 41.5 元/套光源配套 | 15.7925亿元 | 41.7% | 6.5802亿元 | 33.0% | 2.1715亿元 | 分规格CPO出货量×128颗CW×每颗透镜与热沉价格×公司份额,再加总 |
| CPO相关器件 | 外置激光器透镜+热沉204.8T | 2029E | 55.25 万台CPO交换系统 | 128 套光源配套/台 | 80 元/激光器(透镜+热沉) | 64.8% | 51.8 元/套光源配套 | 36.6612亿元 | 46.7% | 17.1086亿元 | 33.0% | 5.6458亿元 | 分规格CPO出货量×128颗CW×每颗透镜与热沉价格×公司份额,再加总 |
| 检测设备 | FAU 关键尺寸量测设备102.4T | 2029E | 29.75 万台CPO交换系统 | 0.032 台量测设备/系统 | 64,000 元/台设备 | 100.0% | 64,000 元/台设备 | 6.0928亿元 | 50.0% | 3.0464亿元 | 33.0% | 1.0053亿元 | 分规格CPO出货量×32只FAU÷1000×设备价格×公司份额,再加总 |
| 检测设备 | FAU 关键尺寸量测设备204.8T | 2029E | 55.25 万台CPO交换系统 | 0.032 台量测设备/系统 | 80,000 元/台设备 | 100.0% | 80,000 元/台设备 | 14.1440亿元 | 55.0% | 7.7792亿元 | 33.0% | 2.5671亿元 | 分规格CPO出货量×32只FAU÷1000×设备价格×公司份额,再加总 |
| 可插拔 | 800G 可插拔透镜800G | 2030E | 1,800 万只光模块 | 10 只透镜/模块 | 4 元/只透镜 | 65.6% | 26.2 元/只光模块 | 4.7239亿元 | 10.0% | 0.4724亿元 | 33.0% | 0.1559亿元 | 光模块出货量×10只透镜×透镜单价×公司份额 |
| 可插拔 | 1.6T 可插拔透镜1.6T | 2030E | 16,000 万只光模块 | 10 只透镜/模块 | 5.6 元/只透镜 | 65.6% | 36.7 元/只光模块 | 58.7866亿元 | 10.0% | 5.8787亿元 | 33.0% | 1.9400亿元 | 光模块出货量×10只透镜×透镜单价×公司份额 |
| OCS | OCS NxN透镜阵列小端口128×128 | 2030E | 11.25 万台参考系统 | 256 总光通道/台 | 20 元/总光通道 | 58.3% | 2,986 元/台OCS | 3.3592亿元 | 60.0% | 2.0155亿元 | 33.0% | 0.6651亿元 | 分别测算小/大端口出货量×每台总光通道×规格单价×公司份额,再加总 |
| OCS | OCS NxN透镜阵列大端口320×320 | 2030E | 33.75 万台参考系统 | 640 总光通道/台 | 40 元/总光通道 | 58.3% | 14,929.9 元/台OCS | 50.3885亿元 | 65.0% | 32.7525亿元 | 33.0% | 10.8083亿元 | 分别测算小/大端口出货量×每台总光通道×规格单价×公司份额,再加总 |
| CPO相关器件 | FAU V 型槽阵列102.4T | 2030E | 24 万台CPO交换系统 | 1,152 光学通道/台 | 8.96 元/通道 | 58.3% | 188.1 元/只V槽 | 14.4474亿元 | 65.0% | 9.3908亿元 | 33.0% | 3.0990亿元 | 分规格CPO出货量×32只FAU×每只通道数×规格单价×公司份额,再加总 |
| CPO相关器件 | FAU V 型槽阵列204.8T | 2030E | 96 万台CPO交换系统 | 2,304 光学通道/台 | 11.2 元/通道 | 58.3% | 470.3 元/只V槽 | 144.4738亿元 | 70.0% | 101.1317亿元 | 33.0% | 33.3735亿元 | 分规格CPO出货量×32只FAU×每只通道数×规格单价×公司份额,再加总 |
| CPO相关器件 | FAU 棱镜透镜阵列102.4T | 2030E | 24 万台CPO交换系统 | 1,152 光学通道/台 | 12.8 元/通道 | 58.3% | 268.7 元/只阵列 | 20.6391亿元 | 45.0% | 9.2876亿元 | 33.0% | 3.0649亿元 | 分规格CPO出货量×32只FAU×每只通道数×规格单价×公司份额,再加总 |
| CPO相关器件 | FAU 棱镜透镜阵列204.8T | 2030E | 96 万台CPO交换系统 | 2,304 光学通道/台 | 16 元/通道 | 58.3% | 671.8 元/只阵列 | 206.3912亿元 | 45.0% | 92.8760亿元 | 33.0% | 30.6491亿元 | 分规格CPO出货量×32只FAU×每只通道数×规格单价×公司份额,再加总 |
| CPO相关器件 | 外置激光器透镜+热沉102.4T | 2030E | 24 万台CPO交换系统 | 128 套光源配套/台 | 64 元/激光器(透镜+热沉) | 58.3% | 37.3 元/套光源配套 | 11.4662亿元 | 40.0% | 4.5865亿元 | 33.0% | 1.5135亿元 | 分规格CPO出货量×128颗CW×每颗透镜与热沉价格×公司份额,再加总 |
| CPO相关器件 | 外置激光器透镜+热沉204.8T | 2030E | 96 万台CPO交换系统 | 128 套光源配套/台 | 80 元/激光器(透镜+热沉) | 58.3% | 46.7 元/套光源配套 | 57.3309亿元 | 45.0% | 25.7989亿元 | 33.0% | 8.5136亿元 | 分规格CPO出货量×128颗CW×每颗透镜与热沉价格×公司份额,再加总 |
| 检测设备 | FAU 关键尺寸量测设备102.4T | 2030E | 24 万台CPO交换系统 | 0.032 台量测设备/系统 | 64,000 元/台设备 | 100.0% | 64,000 元/台设备 | 4.9152亿元 | 55.0% | 2.7034亿元 | 33.0% | 0.8921亿元 | 分规格CPO出货量×32只FAU÷1000×设备价格×公司份额,再加总 |
| 检测设备 | FAU 关键尺寸量测设备204.8T | 2030E | 96 万台CPO交换系统 | 0.032 台量测设备/系统 | 80,000 元/台设备 | 100.0% | 80,000 元/台设备 | 24.5760亿元 | 60.0% | 14.7456亿元 | 33.0% | 4.8660亿元 | 分规格CPO出货量×32只FAU÷1000×设备价格×公司份额,再加总 |
| 2026E公司收入与利润对账 | — | — | 6.2586亿元 | — | 2.0654亿元 | TAM×份额×净利率链条一致 | |||||||
| 2027E公司收入与利润对账 | — | — | 41.2477亿元 | — | 13.6117亿元 | TAM×份额×净利率链条一致 | |||||||
| 2028E公司收入与利润对账 | — | — | 119.1689亿元 | — | 39.3257亿元 | TAM×份额×净利率链条一致 | |||||||
| 2029E公司收入与利润对账 | — | — | 214.0201亿元 | — | 70.6266亿元 | TAM×份额×净利率链条一致 | |||||||
| 2030E公司收入与利润对账 | — | — | 301.6396亿元 | — | 99.5411亿元 | TAM×份额×净利率链条一致 | |||||||
展开公开资料与延伸阅读
S01 · 一手披露
炬光科技2026年半年度报告
H1财务、分应用收入、业务进展、风险与股本
2026-08-08S02 · 一手披露2026年度向特定对象发行A股股票预案
三类光互连募投项目、发行上限与补充流动资金
2026-08-08S03 · 一手披露2026年8月投资者关系活动记录
V型槽能力、光通信进度、OCS量产与CPO风险提示
2026-08-31S04 · 公司官网NPO / CPO / ELSFP 光学解决方案
端到端产品地图
2026-08-27S05 · 公司官网公司与全球业务布局
技术平台与全球制造网络
持续更新S06 · 一手披露关于签署技术许可协议的公告
MPLA许可范围、里程碑款、特许权费阶梯与竞业边界
2026-06-11S07 · 产业研究全球数据通信光互连市场预测(Frost & Sullivan)
天孚通信港交所申请版本披露:2030年可插拔601亿美元、CPO 286亿美元,合计887亿美元
2026-04-10S07B · 产业研究Co-Packaged Optics Market & Supply Chain Ecosystem
交叉验证:2030年光模块总市场超过843亿美元,CPO接近299亿美元
2026-08-21S08 · 产业研究CPO与NPO市场预测
2030年NPO与CPO合计超过390亿美元;与Frost & Sullivan产品拆分口径不同
2026-06-15S09 · 产业研究OCS市场预测
OCS整机TAM、客户集中与GPU scale-up增量
2026-07S10 · 行业标准OIF 3.2T CPO实施协议
CPO模块电光接口与边缘带宽密度
2023-04S11 · 技术白皮书OCP Optical Circuit Switching for AI
OCS架构、应用边界、技术路线与控制平面
2026-04S12 · 产品发布NVIDIA Spectrum-X / Quantum-X Photonics
200G/lane CPO交换机、端口配置与供应链
2025-03-18S13 · 产品发布Broadcom TH6-Davisson
102.4Tbps、16个6.4T光引擎与ELSFP架构
2025-10-08S14 · 学术论文Jupiter Evolving
Google OCS网络的容量、成本、功耗与直达路径效果
2022S15 · 学术论文TPU v4 Superpod
可重构OCS拓扑、系统成本与功耗占比
2023S17 · 同业一手披露Enplas FY2024年度业绩资料
Digital Communication分部收入、营业利润及光纤透镜收入构成
2024-04-30S18 · 一手披露炬光科技2021年年度报告
激光光学业务收入、成本、毛利率及制造效率说明
2022-04-28S19 · 一手披露炬光科技2022年年度报告
重分类后的激光光学元器件收入、成本与毛利率
2023-04-26CORE RISKS & TRACKING
核心风险与跟踪指标
重点跟踪订单、路线、产能、利润与资本回报。2027H1前订单能见度未转成收入,CPO/NPO仍停留在NRE、样品或小批量。
边缘/垂直耦合、MEMS/液晶OCS或ELS架构切换,使既有产品需要重新设计。
月产能无法向百万级爬坡,或整列精度、插损和端面良率拖累交付。
高研发、股份支付、减值与总部费用持续吞噬单项业务毛利。
项目延迟、产能利用不足,或实际发行导致摊薄高于盈利增长。