收入同比+37.32%,归母净利润794.2万元,消费电子分部收入同比+410.81%。
300700.SZ· 岱勒新材 · 公司深度研究 · 版本 2026.08.26 · 资料更新至 2026.08.26
FIVE-MINUTE CONCLUSION
五分钟结论
先用一页读懂发展机遇、竞争优势、市场空间、业绩与估值;每一项都可继续跳转到正文核对假设和证据。
归母净利润3.72亿元,消费电子收入占比83.9%。
由FY2025全部产品销售成本折算,只用于观察总盘子数量级,不是岱勒TAM。
核心32.01元+新材料期权3.66元。
工艺入口向平台收入延伸
- 近期:产业链调研重点跟踪玻璃切割加工恢复放量。
- 中期:研究情景关注玻璃及金属CNC导入、海外工厂复制。
- 持续:磨抛洗耗材复购;远期还有先进封装、金刚石铜散热等期权。
壁垒在量产过程,而非单纯“能切”
- 产业链调研显示,约六家线切方案验证后,公司成为当轮唯一指定合格供应商。
- 产业链调研称,公司在CNC同场验证中进入三家入围序列。
- 识别、定位、布网、节拍、良率、搬运与追溯形成全过程控制壁垒。
年度流量与设备周期分开看
- 玻璃切割加工理论池约33.6亿元/年。
- 耗材可争取池约25亿元/年。
- 设备跨周期情景池约331—908亿元,三类空间不可直接相加。
2027加工、设备与耗材共同放量
- 2026E切割加工收入约0.98亿元,单片平均加工费约7元。
- 2027E加工6.55亿元、设备12.00亿元、耗材5.00亿元。
- 2027E营业收入28.64亿元、归母净利润3.72亿元,消费电子收入占比83.9%。
核心利润PE+新材料期权PS
- 2027E核心业务折现价值127.09亿元,每股32.01元。
- 设备与耗材采用50x前瞻PE,反映交付放量与耗材复购的成长预期。
- 期权价值14.53亿元,与核心价值统一折现至2026年末。
订单、验收与现金回收仍是兑现门槛
- 产业链调研称折叠屏受铰链良率影响,拉产时间可能继续后移。
- 设备需求池不等于定点、订单、交付和当期验收收入。
- 耗材份额、海外审批及回款节奏均需持续验证。
IPART I · INDUSTRY OUTLOOK行业研判:端侧AI与果链硬件创新
先判断终端总量、端侧AI渗透、折叠形态和玻璃化设计,再确认精密制造价值如何上移。
−
行业研判:端侧AI与果链硬件创新
先判断终端总量、端侧AI渗透、折叠形态和玻璃化设计,再确认精密制造价值如何上移。
INDUSTRY THESIS行业研判:端侧AI趋势确定,
端侧AI × 果链硬件创新 × 精密玻璃制造
行业研判:端侧AI趋势确定,
果链创新带来机遇
端侧AI由旗舰卖点走向主流配置,推动高端机算力、内存与换机价值提升;折叠屏、20周年款和玻璃化设计则把终端创新进一步传导到盖板材料、复杂轮廓、加工良率、设备与耗材。
本地模型、个人上下文和低时延交互推动NPU、内存与系统能力升级。
AI先在高端机型集中,品牌通过功能差异和产品组合承接更高价值量。
折叠、曲面、前后盖玻璃和更复杂摄像头区域共同增加玻璃形态。
精密切割、加工设备、磨抛清洗与功能耗材随工序和良率要求增加。
2025A—2028E ENDPOINT AI
手机总量承压,GenAI结构渗透仍持续提高
端侧AI的确定性主要来自结构而非手机总量:全球智能手机出货在2026—2027年承压,但GenAI手机仍由约4.56亿部增至2028年的约6.14亿部。
左轴:百万部 · 右轴:百分比
全球智能手机GenAI手机GenAI渗透率手机总量增速
| 期间 | 全球智能手机 | GenAI手机 | GenAI渗透率 | 手机总量增速 |
|---|---|---|---|---|
| 2025A | 1,266 | 456 | 36% | — |
| 2026E | 1,090 | 491 | 45% | -14% |
| 2027E | 1,078 | 561 | 52% | -1% |
| 2028E | 1,137 | 614 | 54% | 6% |
2025总量由IDC 2026年预测和同比降幅反推;2027—2028按IDC最新增速延伸。GenAI占比采用Counterpoint 2025—2027预测及2028公开锚点。
2025A—2028E FORM FACTOR
折叠屏手机进入书本式主导阶段,玻璃工序密度提高
折叠屏手机出货预计由2025年的约1820万部增至2028年的约3600万部;书本式占比上升,使外屏、UTG内屏和背板共同成为材料与加工变量。
左轴:百万部 · 右轴:百分比
全球折叠屏手机出货出货增速书本式占比
| 期间 | 全球折叠屏手机出货 | 出货增速 | 书本式占比 |
|---|---|---|---|
| 2025A | 18.2 | — | 52% |
| 2026E | 23.6 | 30% | 65% |
| 2027E | 29.1 | 23% | 68% |
| 2028E | 36 | 24% | 70% |
2025与2028采用Omdia“出货翻倍至3600万部”锚点;2026由Counterpoint对Apple出货与份额预测反推,2027为研究拟合。
公开资料IDC智能手机预测Counterpoint GenAI手机Counterpoint折叠形态Omdia折叠屏手机预测
APPLE INNOVATION WINDOW
2027有望成为苹果硬件创新大年:折叠形态渗透与20周年玻璃化设计共振
2025材料升级、2026折叠导入、2027周年设计形成连续创新窗口;AI决定功能升级,折叠与玻璃化外观带来玻璃产业链的直接增量。
材料升级已发布 iPhone 17导入Ceramic Shield 2,前盖抗刮能力较上一代提升3倍;Pro机型首次将Ceramic Shield扩展至背面。
前后盖材料、涂层和表面功能同步升级,玻璃从结构件进一步成为功能材料。
Apple Newsroom原文 ↗折叠形态产业预测 Counterpoint预计Apple进入书本式折叠市场,2026年出货约660万部,全年份额约28%。
外屏盖板、内屏超薄可弯折玻璃与背板并存,单机玻璃层数及边缘可靠性要求提高。
Counterpoint原文 ↗20周年设计产业报道 Bloomberg报道玻璃化程度更高的20周年iPhone仍按2027年推进,设计重点指向更连续的前后玻璃视觉。
曲面、窄边框、摄像头区域与前后盖连接方式变化,提升异形切割、轮廓加工和良率控制价值。
Bloomberg原文 ↗
GLASS VALUE MIGRATION
手机玻璃从“保护层”走向材料、结构与外观的一体化载体
玻璃创新并不只增加面积,更重要的是增加形态、工序、设备精度与耗材复购。
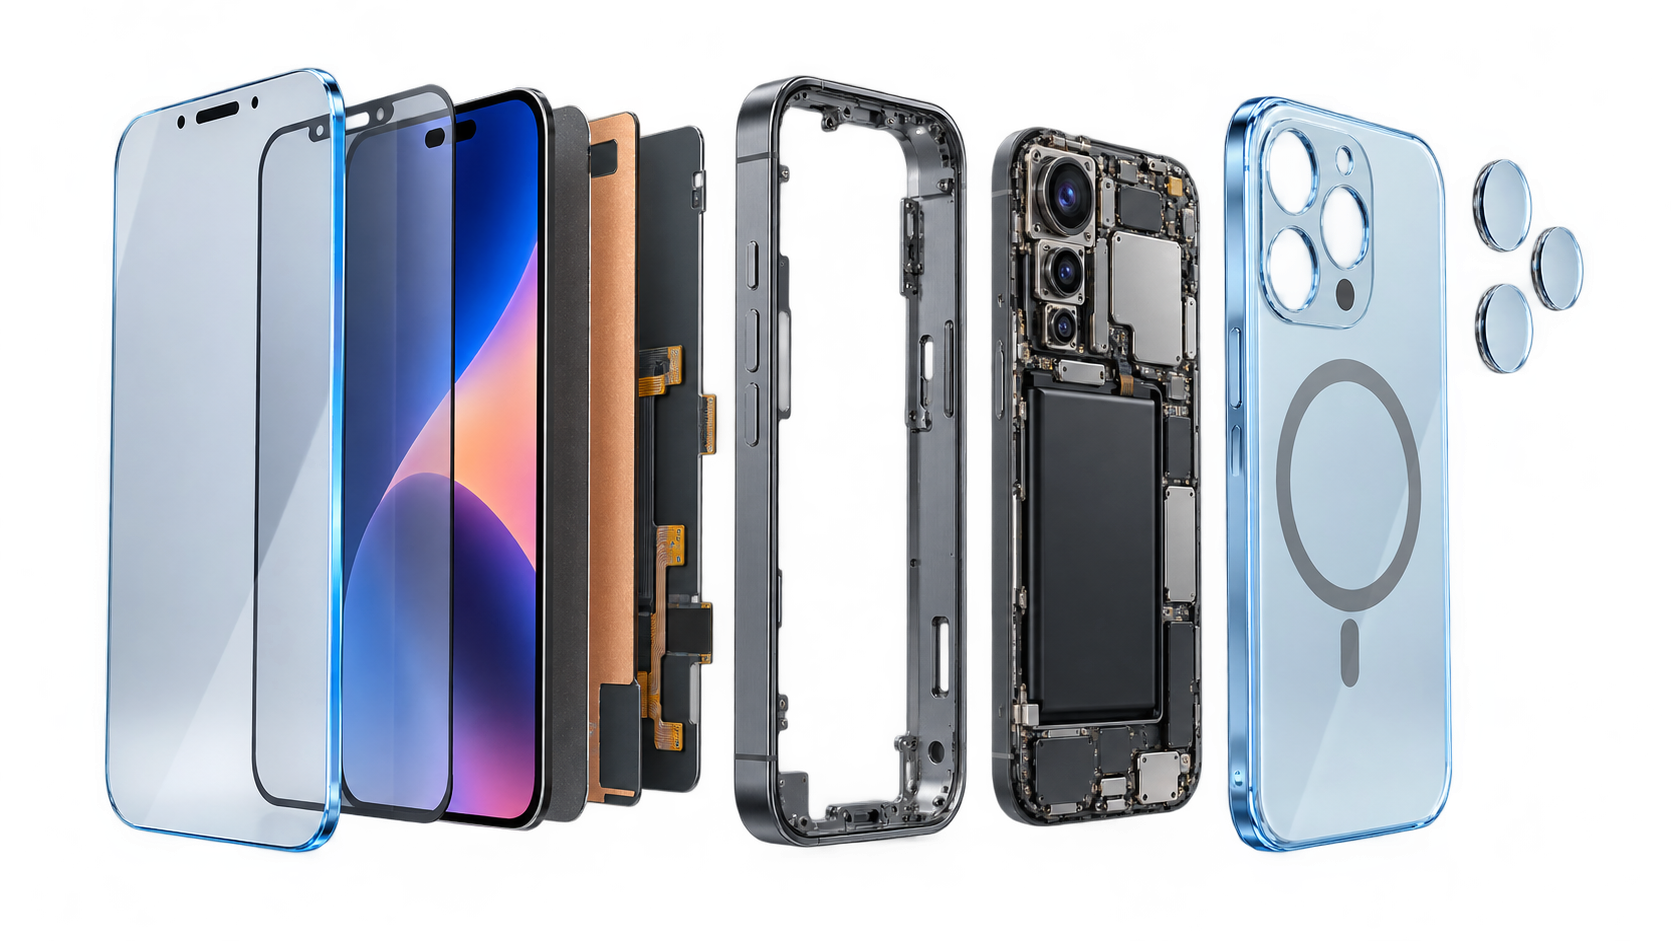
材料+涂层
前盖玻璃
Ceramic Shield、抗反射与窄边框同步升级,轮廓、开孔和边缘质量要求提高。
结构+外观
后盖玻璃
彩色、纹理、摄像头区域和曲面一体化,增加异形切割、研磨与抛光工序。
UTG+可靠性
折叠内屏
超薄可弯折玻璃需要兼顾光学、折痕、抗刮和微裂纹控制,低切削力工艺价值提升。
曲面+连续玻璃
周年款设计
前后玻璃向侧边延展后,材料利用率、复杂轮廓和量产良率成为核心制造变量。
调研信息调研资料显示,A客户2025年终端销量约2.5亿台;预计岱勒新材与A客户合作规格和品种由2026年约两款向2027年约四款扩展,考虑良率、周转和备件后,前端加工量可能约为终端需求的1.5倍。
RECENT SIGNALS
更新至 2026.08.26苹果手机创新资讯看板
按“公司官方—权威媒体—产业研究”筛选近期信号,重点跟踪端侧AI、折叠、20周年设计与盖板玻璃。
产业报道:20周年曲面玻璃或沿用Air类制造工艺
报道援引产业链消息称,Air类玻璃制造设备已改造以生产更圆润的玻璃部件,曲面玻璃可能向机身侧边延伸;非Apple官方确认。
玻璃化程度更高的20周年iPhone仍按2027年推进
报道指向前后玻璃视觉连续性和更窄金属中框,是2027年外观创新的重要供应链观察窗口。
Apple创历史最佳六月季度,iPhone收入刷新同期纪录
季度收入1094亿美元,同比增长16%;iPhone、Mac和服务收入均创六月季度纪录,活跃设备安装量再创新高。
GenAI手机预计在2027年占全球出货量52%
2025年占比约36%,2026年预计升至45%;Apple与Samsung依托高端产品组合处于领先位置。
Apple发布新一代Apple Intelligence与Siri AI
新能力覆盖iPhone 15 Pro、iPhone 16及后续机型,端侧与云端协同进一步提高换机对算力和内存配置的要求。
Apple折叠屏手机首年出货预测约660万部
预测其2026年全年占全球折叠市场约28%,并在第四季度取得较高份额,书本式折叠成为高端形态主线。
IIPART II · A-CUSTOMER PROCESS OPPORTUNITYA客户产品与材料持续升级,工艺链革新打开新价值量
结合公开产业资料与产业链调研,以Air类背板、折叠屏和20周年曲面设计为三条路线,拆解加工、设备与耗材的不同受益环节。
−
A客户产品与材料持续升级,工艺链革新打开新价值量
结合公开产业资料与产业链调研,以Air类背板、折叠屏和20周年曲面设计为三条路线,拆解加工、设备与耗材的不同受益环节。
A-CUSTOMER PRODUCT × MATERIAL × PROCESSA客户产品形态与材料持续升级,
产品形态改变材料结构,材料结构推动工艺链革新
A客户产品形态与材料持续升级,
工艺链革新打开新价值量
从Air类超薄机身与背部平台,到折叠屏复杂玻璃和20周年曲面方向,机身结构的变化正在重新分配加工价值。岱勒的机会不仅是终端出货增长,更来自线切加工、专用设备、工艺程序与磨抛清洗耗材的工序扩张。
设计变化重置工艺链
新材料、新形态和新外观使旧设备与旧参数不再直接适用,为早期共同开发的工艺供应商创造导入窗口。
从“能切”升级为量产控制
壁垒集中在不规则毛坯识别、多片定位、节拍、良率、上下料和追溯,而不是单纯把玻璃切开。
一次加工连接设备与复购耗材
现场数据可以沉淀为设备结构、控制程序和耗材配方,收入由加工费延伸至设备交付与耗材复购。
不同机型对应不同收入层
Air类和折叠屏重点看线切加工;20周年曲面玻璃重点看设备与耗材,不能把三类机会简单叠加。
AIR-CLASS PRODUCT FORM
Air类超薄机身与背部平台:产品形态先改变后盖加工难度
A客户公开资料确认了超薄机身、背部平台双面精密加工与后盖玻璃陶瓷结构;带台阶毛坯的线切方案属于行业调研口径,需分层验证。
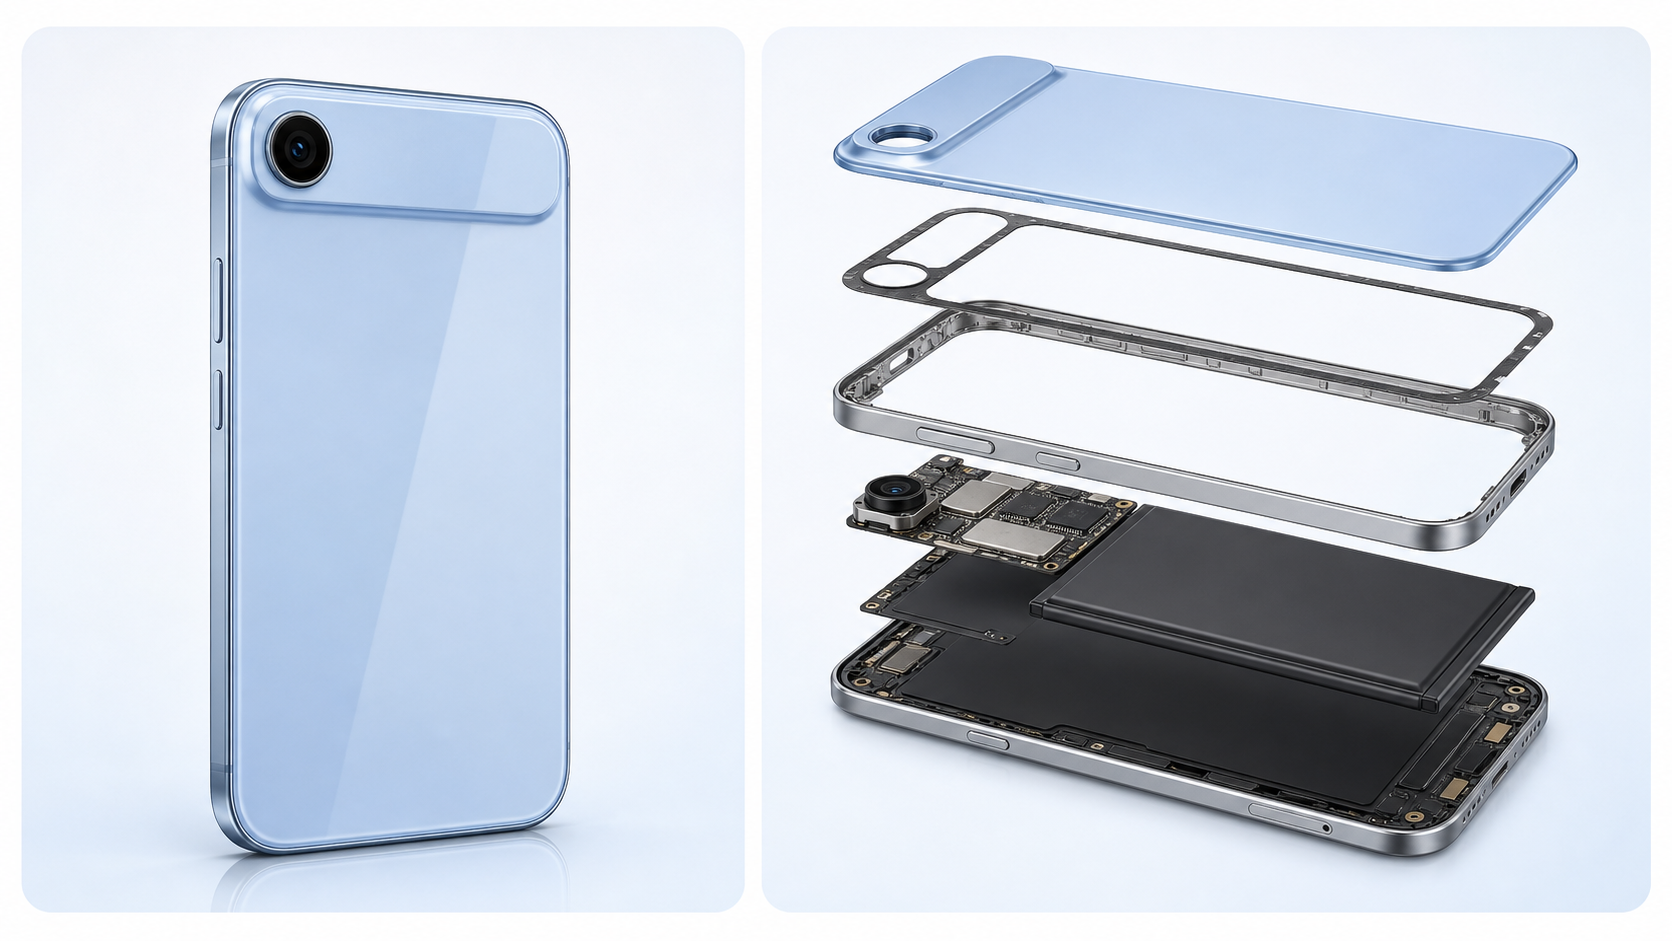
Air类产品机身厚度
A客户官方公开资料
背部平台与主体结构协同成形
产品结构公开描述
背部含平台区域获得防护
官方产品资料与拆解指南
带台阶毛坯的多片线切思路
行业调研口径·非官方结构参数
公开资料A客户Air产品资料A客户Air回收拆解指南行业调研带台阶毛坯和“2+1 / 2+2”线切路线依据2026年8月23日产业链调研整理(证据E34、E39)。
MATERIAL EFFICIENCY
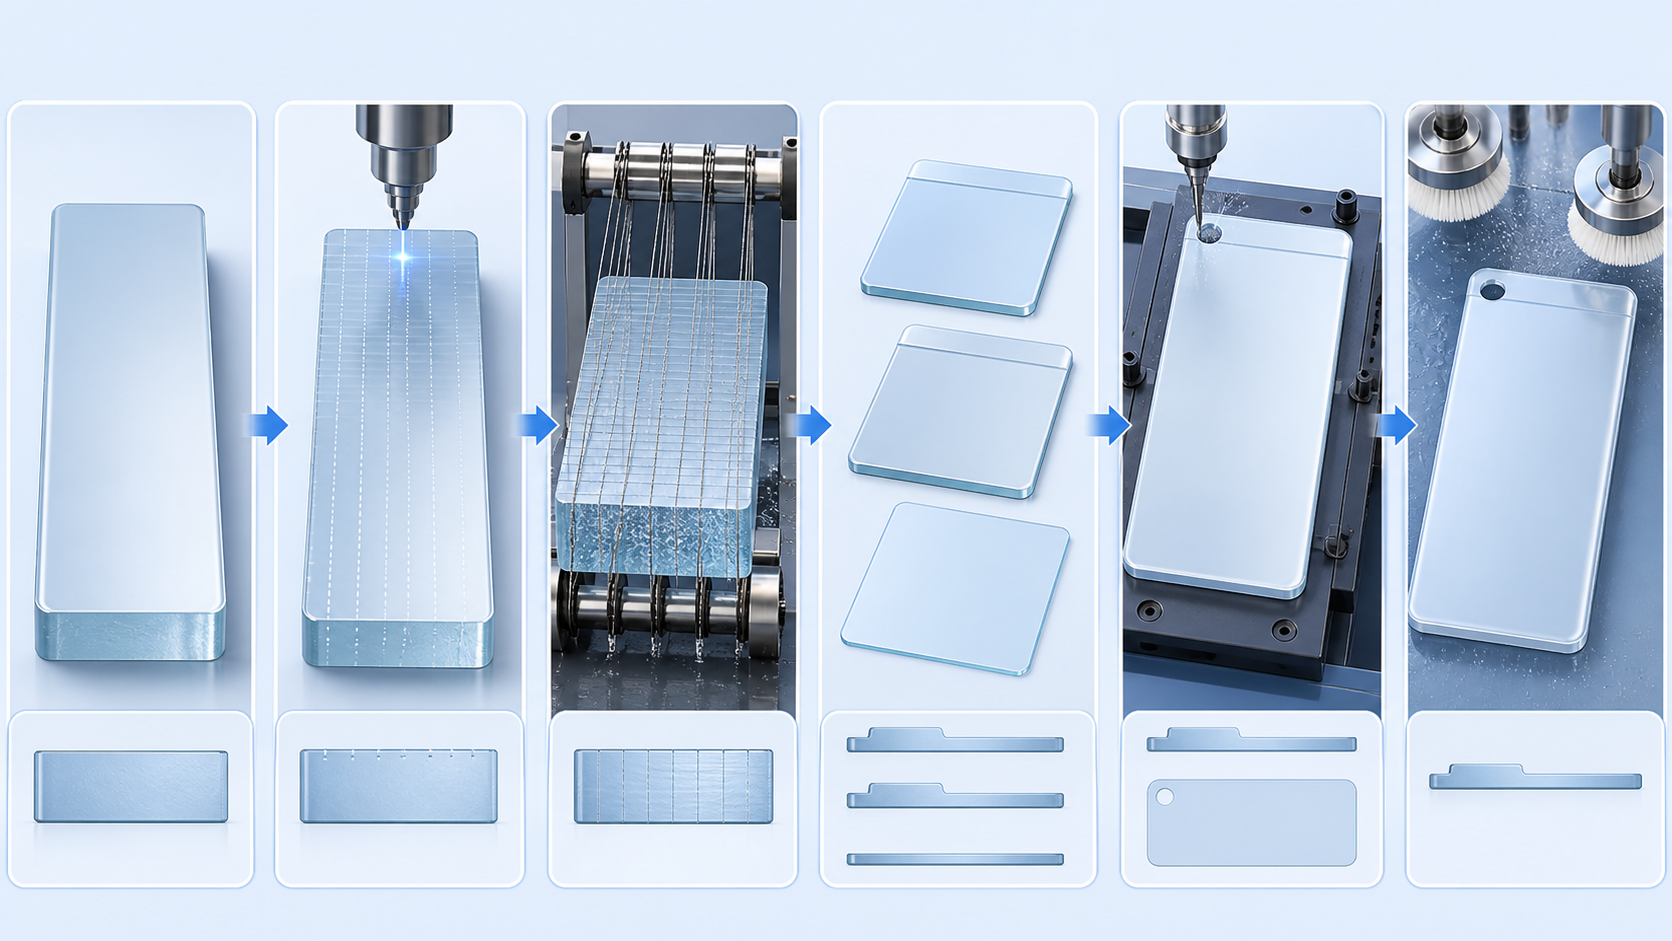
从“磨掉材料”到“切出结构”:线切价值首先体现在材料利用率
高价值微晶玻璃越厚、形状越复杂,减少无效磨削越有经济性;节省材料的同时,也减少后道CNC加工量与加工时间。
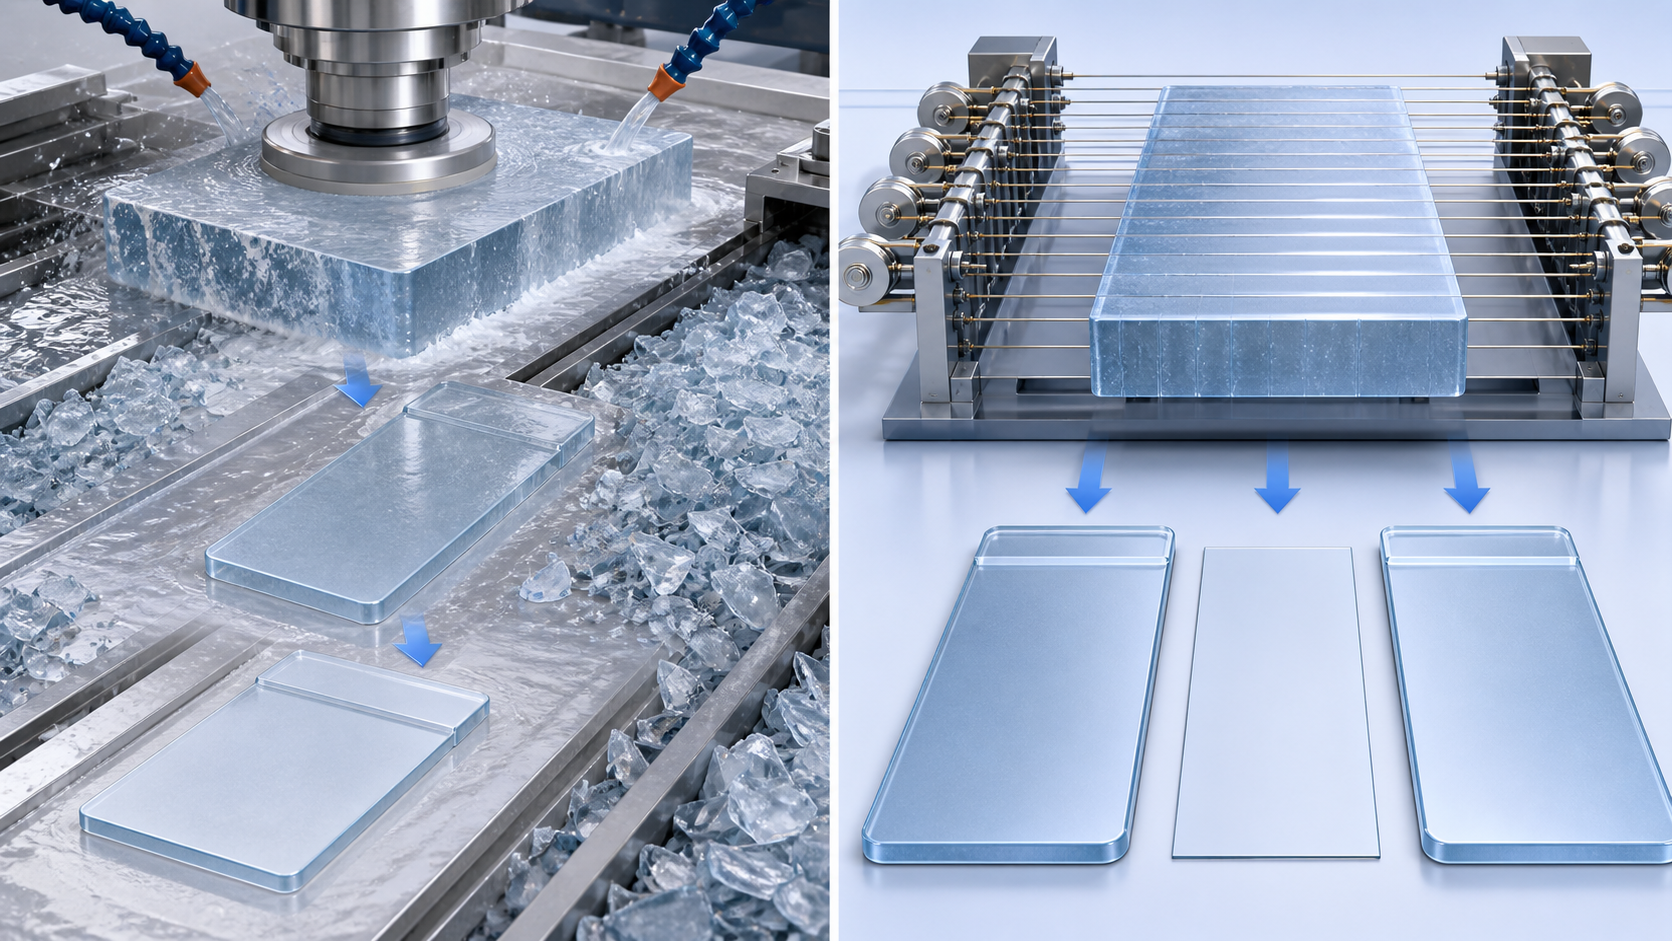
厚毛坯通过反复研磨、抛光和清洗得到薄片,大量材料被移除。
从毛坯直接切出带台阶异形件与可选薄平片,更多高价值材料进入成品。
行业调研行业调研口径;用于解释工艺差异,不等同于正式产能、订单或收入指引。 毛坯厚度约3.754mm,最终厚度范围因具体方案而异。
AFTER HOT BENDING
热弯之后:CNC设备、工艺程序与磨抛清洗耗材成为新增价值环节
复杂曲面并不在热弯后直接完成,轮廓、孔位、边缘与表面质量仍需要多段机械加工和表面处理,这是设备与耗材价值量的核心来源。
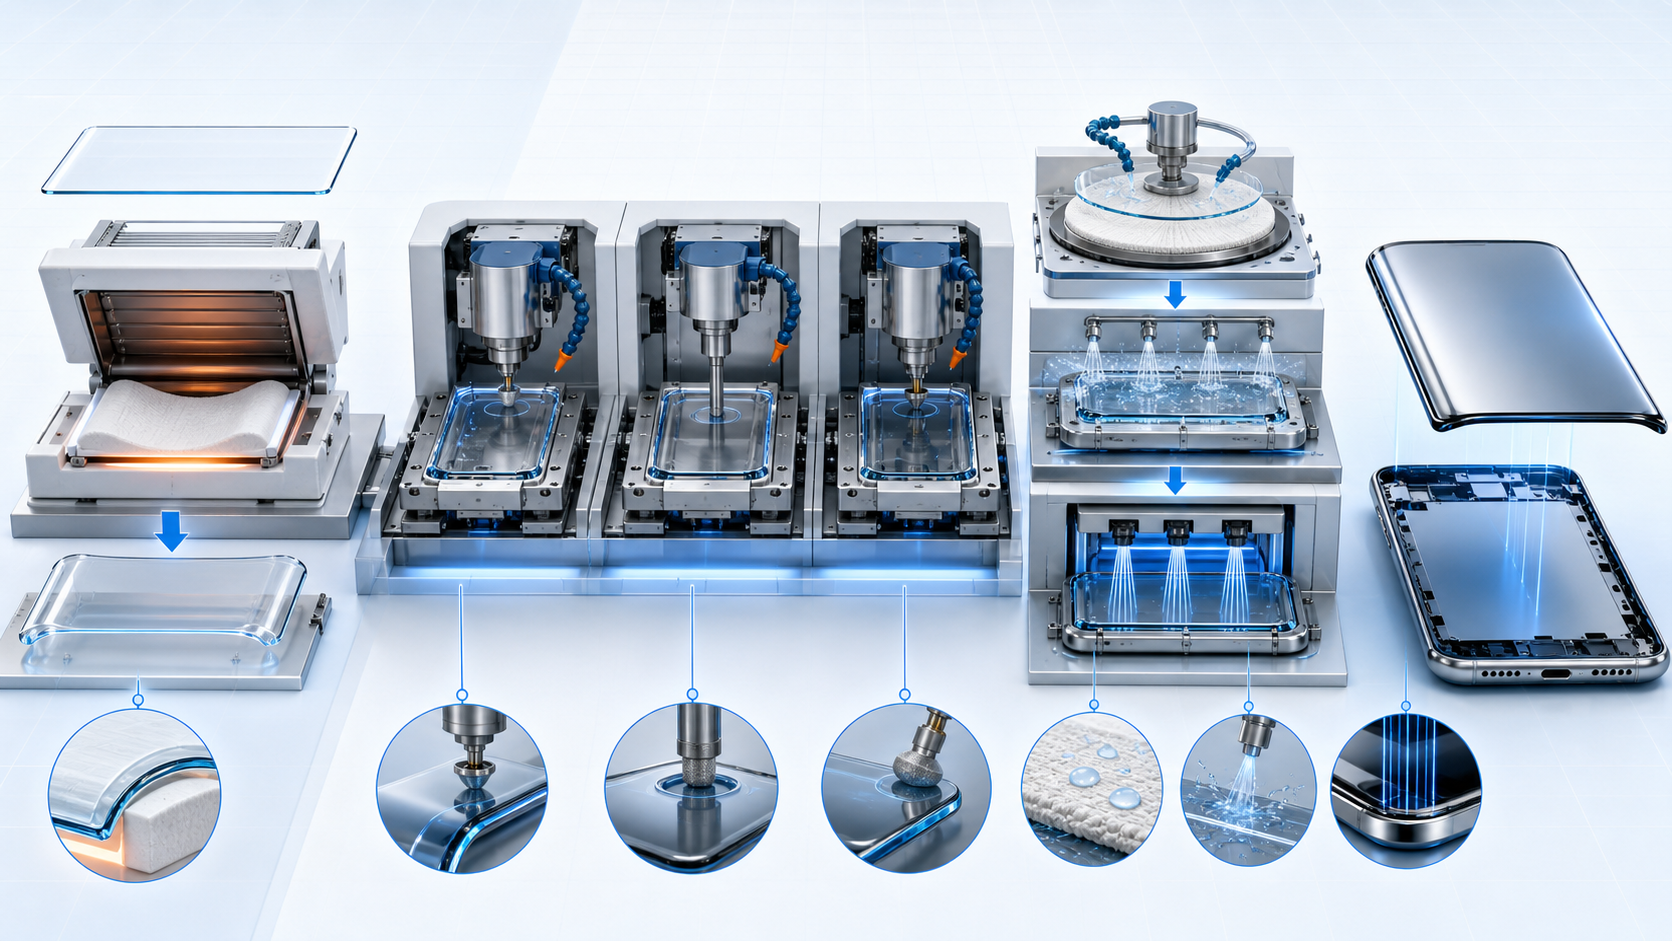
- 01热弯定型
高温与模具共同定义复杂曲率
- 02CNC 1—3
多段粗加工、精加工与边缘修整
- 03研磨抛光
控制面形、表面粗糙度与外观一致性
- 04清洗检测
去除残留并管理划伤、崩边与轮廓精度
曲面定位、多轴联动与自动上下料要求促使CNC设备重新定义。
同一外观曲面需要将路径、刀具、节拍与良率统一为可复制方案。
砂轮磨头、研磨垫、抛光液与清洗剂随量产持续消耗。
行业调研2026年8月23日产业链调研(证据E34)产业报道8月24日曲面玻璃工艺跟踪Bloomberg玻璃化设计报道公开专利曲面玻璃加工工艺专利
PRODUCT-TO-REVENUE MAP
三类A客户产品路线,对应岱勒三套不同的受益方式
判断收入时必须先确认机型采用哪条工艺路线,再对应加工、设备或耗材,避免跨项目重复计量。
A客户Air类一体式沉台背板
- 材料 / 结构变化
- 约3.754mm微晶玻璃毛坯需要形成带台阶的异形件,材料价值高,传统整块磨削损耗较大。
- 工艺变化
- 由反复磨削减薄转向“2+1 / 2+2”多片线切,再衔接较少的后道CNC、磨抛与清洗。
岱勒对应机会
- 前道线切加工
- 金刚石线与工艺参数
- 良率和追溯能力
A客户折叠屏玻璃
- 材料 / 结构变化
- 玻璃配方、形状与精度要求更复杂,全玻璃结构对微裂纹、崩边、划伤和装配良率更敏感。
- 工艺变化
- 多片异形毛坯需要逐片识别定位,在同一线网中控制两侧尺寸、节拍、搬运与全过程质量。
岱勒对应机会
- 复杂玻璃线切加工
- 批量定位算法
- 潜在加工份额扩张
A客户20周年全玻璃 / 四面曲面设计
- 材料 / 结构变化
- 产业调研指向全玻璃设计,玻璃以曲面形式延伸至机身两侧,材料、结构和外观方案均与既有机型不同。
- 工艺变化
- 该路线不采用前道线切,而是玻璃热弯形成3D连续曲面后,依次进入CNC1、CNC2、CNC3及研磨、抛光、清洗。
岱勒对应机会
- 专用CNC设备
- 工艺程序与整线方案
- 磨抛清洗耗材
行业调研主要依据2026年8月23日产业链调研整理(证据E34);项目阶段、供应链份额、设备台数和量产时点均可能变化,不作为公司正式指引。
BEYOND GLASS · METAL CNC × OVERSEAS
三条玻璃工艺路线之后:金属CNC更新与海外工厂复制打开第二层设备空间
公司下一步不只服务玻璃项目。行业调研显示,A客户国内金属加工存量设备规模大、明后年大多数需要更新换代;同时,国内玻璃设备交付后,设备、程序和服务还可沿供应链向海外工厂复制。
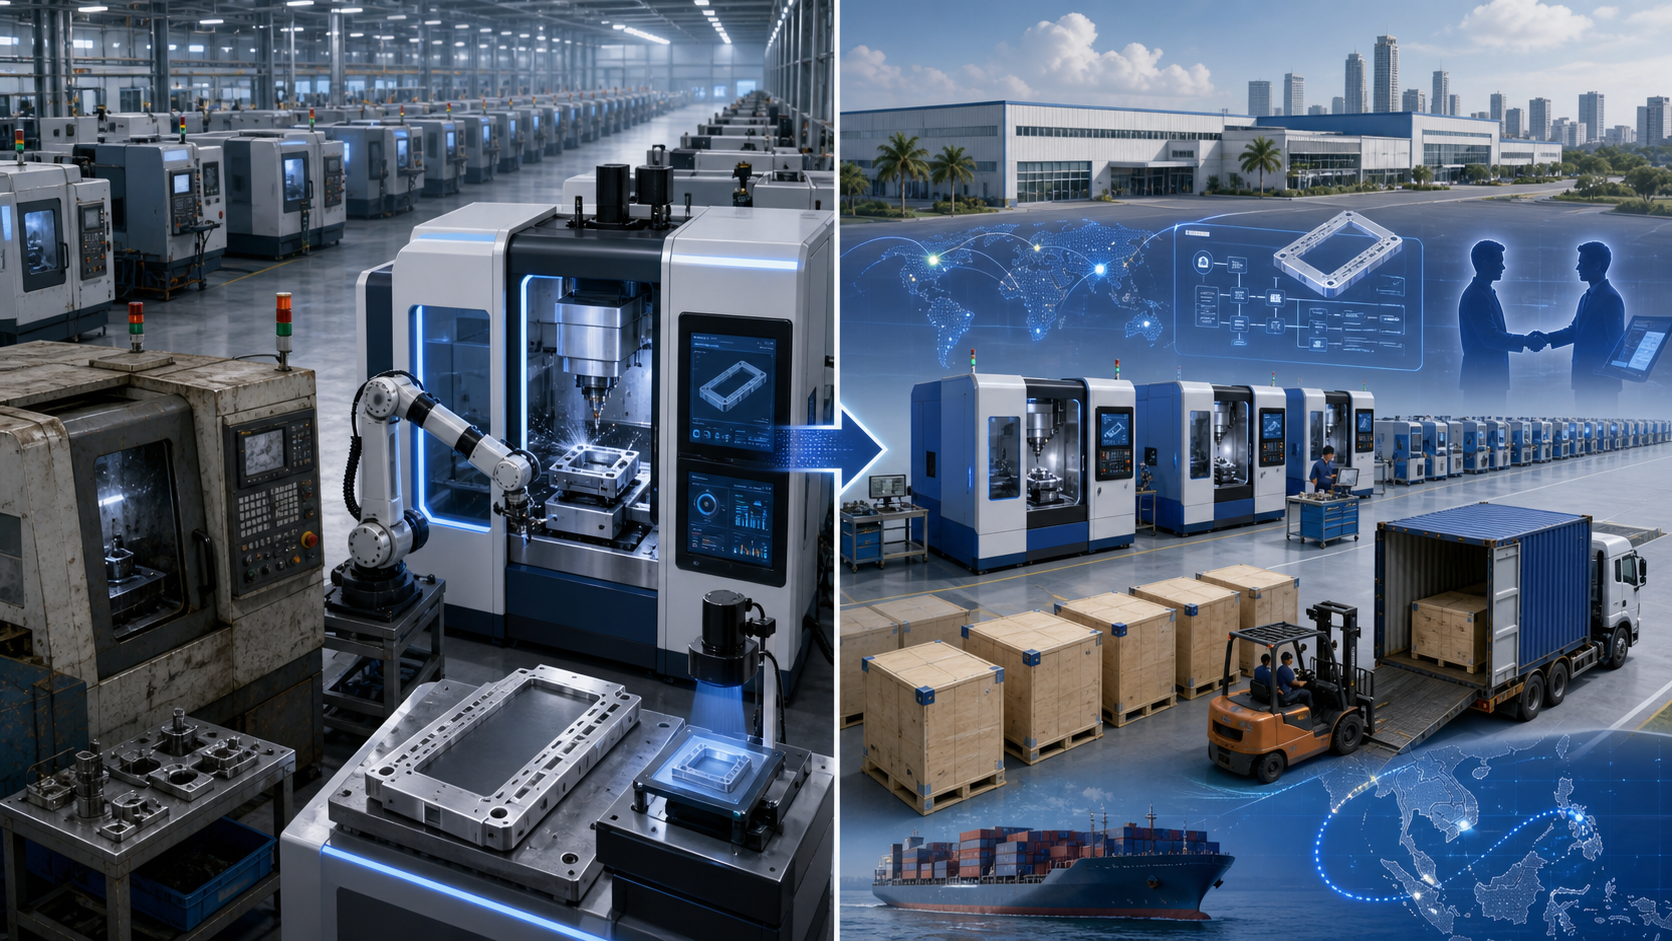
行业调研2026年8月23日产业链调研(证据E40)公开政策工信部推动工业设备与老旧机床更新
SUPPLY-CHAIN SCALE × SERVICEABLE LAYERS
进入消费电子供应链之后:从万亿级总盘子寻找可复制的加工、设备与耗材环节
公司的长期空间不等于单一玻璃项目的收入。先用A客户全部产品销售成本观察整条产品供应链采购盘子的数量级,再把岱勒真正可服务的加工、设备与耗材环节拆开测算。
A客户FY2025全部产品销售成本1,941亿美元
→按7.2元/美元研究汇率折算约1.40万亿元仅作供应链采购额上限代理。
岱勒可服务能力加工+设备+耗材
由单点项目切入后,将工艺、程序、质量控制和材料配方复制到更多机型、工厂与加工环节。
240百万部 × 1.4片 × 10元;按全路线使用线切的理论池测算,不等于基准预测。
产业调研口径,覆盖磨、抛、洗等材料体系;公司基准按20%份额折算2027E耗材收入5亿元。
玻璃CNC 30—60亿元、国内金属CNC更新 211—428亿元、海外复制 90—420亿元。
公开财报A客户FY2025合并财务报表(证据E50)研究假设加工、设备和耗材空间依据本报告既有E34、E40口径分层测算。
IIIPART III · COMPANY DEEP DIVE岱勒新材:从金刚石线 走向消费电子精密加工平台
从六份财报、业务结构和量产平台出发,梳理历史底座、消费电子主线与业务拓展路径。
−
岱勒新材:从金刚石线 走向消费电子精密加工平台
从六份财报、业务结构和量产平台出发,梳理历史底座、消费电子主线与业务拓展路径。
岱勒新材:从金刚石线
走向消费电子精密加工平台
公司正沿着“切割线 → 加工 → 设备 → 耗材”延伸价值链。近期看加工业务放量与毛利率修复,中期看设备交付与耗材复购打开收入及利润弹性。
归母净利润794.2万元、扣非净利润649.4万元,均实现同比扭亏。
经营现金流转正至2,661.6万元,应收类资产较2025年末下降20.42%。
H1消费电子收入为半年报实际;H2E占比48.3%,研究预测仍取决于产业链调研所示的折叠屏恢复和设备验收。
占总收入83.9%;分摊后归母贡献约3.22亿元,公司合计归母3.72亿元。
第一部分建立行业背景,第二部分解释A客户材料与工艺升级如何传导到岱勒;这里再从已发生的财务事实出发,依次梳理历史底座、消费电子主线和非光伏拓展。
- 01历史底座先看光伏周期与经营拐点→
- 02消费电子伯恩平台连接加工、设备与耗材→
- 03拓展路径再看非光伏应用与材料期权
HISTORICAL BASE
光伏行业格局恶化:业绩压力催生第二增长曲线
2021—2023年,光伏金刚石线放量推动增长;2024年起产品价格与产能利用率下行,公司进入收入结构与能力边界重构期。
2021A—2026H1
业绩周期:收入、利润与经营质量
左轴:百万元 · 右轴:百分比
营业收入归母净利润综合毛利率收入增速归母利润同比改善
| 期间 | 营业收入 | 归母净利润 | 综合毛利率 | 收入增速 | 归母利润同比改善 |
|---|---|---|---|---|---|
| 2021A | 271 | -78 | 14% | — | — |
| 2022A | 643 | 91 | 35% | 137% | — |
| 2023A | 848 | 112 | 36% | 32% | — |
| 2024A | 359 | -244 | -6% | -58% | — |
| 2025A | 450 | -193 | 1% | 25% | — |
| 2026H1 | 276 | 8 | 22% | 37% | 112% |
2026H1为半年报实际数:收入同比增长37.32%,综合毛利率22.09%,归母净利润7.94百万元、同比扭亏,经营现金流26.62百万元。
公开资料2021—2025年年报及2026年半年度报告。
ANNUAL REPORT DEEP DIVE
六份财报串成一条经营主线:2026半年报验证消费电子放量与盈利修复
以五份年报和2026半年报解释业绩周期,再看技术、产品和客户能力如何逐年迁移。
行业判断
光伏进入平价上网后的市场驱动阶段,中国光伏新增装机增长;蓝宝石在手机镜头盖、可穿戴屏幕和高端手机屏的应用被视为潜在增量。
能力迁移
- 38μm切片线大规模应用,35μm产品开发成功,钨丝母线产品开始批量客户应用。
- 研磨抛材料、石材切割线、钨丝绳开始出现规模化销售,消费电子辅材平台长沙岱华纳入合并。
- 株洲募投项目结项、长沙二期厂房部分投用,为之后产能扩张和新产品生产提供空间。
行业判断
2022年中国光伏新增装机87.41GW、同比增长59.3%;金刚石线受益于装机增长和细线化,市场需求旺盛。
能力迁移
- 新一轮产能提升计划拟投资1.5亿元,目标将月产能进一步提至600万公里。
- 继续沿光伏、蓝宝石、磁性材料、精密陶瓷等硬脆材料加工扩展综合耗材。
行业判断
主要同行自2022年起集中技改和扩产,2023年行业总产能已相对过剩,价格数次下调,四季度光伏波动加速压力传导。
能力迁移
- 自制钨丝已批量应用于环形线和钨丝绳,硅切片钨丝母线进入客户验证。
- 研发布局从金刚石线扩展至钨丝绳、环形线、电子化学品和碳化硅陶瓷,以减少单一产品依赖。
- 长沙岱华的抛光液、清洗剂、AF抗指纹剂和水性保护膜已在半导体、蓝宝石和消费电子客户完成认证与应用。
行业判断
终端光伏装机仍增长,但制造环节产能过剩与价格下行主导上游耗材盈利;石材加工则开始出现金刚石线替代传统工艺的机会。
能力迁移
- 开始在半导体和消费电子领域研发加工技术,开拓新业务线。
- AF抗指纹剂已在3C和半导体主流制造商小批量供应,水性保护膜等产品继续拓客。
- 资本开支由2023年87.52百万元降至28.97百万元,从扩产优先转向产能激活、风险控制和新应用研发。
行业判断
金刚石线行业仍受光伏产能过剩、低开工率和低价格影响;但金刚石线在石材、消费电子和半导体的工艺替代加速,成为新需求来源。
能力迁移
- 与伯恩精密(惠州)有限公司合资设立岱勒精密制造(惠州),为消费电子国际龙头客户提供玻璃切割加工,年内已规模化生产。
- 消费电子收入34.90百万元、同比增长144.47%;非光伏金刚石线收入占比由2024年约10%升至约30%。
- 消费电子加工新工艺帮助公司通过国际消费电子龙头认证;研磨抛耗材和工具进入批量测试。
- 子公司长沙岱华形成围绕玻璃盖板的电子化学品与功能性材料方案,研磨抛材料和AF抗指纹剂已向3C及半导体主流制造商小批量供应。
- 2026年经营计划明确从装备、加工服务向加工耗材纵向延伸,同时将非光伏金刚石线收入比例目标提高到40%以上。
行业判断
光伏金刚石线需求与价格仍处低位,公司继续以钨价值管理、非光伏应用和消费电子精密加工对冲传统主业压力。
能力迁移
- 岱勒精密制造(惠州)H1实现收入35.26百万元、净利润7.43百万元,验证消费电子加工平台的盈利能力。
- 捷泰智造于2026年3月成立并逐步开展业务,但报告期内对整体业绩影响仍小,设备收入仍需订单、交付与验收验证。
- 电子专用材料、功能性材料及非光伏金刚石线继续推进,耗材和设备仍按预测与观察项管理,不写成已确认订单。
计提减值相对充分,2026H1盈利重新转正
用2025年利润桥解释单年亏损,再将2021A—2026H1减值与归母利润放在同一周期中观察。
2025A PROFIT BRIDGE
归母净利润桥:费用与减值如何穿透毛利
左轴:百万元 · 右轴:累计利润 / 收入
起点正向影响税金及期间费用减值损失归母净利润累计利润 / 收入
营业收入为449.734百万元。红色费用项与紫红色减值项均按利润表影响方向列示;“少数股东损失归属”为少数股东承担亏损后对归母净利润的正向桥接。各步相加与归母净利润−192.755百万元完全勾稽。
| 步骤 | 当期影响(百万元) | 累计利润(百万元) | 累计利润/收入 |
|---|---|---|---|
| 毛利 | +6.625 | 6.625 | 1.5% |
| 税金及附加 | -4.660 | 1.965 | 0.4% |
| 销售费用 | -16.366 | -14.401 | -3.2% |
| 管理费用 | -42.561 | -56.962 | -12.7% |
| 研发费用 | -30.728 | -87.690 | -19.5% |
| 财务费用 | -13.181 | -100.871 | -22.4% |
| 其他净项 | +1.705 | -99.166 | -22.0% |
| 信用减值损失 | -46.345 | -145.511 | -32.4% |
| 资产减值损失 | -85.622 | -231.133 | -51.4% |
| 所得税收益 | +32.127 | -199.006 | -44.2% |
| 少数股东损失归属 | +6.251 | -192.755 | -42.9% |
| 归母净利润 | -192.755 | -192.755 | -42.9% |
2021A—2026H1 IMPAIRMENT
历年减值与归母净利润
两轮集中计提已经降低存货、固定资产与商誉的历史包袱;2026H1减值合计降至301.0万元,归母净利润转正至794.2万元。
左轴:百万元 · 右轴:减值 / 收入
资产减值损失信用减值损失归母净利润减值合计 / 收入
| 期间 | 资产减值损失 | 信用减值损失 | 归母净利润 | 减值合计 / 收入 |
|---|---|---|---|---|
| 2021A | -45 | -8 | -78 | -19% |
| 2022A | -2 | -4 | 91 | -1% |
| 2023A | -9 | -10 | 112 | -2% |
| 2024A | -150 | -10 | -244 | -45% |
| 2025A | -86 | -46 | -193 | -29% |
| 2026H1 | -2 | -1 | 8 | -1% |
2024年资产减值1.50亿元、2025年资产与信用减值合计1.32亿元;2026H1资产减值218.3万元、信用减值82.7万元。柱体均按利润表负向影响绘制。
2021A—2026H1 BUSINESS MIX
业务收入结构与分部毛利率:四块业务分别观察
柱体看分部规模,折线看毛利率与收入占比;2026为半年度口径。
消费电子成为公司新增长引擎
2026H1收入37.23百万元、同比增长410.81%,毛利率35.8%,兼具最快增速与最高已披露分部毛利率。
收入占比 13.5%金刚石线盈利回正,但周期压力尚未消失
2026H1收入同比下降14.17%,毛利率由2025A的-0.80%修复至16.5%;收入规模仍是消费电子的约3.3倍。
收入 123.62百万元其他业务贡献更大毛利,需继续拆解可持续性
2026H1其他业务收入111.65百万元、毛利率24.3%,是当期毛利的重要来源,但半年报披露颗粒度不足。
毛利 27.18百万元HISTORICAL SEGMENT
金刚石线
2026H1收入降14.17%,毛利率修复至16.51%。
分部收入分部毛利率收入占比
| 期间 | 分部收入 | 分部毛利率 | 收入占比 |
|---|---|---|---|
| 2021A | 262 | 15% | 97% |
| 2022A | 625 | 35% | 97% |
| 2023A | 815 | 36% | 96% |
| 2024A | 299 | -10% | 83% |
| 2025A | 332 | -1% | 74% |
| 2026H1 | 124 | 17% | 45% |
HISTORICAL SEGMENT
消费电子及加工
2026H1收入增410.81%,毛利率35.85%。
分部收入分部毛利率收入占比
| 期间 | 分部收入 | 分部毛利率 | 收入占比 |
|---|---|---|---|
| 2021A | 0 | — | 0% |
| 2022A | 0 | — | 0% |
| 2023A | 0 | — | 0% |
| 2024A | 14 | 22% | 4% |
| 2025A | 35 | 7% | 8% |
| 2026H1 | 37 | 36% | 14% |
HISTORICAL SEGMENT
其他产品
2026H1收入3.07百万元,毛利率-2.10%。
分部收入分部毛利率收入占比
| 期间 | 分部收入 | 分部毛利率 | 收入占比 |
|---|---|---|---|
| 2021A | 5 | -11% | 2% |
| 2022A | 12 | 37% | 2% |
| 2023A | 21 | 50% | 3% |
| 2024A | 31 | 7% | 9% |
| 2025A | 17 | -29% | 4% |
| 2026H1 | 3 | -2% | 1% |
HISTORICAL SEGMENT
其他业务
2026H1收入111.65百万元,毛利率24.35%。
分部收入分部毛利率收入占比
| 期间 | 分部收入 | 分部毛利率 | 收入占比 |
|---|---|---|---|
| 2021A | 4 | -14% | 2% |
| 2022A | 6 | 30% | 1% |
| 2023A | 12 | 13% | 1% |
| 2024A | 15 | 28% | 4% |
| 2025A | 65 | 18% | 14% |
| 2026H1 | 112 | 24% | 41% |
2024年消费电子收入与成本根据2025年报同比口径反推;2026H1各分部收入、成本和毛利率均来自半年报,半年度规模不能与完整年度直接比较。
2021A—2026H1
项目投入增加,但预收信号尚未延续
预付款项较年末增长182.47%,存货小幅增加;合同负债则回落45.11%,需结合设备预付款、发货与验收节奏判断订单兑现。
左轴:百万元 · 右轴:收入强度
存货预付款项合同负债存货 / 收入经营营运资本 / 收入
| 期间 | 存货 | 预付款项 | 合同负债 | 存货 / 收入 | 经营营运资本 / 收入 |
|---|---|---|---|---|---|
| 2021A | 106 | 3 | 0 | 39% | 82% |
| 2022A | 167 | 5 | 1 | 26% | 71% |
| 2023A | 217 | 22 | 1 | 26% | 69% |
| 2024A | 155 | 27 | 1 | 43% | 60% |
| 2025A | 183 | 22 | 3 | 41% | 67% |
| 2026H1 | 188 | 63 | 2 | 34% | 59% |
2026H1存货与经营营运资本强度以半年收入年化计算;资产负债表科目为2026年6月末时点值。
2021A—2026H1
从重资产扩产到存量产能消化
2026H1固定资产继续下降、资本开支仅2.39百万元;新增设备业务以销售和OEM交付为主,尚未形成同量级自有固定资产扩张。
左轴:百万元 · 右轴:收入强度
固定资产在建工程资本开支固定资产强度资本开支强度
| 期间 | 固定资产 | 在建工程 | 资本开支 | 固定资产强度 | 资本开支强度 |
|---|---|---|---|---|---|
| 2021A | 502 | 38 | 48 | 199% | 18% |
| 2022A | 583 | 83 | 111 | 104% | 17% |
| 2023A | 665 | 73 | 88 | 87% | 10% |
| 2024A | 661 | 51 | 29 | 198% | 8% |
| 2025A | 620 | 5 | 33 | 139% | 7% |
| 2026H1 | 586 | 7 | 2 | 107% | 1% |
2026H1资本开支为半年度实际值;固定资产强度以H1收入年化,Capex强度按同期收入计算。
2021A—2026H1
回款质量与营运资本占用
应收类资产较年末下降20.42%,2026H1经营现金流转正至26.62百万元;设备放量后仍需持续验证预付款、验收和回款效率。
左轴:百万元 · 右轴:收入比例
应收类资产经营营运资本经营现金流应收类 / 收入经营现金流率
| 期间 | 应收类资产 | 经营营运资本 | 经营现金流 | 应收类 / 收入 | 经营现金流率 |
|---|---|---|---|---|---|
| 2021A | 239 | 222 | 30 | 88% | 11% |
| 2022A | 499 | 455 | 16 | 78% | 2% |
| 2023A | 569 | 587 | 33 | 67% | 4% |
| 2024A | 233 | 216 | 192 | 65% | 54% |
| 2025A | 317 | 303 | -75 | 71% | -17% |
| 2026H1 | 252 | 323 | 27 | 46% | 10% |
2026H1应收强度以半年收入年化计算;经营现金流率按当期半年收入计算。
2021A—2026H1
研发费用与投入强度
2026H1研发费用16.07百万元、同比下降3.09%,占收入5.83%;研发仍主要费用化并直接进入当期损益。
左轴:百万元 · 右轴:占比 / 增速
研发费用 / 投入资本化研发研发投入 / 收入研发投入增速
| 期间 | 研发费用 / 投入 | 资本化研发 | 研发投入 / 收入 | 研发投入增速 |
|---|---|---|---|---|
| 2021A | 17 | 0 | 6% | 12% |
| 2022A | 38 | 0 | 6% | 120% |
| 2023A | 61 | 0 | 7% | 61% |
| 2024A | 28 | 0 | 8% | -55% |
| 2025A | 31 | 0 | 7% | 11% |
| 2026H1 | 16 | — | 6% | -3% |
2021—2025年年报披露研发投入资本化金额均为0;2026H1仅列示利润表研发费用16.07百万元,半年度资本化金额不作外推。
FINANCIAL SIGNALS
报表里的转型路径:扩产、出清、再配置、量产验证
资产负债表和现金流所呈现的资本配置变化,与业务方向切换相互印证。
- 012021-2023重资产扩产周期完成
资产端的扩张与20线机改造、月产能由80万公里升至600万公里一致,说明2021-2023年主要是以光伏金刚石线规模扩张为核心的资本周期。
- 163百万元
- 固定资产:2021→2023
- 247百万元
- 三年资本开支合计
- +650.0%
- 月产能:2022年初→2023年末
- 022024从扩产转入资产消化与减值出清
资本开支快速下降,同时存货与商誉集中减值,显示公司已从追求金刚石线规模转向资产消化、降本和新应用试验。
- -66.9%
- 资本开支同比
- 54.7百万元
- 存货减值
- 95.6百万元
- 商誉减值
- 032025投资从产线转向消费电子合资平台
传统厂房设备资本开支只有32.53百万元,但对外投资额升至76.2百万元,其中45百万元用于惠州消费电子切割加工平台,资本配置方向已发生实质变化。
- 76.2百万元
- 年度对外投资额
- 45.0百万元
- 惠州岱勒认缴出资
- +144.5%
- 消费电子收入同比
- 042025年末-2026H1预付款继续增加,应收和合同负债回落
预付款项升至62.97百万元,反映采购和项目准备仍在前置投入;但应收类资产下降、合同负债回落,说明一季度的预收信号不能机械外推,后续更应跟踪设备预付款、发货、验收与回款的完整闭环。
- +182.5%
- 预付款项较年末
- -20.4%
- 应收类资产较年末
- -45.1%
- 合同负债较年末
- 052026H1消费电子收入与毛利率进入报表验证
2026H1消费电子及加工收入同比增长410.81%,毛利率达到35.85%;惠州加工平台贡献7.43百万元净利润,说明转型已从认证和试产进入可核验的收入与盈利阶段。
- 37.2百万元
- 消费电子及加工收入
- +35.9%
- 消费电子及加工毛利率
- 7.4百万元
- 惠州平台净利润
公开资料资产负债表线索来自2021—2025年年报及2026年半年度报告;比率均由原始科目和同期收入计算。
CONSUMER ELECTRONICS
消费电子:伯恩平台连接加工、设备与耗材的纵向主线
以伯恩精密合作平台为量产入口,公司从切割线延伸到加工、专用设备与复购耗材;加工决定近期基本盘,设备与耗材决定中期上行空间。
切割线
16—700μm金刚石线覆盖玻璃、陶瓷与金属精密切割,将材料能力转为客户工艺入口。
切割加工
岱勒精密制造(惠州)2025年8月成立,注册资本5000万元;岱勒90%、伯恩精密10%。公司年报披露其9月进入规模生产,产业链调研称相关平台承接A客户玻璃切割加工。
专用设备
捷泰(广州)智造科技2026年3月27日成立,注册资本5000万元;岱勒51%、博鑫通39%、经纬弘利10%,承接数控机床与电子专用装备。
耗材与新材料
覆盖砂轮磨头、研磨垫、抛光液、清洗剂与表面功能材料,从测试走向外售复购。
PLATFORM LOGIC
为什么四项业务可以相互加成?
材料、设备与加工参数共用同一工艺数据库。加工现场沉淀的良率和节拍数据,可以反向优化线材、设备与耗材,并缩短后续品类导入周期。
- 1工艺导入切割线与参数进入客户流程
- 2量产反馈加工现场沉淀节拍、良率与寿命
- 3产品迭代设备与耗材根据真实工况更新
- 4交叉销售从单一工具向整体方案扩展
 公开合作平台
A客户玻璃盖板龙头共建量产平台
伯恩精密(惠州)由伯恩光学(中国)100%持有。A客户公开文件将Biel列为主要玻璃供应商之一;伯恩官网披露其盖板玻璃市场占有率居行业首位、年产能25亿件。2025年,岱勒与伯恩精密设立切割加工平台,岱勒持股90%并负责线切割工艺、团队与运营,伯恩提供厂房和基础设施。
- 25亿件
- 伯恩集团披露年产能
- 9大基地
- 全球先进生产基地
- 90%
- 岱勒持有加工平台权益
- 2025.09
- 惠州项目规模生产
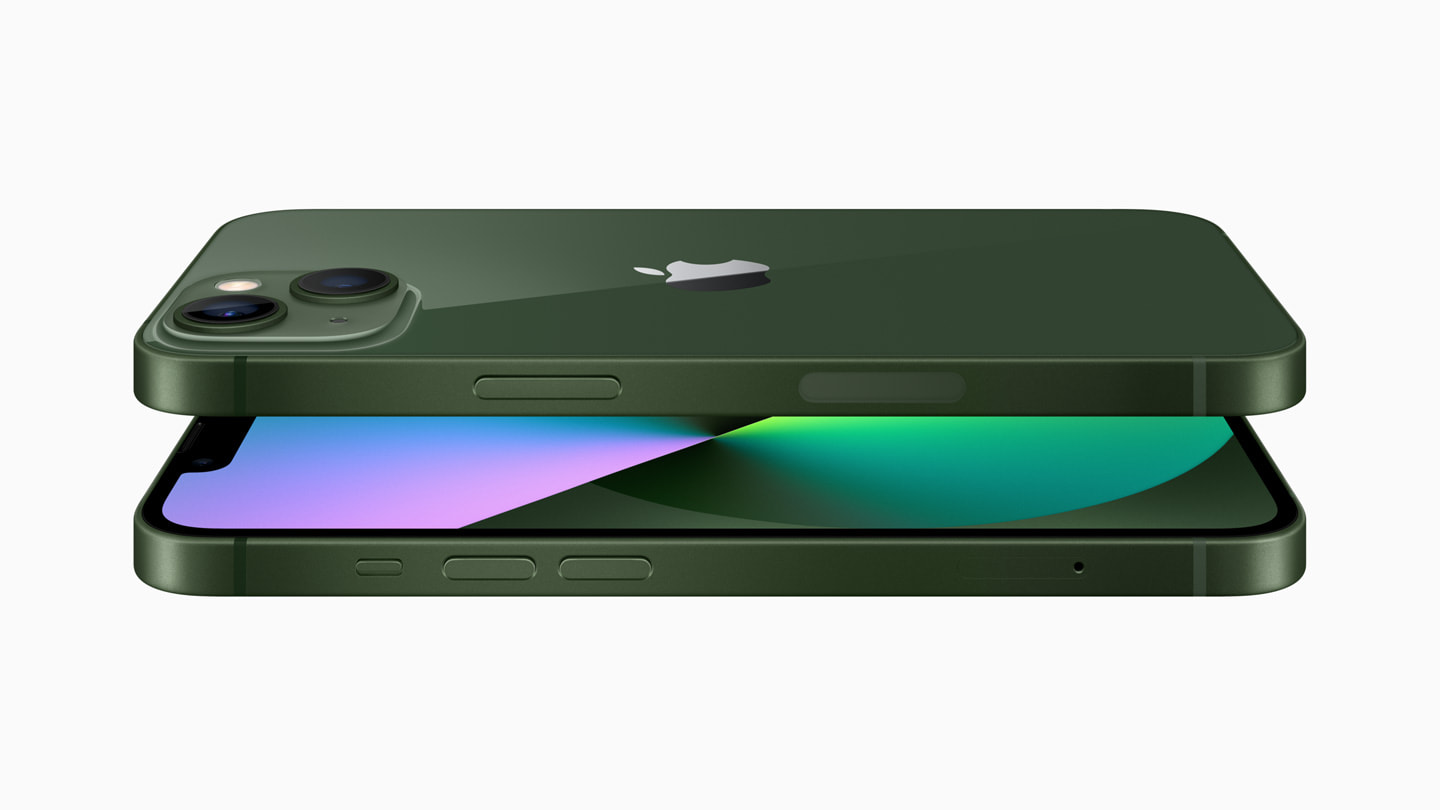
A客户官方资料将Ceramic Shield前盖与precision-milled back glass同时作为机身设计和耐用性的关键组成。
查看原始资料 ↗前盖—机身—后盖—摄像头盖板的工序位置
通用高端智能手机分层结构,不对应单一机型;用于说明精密切割与后续加工环节。
WHERE THE GLASS SITS
玻璃化不只是一片前盖:前盖、后盖与摄像头盖板共同增加精密加工价值量
- 01前盖玻璃保护显示与触控模组
轮廓、听筒与传感器孔位切割;随后进入磨边、抛光和表面处理。
- 02后盖玻璃承担外观与无线功能
2D/2.5D/3D及微晶玻璃带来曲面、开孔和边缘质量要求。
- 03摄像头盖板保护镜头并控制光学品质
尺寸更小,但对崩边、平整度、洁净度和镀膜一致性要求更高。
- 04工序价值链从切割延伸到整线方案
切割 → 研磨 → 抛光 → 清洗 → 涂层/镀膜 → 检测与封装。
PRODUCT SYSTEM
从切割工具到“切、磨、抛、洗”材料体系
现场加工数据反向沉淀设备参数与耗材配方,使单次设备收入向持续复购延伸。
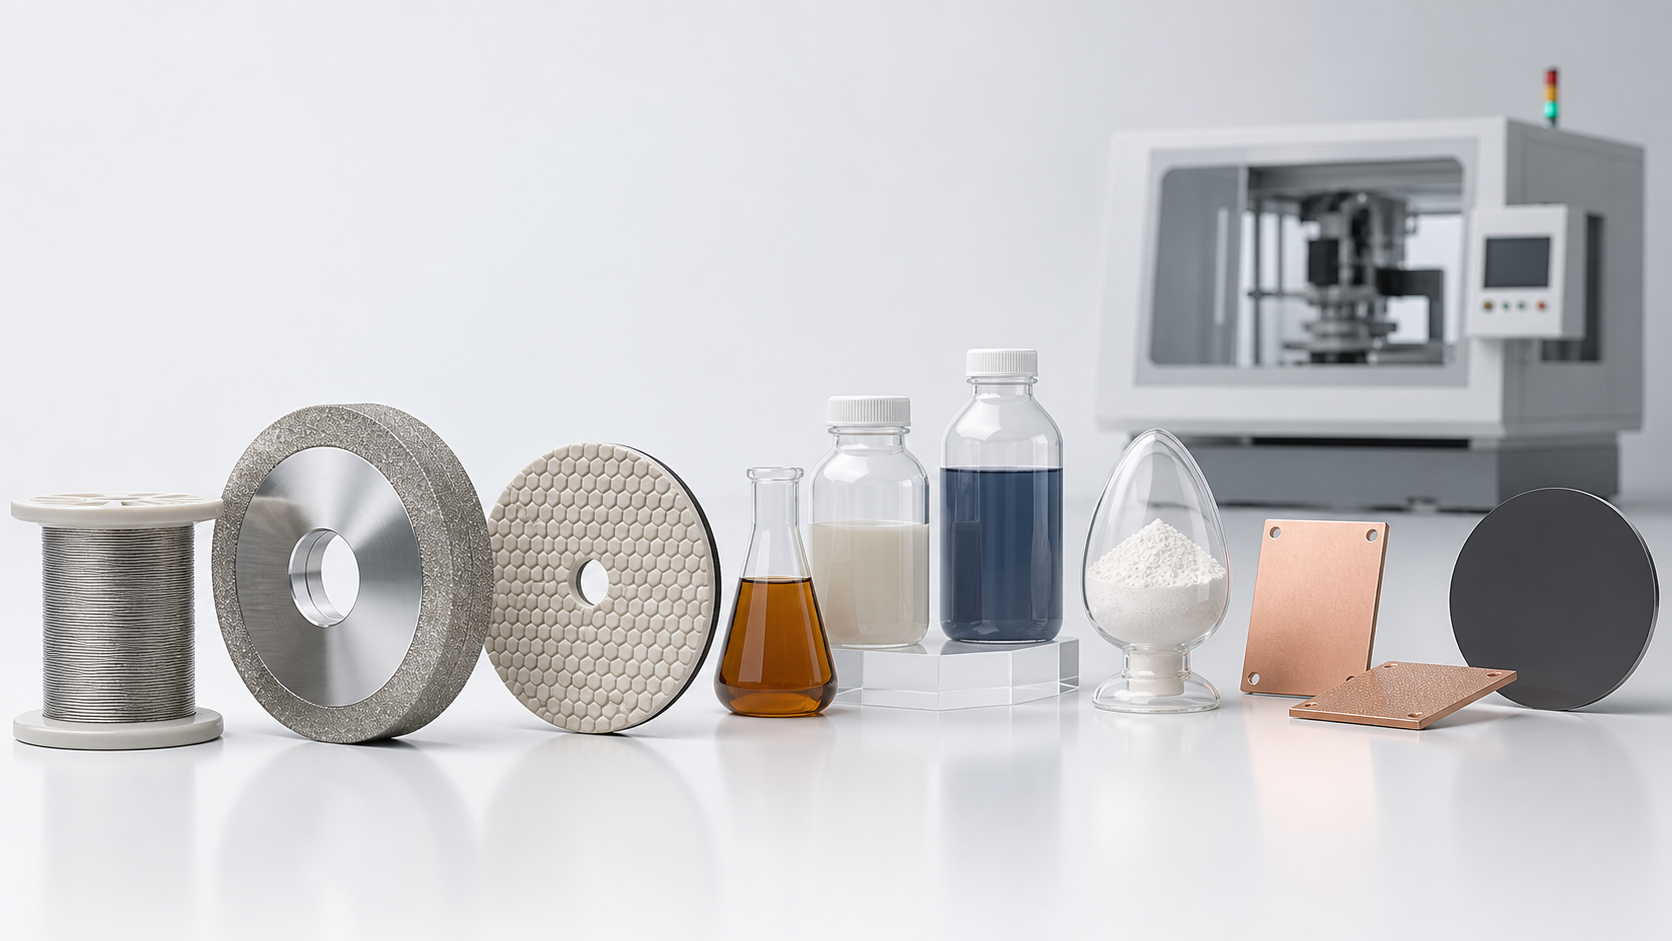
切割、研磨、抛光、清洗与散热材料组合
产品形态为研究示意,不代表单一产品规格、包装或产线配置。
- 01金刚石线
- 02砂轮 / 磨头
- 03研磨垫
- 04抛光液与清洗剂
- 05氧化铈抛光粉
- 06金刚石铜复合材料
- 07CVD金刚石热沉片
VALIDATION MOAT
竞争优势不只在“能切、能做设备”,更在把多环节过程控制变成稳定量产
线切与CNC都经历了多家同场验证。研究重点应从单点精度,转向定位算法、批量节拍、质量追溯、设备控制与客户产线协同。
产业调研显示,A客户最初在国内寻找约六家线切方案企业;调研结论为,经过工艺开发与量产验证后,岱勒成为当轮唯一指定合格供应商。该结论反映阶段性验证结果,不等同于永久独供或已确认订单。
产业调研称,A客户对新一代CNC设备进行同场技术验证,岱勒在包括老牌机床企业参与的竞争中进入三家入围序列;最终分配仍取决于后续定点、交付与验收。
毛坯识别
识别开料后每片毛坯的轮廓、厚度与离散差异。
逐片定位
为不规则多片工件生成定位与布网方案,保证两侧尺寸一致。
批量节拍
将单批能力提升到约200—300片,并同时约束时间与单位成本。
质量控制
把崩边、划伤、搬运、上下料和全过程追溯纳入量产控制。
成熟竞争者对照 · 佳铁
佳铁 / 广东科杰技术
三家入围序列中的成熟机床平台样本佳铁是广东科杰技术旗下机床与数控系统品牌。公司官网披露其拥有玻璃CNC加工中心、自研主轴与数控系统,并在3C精密加工、硬脆材料磨削、自动化上下料和在机测量方面形成产品体系。
佳铁公开数据用于说明同场竞争者的产业基础,不代表A客户最终设备份额;供应商入围情况来自产业调研。- 1998年
- 科杰技术成立
- >10万台
- 官网披露机床保有量
- >6万套
- 自研佳铁数控系统应用
- 0.01mm
- 官网披露3C批量加工精度
行业调研六家线切方案筛选、唯一指定合格供应商及CNC三家入围来自2026年8月23日产业链调研(证据E46、E47)。公开资料广东科杰技术核心能力佳铁玻璃CNC加工中心佳铁JT-810数控系统
ACTUAL · FORECAST
消费电子收入曲线:从半年报实际到业务主引擎
左轴:百万元 · 右轴:占比 / 可比增速
消费电子收入消费电子收入占比可比增速
| 期间 | 消费电子收入 | 消费电子收入占比 | 可比增速 |
|---|---|---|---|
| 2025A | 35 | 8% | — |
| 2026H1A | 37 | 14% | 113% |
| 2026H2E | 188 | 48% | 406% |
| 2026E | 225 | 34% | 546% |
| 2027E | 2,404 | 84% | 966% |
| 2028E | 3,097 | 87% | 29% |
2026H1为半年报实际,消费电子及加工收入37.23百万元、占公司收入13.51%;H2E为7—12月单独半年预测,2026E为全年合计。
2026H1 · 2026H2E · 2026E
消费电子收入与利润:从H1实际到全年的桥接
左轴:百万元 · 右轴:百分比
公司收入消费电子收入归母净利润消费电子收入占比归母净利率
| 期间 | 公司收入 | 消费电子收入 | 归母净利润 | 消费电子收入占比 | 归母净利率 |
|---|---|---|---|---|---|
| 2026H1 | 276 | 37 | 8 | 14% | 3% |
| 2026H2E | 390 | 188 | 31 | 48% | 8% |
| 2026E | 665 | 225 | 39 | 34% | 6% |
2026H1为半年报实际;2026H2E表示7—12月的单独半年预测,2026E为全年口径,等于2026H1A与2026H2E相加。
公开资料2025A与2026H1公司收入、消费电子及加工收入和归母净利润均来自定期报告。
调研信息产业调研显示,2026年折叠屏拉产因铰链或转轴良率问题延迟,并非公司线切环节问题;相关加工量可能后移至2026Q4及2027年。折叠屏玻璃材料、形状与要求更复杂,调研仅确认价格高于Air类产品,未披露具体单价。
PROCESSING REVENUE ENGINE
2027E A客户切割加工量价模型
A客户与延伸客户的可覆盖出货池
适配新工艺的机型与出货比例
终端到前端加工片数的换算
目标工艺加工量中的承接比例
再乘单片加工费 10.0元
研究假设2026E切割加工收入约1亿元、单片平均加工费约7元,反映2026H1实际进度及产业链调研所示的铰链良率对拉产节奏的约束;2027E单片平均加工费约10元,2028E—2030E按10.5/11.0/11.5元温和提升。
2026E—2028E
消费电子四项业务收入与利润质量
左轴:百万元 · 右轴:百分比
切割加工外售切割线设备耗材消费电子业务毛利率消费电子归母贡献率
| 期间 | 切割加工 | 外售切割线 | 设备 | 耗材 | 消费电子业务毛利率 | 消费电子归母贡献率 |
|---|---|---|---|---|---|---|
| 2026E | 98 | 2 | 100 | 25 | 32% | 10% |
| 2027E | 655 | 49 | 1,200 | 500 | 31% | 13% |
| 2028E | 991 | 44 | 1,350 | 712 | 32% | 15% |
设备:从2万—4万台玻璃CNC需求池折算公司机会
先以产业链调研为锚的2027年A客户设备需求量和10%—40%研究竞争份额折算公司可争取台数,再用15万元/台研究中值计算理论收入;最后与业绩模型中的基准确认收入对照,避免把需求池直接当作当年业绩。
- 研究竞争份额
- 10%
- 公司可争取量
- 0.20万台
- 研究ASP
- 15万元/台
- 理论收入空间
- 3.0亿
- 研究竞争份额
- 25%
- 公司可争取量
- 0.75万台
- 研究ASP
- 15万元/台
- 理论收入空间
- 11.3亿
- 研究竞争份额
- 40%
- 公司可争取量
- 1.60万台
- 研究ASP
- 15万元/台
- 理论收入空间
- 24.0亿
按15万元/台折合约0.80万台,落在公司可争取量研究区间内;最终仍受定点、产能、交付和验收节奏约束。
30%毛利率减动态期间费用后计税;再按上市公司51%权益归属,不另设设备净利率常数。
研究假设玻璃CNC需求采用2万—4万台研究区间;产业调研锚点为客户整体3万多台、接近4万台,2万台作为下行情景。15万元/台取“单台十几万元”中值,定点份额、量产、交付和验收共同决定可确认收入。
调研信息产业链调研显示,设备通常收取约30%预付款,交付后约一个月验收;当前设备月交付能力约1,500台以上。厂房进度、出口审批和客户验收会造成发货量与报表收入错位(证据E51)。
耗材:验证、量产、复购三级放大
砂轮磨头、研磨垫、抛光液、清洗剂与表面功能材料
从样品和批量测试向国内外工厂量产使用过渡
只有对集团外客户的耗材销售构成合并收入增量
GROWTH MAP
立足切割技术:平台化主线之外,非光伏应用持续打开
消费电子主线之外,同一套精密切割和先进材料能力继续迁移到石材、磁材、金属、机器人、储能、半导体和AI散热等新场景。
DIAMOND WIRE MECHANISM
一根线,把材料去除转化为连续精密微磨削
金刚石磨粒随线材连续运动完成切入,冷却与排屑同步作用;工艺价值由“能切”进一步延伸到良率、材料利用率和后续加工效率。
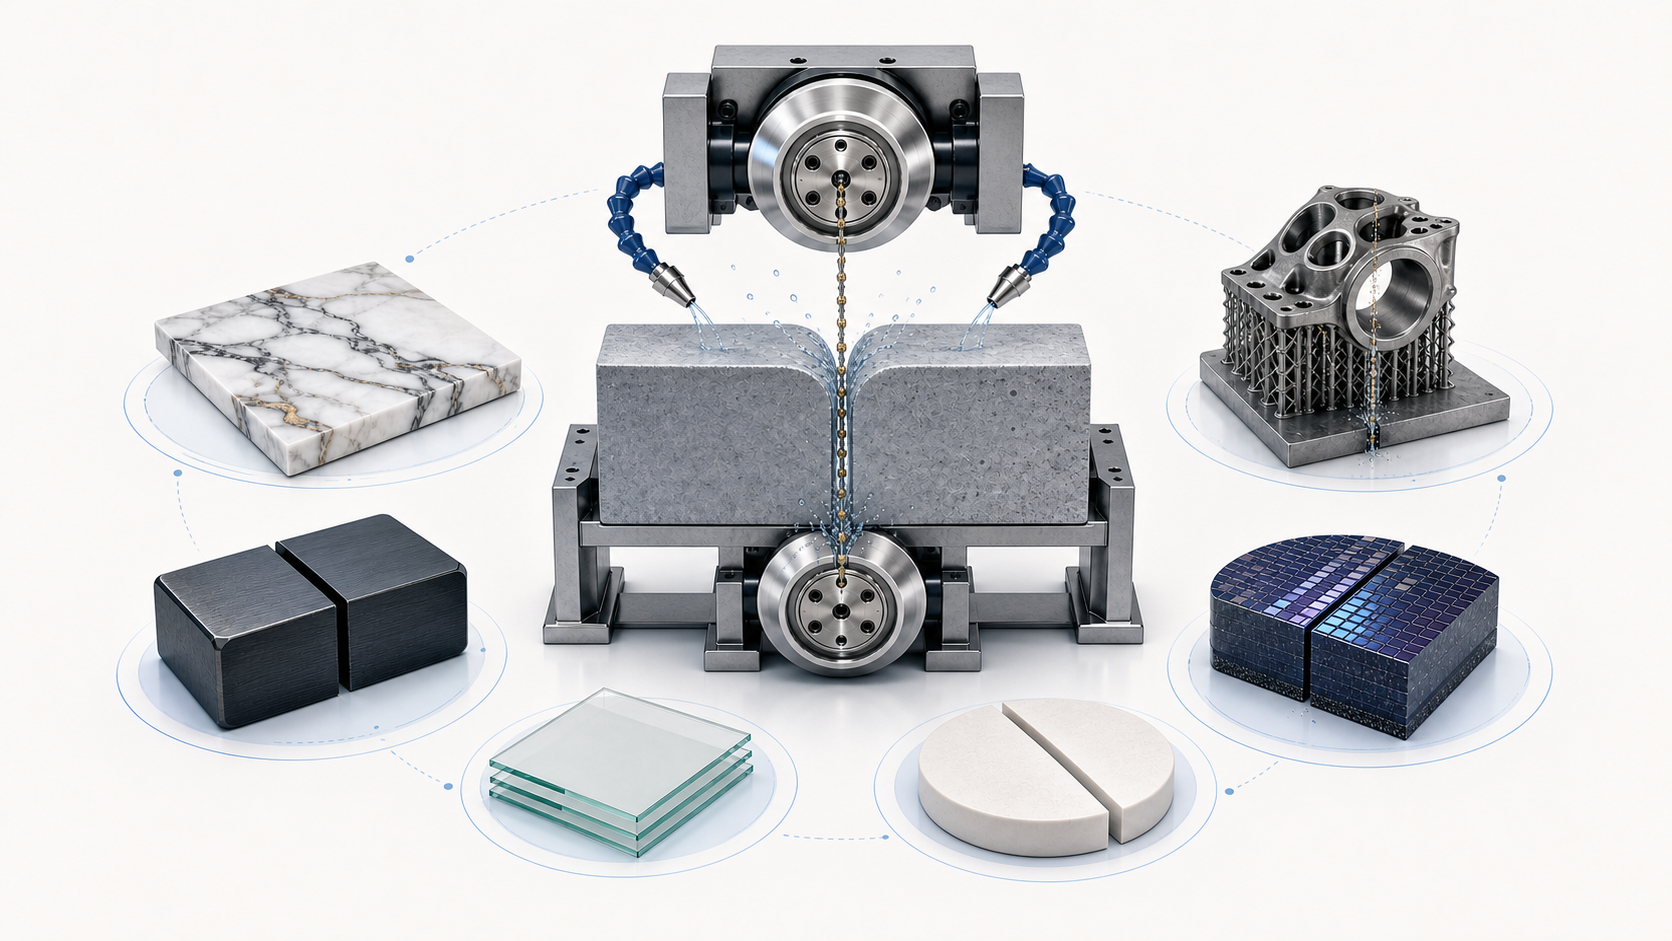
- 1固结磨粒
- 2线材运动
- 3冷却 / 排屑
- 4连续微磨削
线材运动 × 微磨削 × 冷却排屑
背景图来源:原创研究视觉
- 01窄切缝
更少材料损耗,提升单件材料利用率
- 02低切削力
连续微磨削降低脆性材料崩边风险
- 03低发热
冷却与排屑同步,减少局部热积累
- 04高表面质量
为后续研磨、抛光缩短工序窗口
COMPANY-ADDRESSABLE MARKET
五大方向可触及市场:从单一供线到四类收入
口径已按公司现有线径、加工工艺、设备平台和耗材能力过滤,估算中期可触及空间,不等同于可获得收入。
左轴:百万元/年 · 右轴:近期可触达度
基准可触及空间合计127.5亿元/年
玻璃/陶瓷贡献近期最大空间,石材与磁材提供更高成熟度的非光伏底座。
切割线切割加工专用设备耗材近期可触达度
| 期间 | 切割线 | 切割加工 | 专用设备 | 耗材 | 近期可触达度 |
|---|---|---|---|---|---|
| 石材 | 950 | 0 | 0 | 150 | 18% |
| 磁材 | 450 | 350 | 330 | 170 | 25% |
| 玻璃 / 陶瓷 | 300 | 2,600 | 2,050 | 1,550 | 55% |
| 金属 / 3D打印 | 250 | 250 | 850 | 150 | 15% |
| 半导体 | 150 | 450 | 450 | 1,300 | 8% |
研究测算采用下游可适配工位 × 单工位年度加工/耗材价值 + 可导入设备数 × ASP;所有金额均为区间中值口径。
以高价值大板加工线数、换线周期与单线用量测算;公司现阶段主要供线,不将大型设备收入计入。
按无线充与新能源车钕铁硼加工量、单件切割价值及设备更新周期自下而上测算。
以消费电子高端盖板可采用终端池、切割份数、加工单价、产线设备与耗材单耗建模。
按金属增材设备保有量、基板分离工位数、专机ASP及替换线耗估算。
以玻璃基板和先进封装的切割、研磨抛/CMP与功能材料环节为边界,不计入晶圆制造全市场。
NON-PV TRANSITION
金刚石线结构切换:非光伏收入成为增量来源
左轴:百万元 · 右轴:占比 / 增速
光伏金刚石线非光伏金刚石线非光伏收入占比非光伏收入增速
| 期间 | 光伏金刚石线 | 非光伏金刚石线 | 非光伏收入占比 | 非光伏收入增速 |
|---|---|---|---|---|
| 2024A | 269 | 30 | 10% | — |
| 2025A | 233 | 100 | 30% | 233% |
| 2026E | 193 | 158 | 45% | 58% |
2024A、2025A非光伏收入由金刚石线收入乘年报披露的约10%、30%占比推算;2026E采用总收入3.50亿元、非光伏占比45%的研究假设,对应经营计划“超过40%”。
OPTION MATURITY MAP
其他增长点成熟度:商业化底座与远期期权分层
横轴是依据公开进展与调研信息形成的研究编码,用于区分兑现顺序,不代表收入规模。
4
需求放量 / 持续供线
高价值石材的出材率、工序与环保改善共同驱动线切替代。
调研信息 · 非光伏收入占比继续提升4
存量商业化
覆盖无线充与新能源汽车永磁电机所用钕铁硼材料。
调研信息 · 高端磁材客户与份额扩张3.5
产业化爬坡
粉体模压一体化形成流道,减少平板二次加工。
调研信息 · 良率、一致性与批量交付3.5
工艺复制
消费电子量产验证为更多硬脆材料场景提供工艺样本。
公开资料 · 外部客户与独立订单3
验证通过 / 扩产准备
复合石墨双极板经历长期开发,多家客户进入验证或导入。
调研信息 · 规模订单与盈利稳定2.5
场景拓展
从传统硬脆材料切割能力向高价值材料继续复制。
调研信息 · 形成可披露收入规模2
技术路线验证
调研方案将单件切割时间由8小时以上压缩到2小时以内。
调研信息 · 路线审批、定点与设备订单2
多轮客户测试
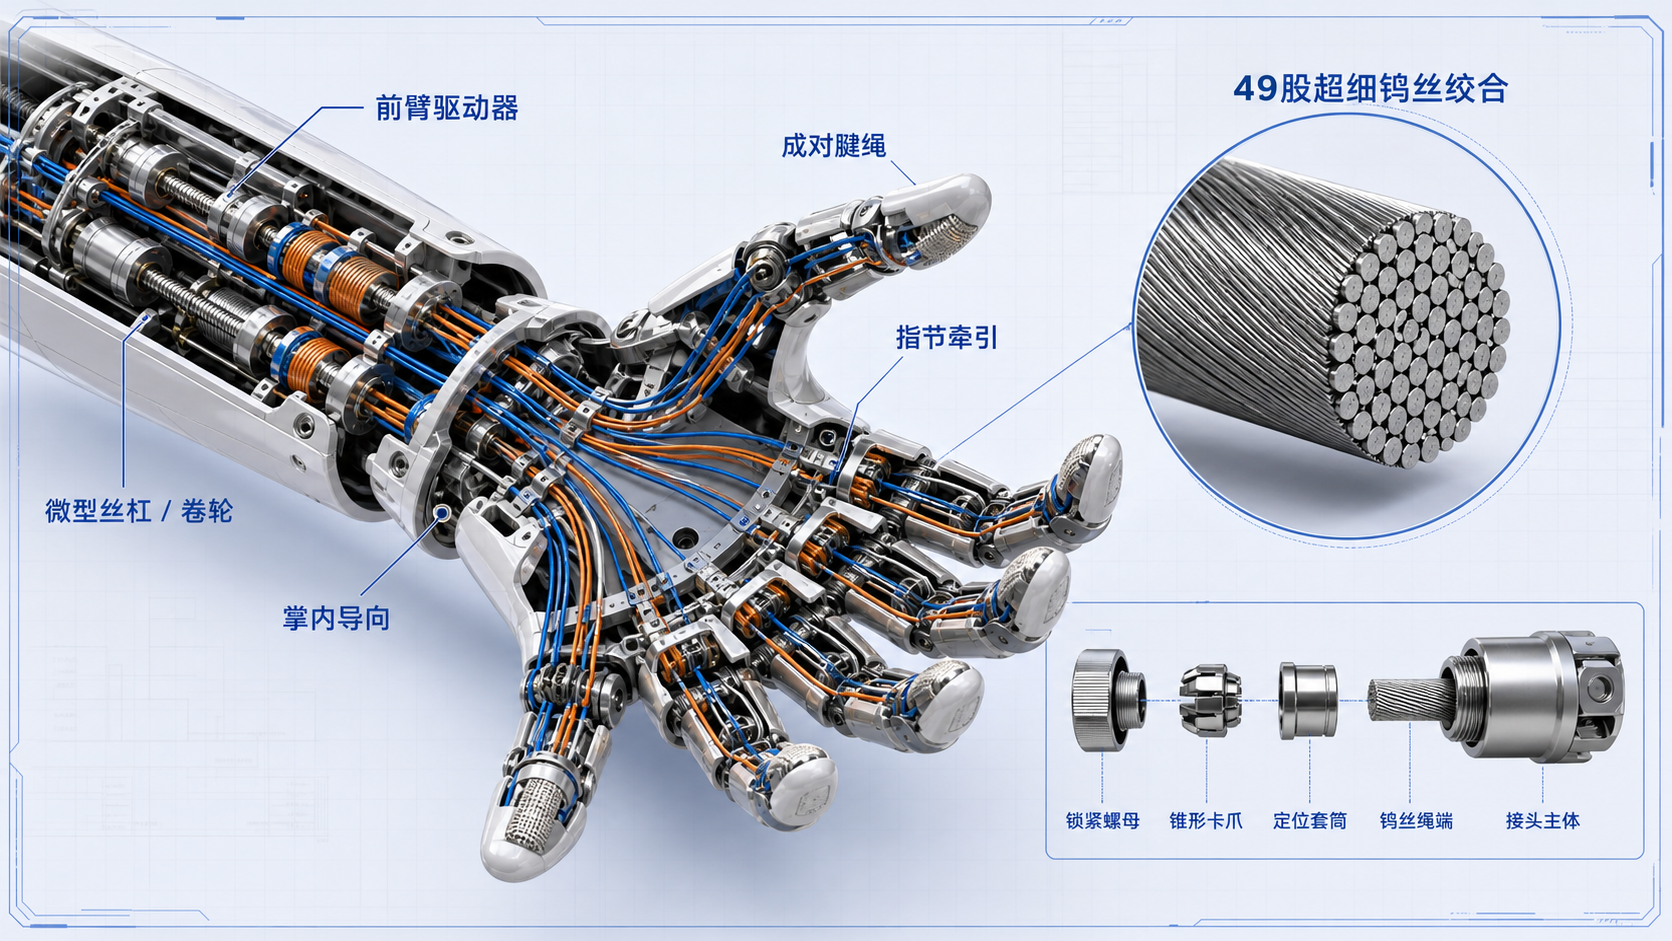
单根腱绳由约49根超细钨丝绞合,兼顾强度与柔韧性。
调研信息 · 行业标准、系统验证与定点1.5
应用交流
超细钨丝可向高弯折寿命的手术机器人传动场景延伸。
调研信息 · 海外认证与本地供应能力1
应用定义
以更细、更隐形的钨丝替代可见铜线,实现玻璃加热。
调研信息 · 样品验证与量产规格1
产业协作 / 产品定义
磨抛能力由消费电子微米级向半导体亚微米、纳米级迁移。
调研信息 · 配方验证与客户小批量2.5
送样 / 小批量验证
公司当前更现实的产品路径是金刚石颗粒增强铜基复合热扩散片,正推进应用实验室与客户验证。
调研信息 · 热循环可靠性、批次一致性与客户定点2
技术积累 / 产品升级
物理化学提纯路线保留向半导体级石英材料升级的可能。
调研信息 · 纯度稳定、坩埚验证与客户导入GROWTH PATHWAYS
四条增长路径:先兑现耗材与加工,再等待材料平台期权
每条路径都以“现有能力 → 新场景 → 可观察里程碑”展开,避免把尚在验证的技术直接计入基准利润。
石材与磁材:非光伏金刚线的近期底座
石材线切同时改善高价值荒料的出材率、加工工序与环保表现;磁材则承接无线充和新能源汽车永磁电机的钕铁硼切割需求。2025年起石材设备厂商加速进入,岱勒当前聚焦供线而非重启自研大型设备。
- 10% → 30%
- 2024—2025非光伏线收入占比
- >40%
- 2026经营计划占比目标
- 1供线放量
- 2粗线产品结构提升
- 3海外矿山与加工场景复制
金属切割与超细钨丝:同源工艺向新终端迁移
金属3D打印件方案已进入与大族激光的商务讨论,并配合华曙高科制作展示样机;超细钨丝在宇树科技等机器人场景多轮测试,并向汽车透明加热和医疗机器人传动拓展。兑现取决于路线审批、行业标准与客户定点。
- >8h → <2h
- 金属3D打印件单件切割用时
- 约49根
- 单根机器人腱绳细丝构成
- 1展示样机
- 2系统验证
- 3规格收敛 / 量产定点
氢能与液流储能:先以投资收益观察产业化
参股平台同时布局燃料电池复合石墨双极板与液流电池一体化流道板,验证或推进范围覆盖亿华通、重塑能源、上海电气、东方电气等产业链客户。储能节奏更快,但一致性、良率和扩产资金决定盈利兑现;近端先按投资收益观察。
- 约6年
- 复合双极板研发验证周期
- 2026起
- 产业化与扩产阶段
- 1客户验证
- 2小批量交付
- 3良率稳定
- 4规模化 / 并表评估
半导体与AI材料:CMP、散热、高纯石英三条远期线索
消费电子磨抛材料向玻璃基板CMP迁移,产业交流涉及京东方、康宁、帝科股份和帝尔激光;金刚石铜复合材料受益于AI热管理需求,黎辉高纯石英则保留向半导体级产品升级的路径。这些方向采用里程碑而非近两年收入目标跟踪。
- 微米 → 纳米
- 磨抛精度迁移方向
- 约5N
- 高纯石英调研技术信号
- 1样品 / 配方
- 2客户验证
- 3小批量
- 4资本开支与量产
ROBOT TUNGSTEN TENDON
机器人钨丝腱绳:首装价值之外,换绳形成耗材复购
公司从钨粉、拉丝到绞合工艺具备一体化能力,可覆盖十几微米及更细规格。 腱绳把电机输出远置到手掌,通过成对牵引驱动关节弯曲与回位;反复弯折使其兼具易损耗材属性。
| 年份 | 2025E | 2026E | 2027E | 2028E | 2029E | 2030E |
|---|---|---|---|---|---|---|
| 出货量 | 20 | 90 | 290 | 500 | 800 | 1,200 |
BofA 原始预测;报告模型 2026E 采用 TrendForce“超过 5 万台”锚点,2027E—2030E 沿用 BofA 路径。
CONSUMABLE MARKET BUILD-UP
首装+换绳耗材价值池
新增整机贡献首装收入,前期采用腱绳方案的存量机器人按更换频次形成持续复购。
左轴:百万元 · 右轴:占比
新增首装价值池存量换绳价值池公司可触及空间换绳耗材占价值池腱绳方案渗透率
| 期间 | 新增首装价值池 | 存量换绳价值池 | 公司可触及空间 | 换绳耗材占价值池 | 腱绳方案渗透率 |
|---|---|---|---|---|---|
| 2026E | 80 | 0 | 8 | 0% | 20% |
| 2027E | 661 | 31 | 104 | 4% | 30% |
| 2028E | 1,440 | 450 | 340 | 24% | 40% |
| 2029E | 2,720 | 1,604 | 865 | 37% | 50% |
| 2030E | 4,224 | 4,182 | 2,102 | 50% | 55% |
单机首装按双手约88根、约100元/根校准至8,000元并随量产降本;耗材周期按约0.5—1年更换形成基准情景。2026E出货参考TrendForce,2027E—2030E采用Bank of America Institute基准路径并取整。 公司可触及空间为研究情景,暂不计入基准业绩预测。
新增首装价值池 + 存量机器人 × 年换绳频次 × 单机换绳价值量2030E:42.24亿元首装 + 41.82亿元换绳 = 84.06亿元行业价值池;按25%可触及份额对应21.02亿元空间。当前进展:头部灵巧手客户多轮测试,规格与系统标准同步形成
ADVANCED PACKAGING GLASS
先进封装玻璃基板:切割建立工艺入口,耗材形成连续单耗
公司可将玻璃/陶瓷精密线切割与长沙岱华的研磨抛、清洗材料组合为前道分板与后道耗材方案。 玻璃低翘曲、高尺寸稳定性的特征适配AI与HPC的大封装尺寸,产业化从工程样品向有限量产过渡。
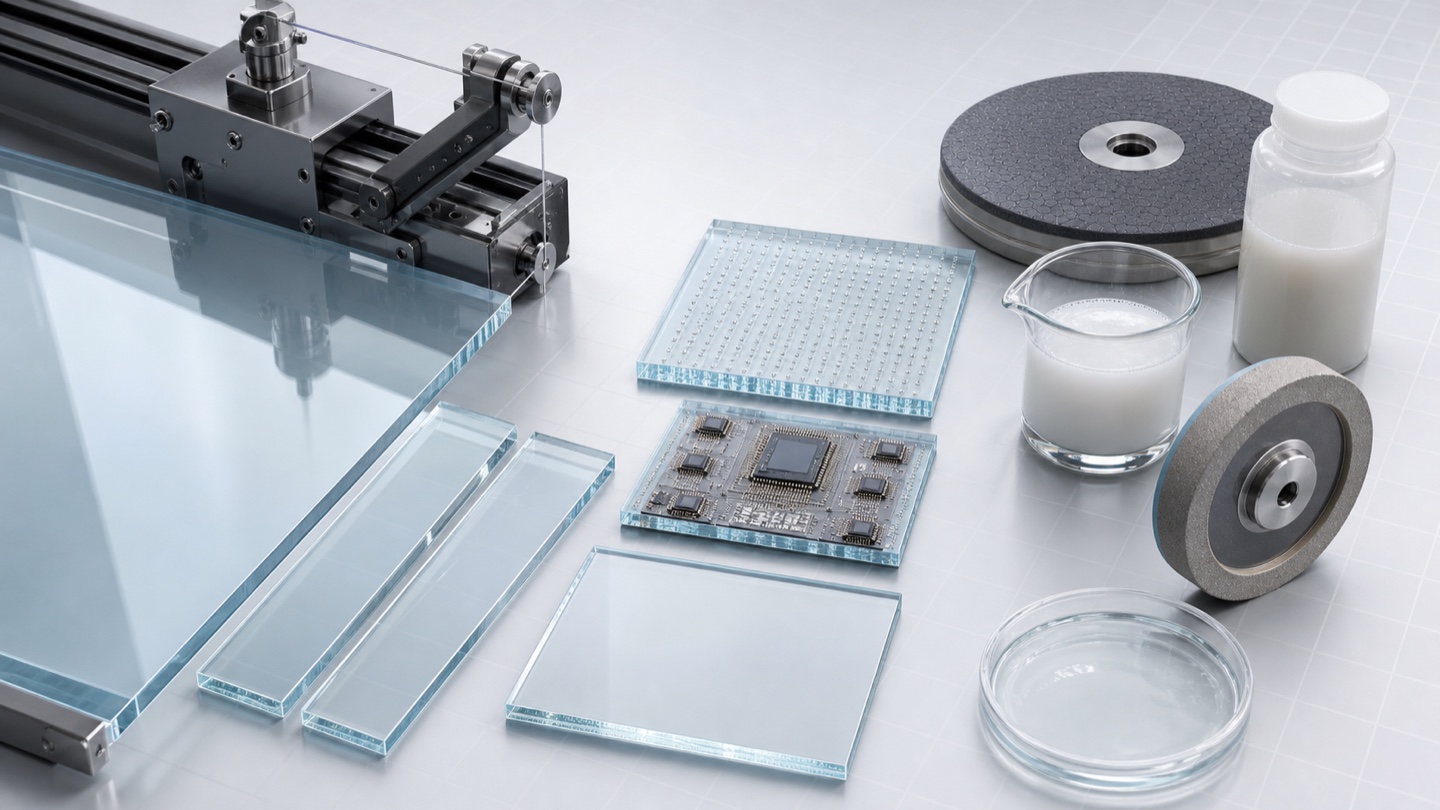
PROCESSING & CONSUMABLES POOL
玻璃基板可适配价值池
按大尺寸面板投料量拆分精密切割与磨抛/清洗耗材,再用客户导入和配方验证进度约束公司可触及空间。
左轴:百万元 · 右轴:占比
精密切割价值池磨抛/清洗耗材价值池公司可触及空间公司可触及份额耗材价值池占比
| 期间 | 精密切割价值池 | 磨抛/清洗耗材价值池 | 公司可触及空间 | 公司可触及份额 | 耗材价值池占比 |
|---|---|---|---|---|---|
| 2026E | 10 | 7 | 0 | 2% | 41% |
| 2027E | 29 | 20 | 1 | 3% | 41% |
| 2028E | 90 | 60 | 8 | 5% | 40% |
| 2029E | 151 | 100 | 20 | 8% | 40% |
| 2030E | 252 | 168 | 50 | 12% | 40% |
SEMI预计玻璃芯基板于2028年前后在部分高性能应用进入有限量产,2028—2040年CAGR约67.2%;Corning公开资料给出515×510mm和600×600mm面板形态。投料量、单价和可触及份额为研究假设。 公司可触及空间为期权情景,暂不计入基准业绩预测。
精密分板
超细金刚石线以较低切削力进行大尺寸玻璃分板,目标是降低崩边与材料损耗。
边缘整形
砂轮/磨头完成尺寸、边缘与倒角精修,控制微裂纹向后续工序传导。
研磨 / CMP
研磨垫、抛光液与氧化铈抛光粉共同控制TTV、粗糙度与表面缺陷。
清洗 / 保护
中性、酸碱性清洗剂及保护材料清除颗粒和金属污染,保护后续结构。
可适配面板投料量 ×(单片切割价值 + 单片耗材价值)2030E:2.52亿元精密切割 + 1.68亿元耗材 = 4.20亿元环节价值池;按12%可触及份额对应0.50亿元空间。当前进展:产业协作与产品定义,跟踪切割、边缘加工与CMP耗材验证
DIAMOND–COPPER THERMAL
金刚石铜散热:从复合热扩散片切入高功率芯片热管理
热扩散片 / 热沉:位于芯片或封装与冷板之间,不是芯片衬底。 金刚石铜比整片CVD金刚石更接近工程化:既要提升导热,也要解决铜与金刚石热膨胀失配。 当前重点不是整片CVD金刚石,而是把金刚石颗粒、铜基体与界面过渡层做成可批量、可焊接、可封装的具体产品。
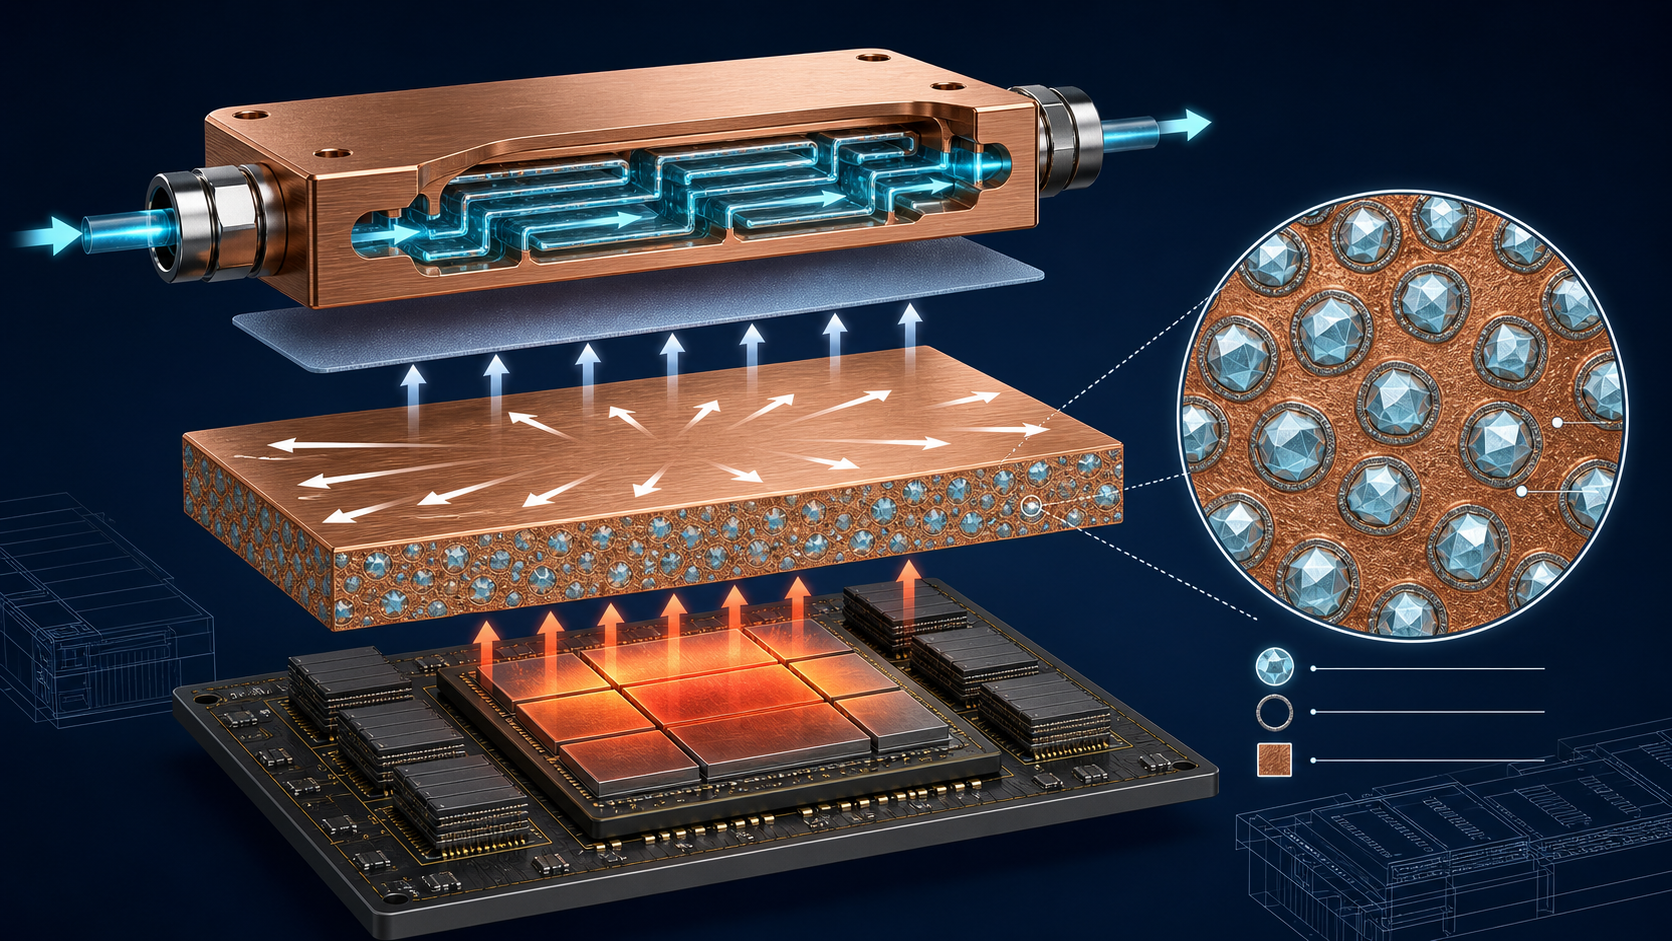
HIGH-POWER MODULE VALUE POOL
高功耗模块金刚石铜可适配空间
先筛选高热流密度加速器与功率模块,再乘材料采用率与单模块热扩散片价值;最后用客户验证和产能进度约束公司可触及份额。
左轴:百万元 · 右轴:采用 / 份额
金刚石铜环节价值池公司可触及空间金刚石铜采用率公司可触及份额
| 期间 | 金刚石铜环节价值池 | 公司可触及空间 | 金刚石铜采用率 | 公司可触及份额 |
|---|---|---|---|---|
| 2026E | 30 | 2 | 1% | 5% |
| 2027E | 112 | 9 | 2% | 8% |
| 2028E | 364 | 44 | 4% | 12% |
| 2029E | 924 | 139 | 7% | 15% |
| 2030E | 1,760 | 317 | 10% | 18% |
AMD公开规格显示高端加速器功耗已达1,000—1,400W;住友电工已展示金刚石铜热扩散片在高功率半导体激光器中的量产形态。模块数量、采用率、单价和公司可触及份额均为研究假设。 该情景只用于期权估值,不并入基准业绩预测。
Ti/W等涂层连接金刚石与铜,降低界面热阻并管理热膨胀失配。
粒径、体积分数与均匀分布共同决定导热性能和加工稳定性。
热扩散片仍需尺寸、边缘、表面及后续焊接界面的工程化控制。
材料需与TIM、焊接、微流道和液冷系统共同验证,不能只看单片导热率。
高功耗加速 / 功率模块数量 × 金刚石铜采用率 × 单模块热扩散片价值2030E:8.0百万个可适配高功耗模块 × 10%采用率 × 2,200元/模块 = 17.60亿元环节价值池;按18%可触及份额对应3.17亿元空间。当前进展:小批量送样,应用实验室 / 中试线建设中
行业调研产品路径、导热目标、冷热循环、Ti/W过渡层及客户验证来自2026年8月23日产业链调研(证据E41)。公开资料AMD加速器功耗规格金刚石铜热扩散片产品案例
ENERGY MATERIALS PLATFORM
参股耕驰新能源:流道板与双极板的材料平台
2023年上市公司受让翌上新能源35%股权;2024年耕驰新能源吸收合并翌上新能源,岱勒新材直接持有耕驰35%股权。平台主产品为石墨复合双极/流道板。
2023年报披露,相关产品已通过氢燃料电池与液流储能头部客户验证并小批量销售。
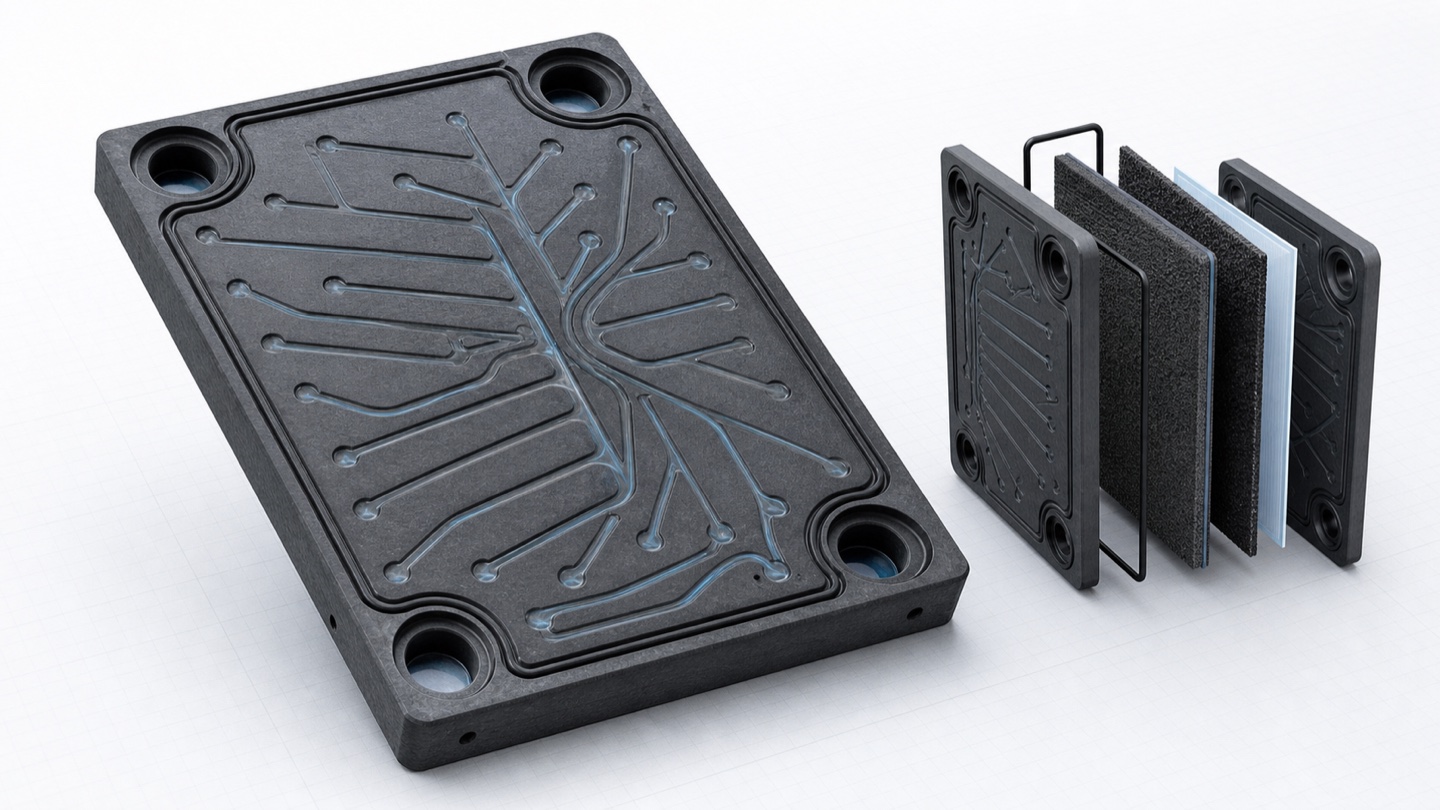
液流电池一体化流道板
石墨复合粉体模压时直接成形流道,替代平板成型后的二次机加工。
- 需求锚点
- 公开累计装机用于校准行业阶段;价值池按2026E年度新增及存量系统替换需求计算。
- 客户进展
- 调研信息覆盖上海电气、东方电气、星辰新能源、大连融科等产业链客户。
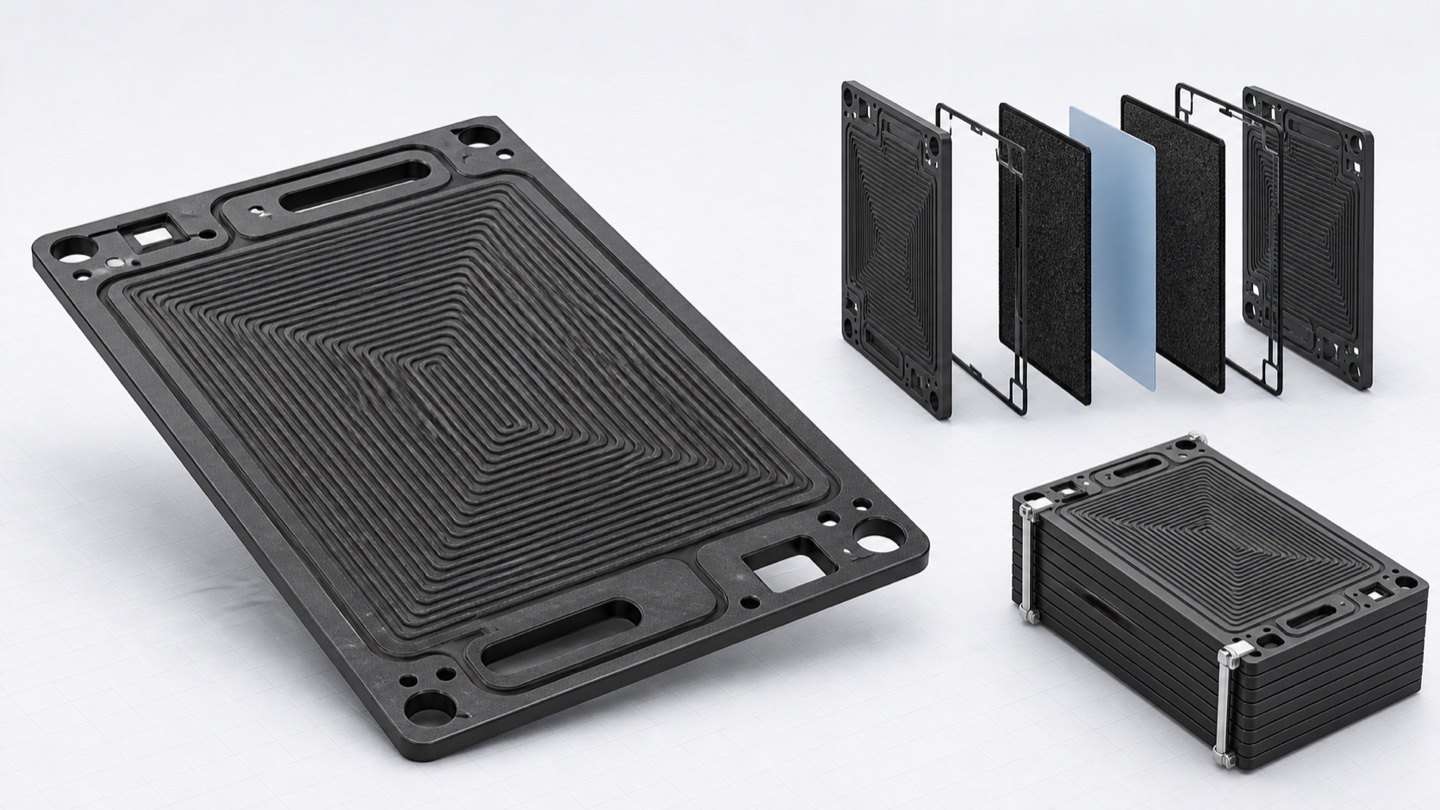
燃料电池石墨复合双极板
多片带流道的复合石墨板叠加成电堆,完成反应气体分配、导电、导热和排水。
- 需求锚点
- 累计推广车辆用于校准存量基数;价值池按年度新增车辆及存量电堆更换需求计算。
- 客户进展
- 公开年报确认头部客户验证与小批量销售;调研信息覆盖亿华通、重塑能源等客户。
2026E ANNUAL ADDRESSABLE VALUE POOL
2026E两类板材年度新增及替换价值池
液流电池按2026E年度新增及存量系统替换容量拆分,燃料电池按2026E年度新增车辆与存量电堆更换需求拆分;柱形为同一年度的低、基准、高三种情景。
左轴:百万元 · 右轴:情景弹性
低值基准高值高值较基准弹性
| 期间 | 低值 | 基准 | 高值 | 高值较基准弹性 |
|---|---|---|---|---|
| 液流电池流道板 | 240 | 400 | 600 | 50% |
| 燃料电池双极板 | 60 | 120 | 220 | 83% |
液流电池一体化流道板年度新增及替换容量2.0—3.0GWh × 系统价值约2.0元/Wh × 流道/双极板价值占比6%—10%。
燃料电池石墨复合双极板年度新增/更换电堆0.8万—1.5万套 × 单套双极板价值0.8万—1.5万元。
价值池均为单年度产业需求,不是历史累计市场,也不等同于耕驰收入;持股比例已在上方单列,本图不再叠加权益比例。
ANNUAL GROWTH OUTLOOK
年度行业需求与耕驰对应空间
液流储能新增/替换和燃料电池新装/换堆共同推升单年板材需求,耕驰从小批量向规模交付爬坡。
左轴:百万元 · 右轴:可触及比例
板材行业价值池耕驰可触及收入空间可触及空间 / 行业
| 期间 | 板材行业价值池 | 耕驰可触及收入空间 | 可触及空间 / 行业 |
|---|---|---|---|
| 2026E | 520 | 15 | 3% |
| 2027E | 750 | 40 | 5% |
| 2028E | 1,100 | 90 | 8% |
| 2029E | 1,550 | 170 | 11% |
| 2030E | 2,100 | 300 | 14% |
耕驰可触及收入空间按产能、客户导入与良率爬坡形成研究预测,未乘岱勒35%持股比例,也不直接等同于上市公司利润。
IVPART IV · EARNINGS & VALUATION MODEL业绩与估值模型:从分部收入、利润推演到权益价值
以2026H1分部毛利率为最新锚点,用五年参数沙盘检验业绩、情景、敏感性与估值。
−
业绩与估值模型:从分部收入、利润推演到权益价值
以2026H1分部毛利率为最新锚点,用五年参数沙盘检验业绩、情景、敏感性与估值。
EARNINGS & VALUATION MODEL
模型框架:分部驱动、归属调整与情景估值
模型以2026H1分部毛利率为最新锚点,设备与耗材毛利率均按30%;2027年耗材按25亿元可争取池、20%份额建模,销售与研发费用率随收入规模扩张逐步下降。所得税率2026E取接近半年报实际有效税率的19%,2027E起按消费电子平台税率20%;再扣除内部抵销与少数股东损益。
从6.65亿元增长至51.16亿元
累计消费电子收入141.51亿元
衡量业务结构切换的核心指标
已扣除三个业务平台少数股东损益
2026E—2030E
收入结构切换与增长斜率
左轴:百万元 · 右轴:百分比
存量业务切割加工外售切割线设备耗材消费电子收入占比营业收入增速
| 期间 | 存量业务 | 切割加工 | 外售切割线 | 设备 | 耗材 | 消费电子收入占比 | 营业收入增速 |
|---|---|---|---|---|---|---|---|
| 2026E | 440 | 98 | 2 | 100 | 25 | 34% | 48% |
| 2027E | 460 | 655 | 49 | 1,200 | 500 | 84% | 330% |
| 2028E | 480 | 991 | 44 | 1,350 | 712 | 87% | 25% |
| 2029E | 500 | 1,270 | 43 | 1,560 | 956 | 88% | 21% |
| 2030E | 520 | 1,527 | 57 | 1,600 | 1,412 | 90% | 18% |
| 项目 | 2026E | 2027E | 2028E | 2029E | 2030E |
|---|---|---|---|---|---|
| 存量业务 | 440.0 | 460.0 | 480.0 | 500.0 | 520.0 |
| 切割加工 | 98.4 | 655.2 | 990.7 | 1269.7 | 1527.4 |
| 外售切割线 | 2.1 | 49.1 | 44.2 | 43.3 | 57.0 |
| 设备 | 100.0 | 1200.0 | 1350.0 | 1560.0 | 1600.0 |
| 耗材 | 25.0 | 500.0 | 711.8 | 955.9 | 1411.8 |
| 营业收入 | 665.5 | 2864.3 | 3576.6 | 4328.8 | 5116.2 |
| 消费电子收入占比 | 33.9% | 83.9% | 86.6% | 88.4% | 89.8% |
| 综合毛利率 | 24.2% | 29.6% | 30.7% | 31.4% | 32.0% |
| 消电业务归母贡献(研究分摊) | 22.7 | 322.3 | 453.6 | 591.3 | 742.7 |
| 归母净利润 | 38.5 | 371.6 | 510.8 | 657.3 | 817.1 |
| EPS(元) | 0.097 | 0.936 | 1.287 | 1.656 | 2.058 |
2027E三情景差异
差异主要来自新工艺采用率、加工份额、设备兑现和耗材份额。
营业收入归母净利润消费电子收入占比综合毛利率
| 期间 | 营业收入 | 归母净利润 | 消费电子收入占比 | 综合毛利率 |
|---|---|---|---|---|
| 悲观 | 1,866 | 149 | 79% | 27% |
| 基准 | 2,864 | 372 | 84% | 30% |
| 乐观 | 3,851 | 602 | 86% | 32% |
采用率 × 设备兑现
固定其他当前参数,同时变动两个主要弹性因子。
| 采用率 \ 设备兑现 | 0% | 5% | 10% | 20% | 30% | 50% |
|---|---|---|---|---|---|---|
| 10% | 2.14 | 2.22 | 2.29 | 2.43 | 2.57 | 2.85 |
| 15% | 2.43 | 2.50 | 2.57 | 2.72 | 2.86 | 3.14 |
| 20% | 2.72 | 2.79 | 2.86 | 3.00 | 3.15 | 3.43 |
| 22% | 2.83 | 2.91 | 2.98 | 3.12 | 3.26 | 3.54 |
| 25% | 3.01 | 3.08 | 3.15 | 3.29 | 3.43 | 3.72 |
| 30% | 3.29 | 3.37 | 3.44 | 3.58 | 3.72 | 4.00 |
| 35% | 3.58 | 3.65 | 3.72 | 3.87 | 4.01 | 4.29 |
SUM-OF-THE-PARTS VALUATION
分部估值:核心业务PE,新材料期权PS
2027E核心业务根据利润和成长属性分部PE估值;四项新业务采用2030E收入空间、PS与股权折算。两部分权益价值均统一折现至2026年末。
消电业务加权PE约41.1x
PS、兑现系数、股权及折现
核心32.01元,期权3.66元
利润口径已勾稽,分部归母3.72亿元
2027E SOTP
2026年末分部权益价值与估值倍数
2027E分部利润乘前瞻PE后,按1期折现至2026年末;存量业务采用审慎周期估值。
左轴:百万元 · 右轴:PE倍数
存量业务价值切割加工价值外售切割线价值设备价值耗材价值估值倍数
| 期间 | 存量业务价值 | 切割加工价值 | 外售切割线价值 | 设备价值 | 耗材价值 | 估值倍数 |
|---|---|---|---|---|---|---|
| 存量业务 | 673 | 0 | 0 | 0 | 0 | 15x |
| 切割加工 | 0 | 3,757 | 0 | 0 | 0 | 30x |
| 外售切割线 | 0 | 0 | 163 | 0 | 0 | 30x |
| 设备 | 0 | 0 | 0 | 5,163 | 0 | 50x |
| 耗材 | 0 | 0 | 0 | 0 | 2,953 | 50x |
若某分部预测利润为负,分部估值暂按零处理;存量业务利润包含公司层面的其他收益、减值和未单列项目残余。
| 业务 | 2027E归母利润 | 前瞻PE | 2026年末价值 | 价值占比 |
|---|---|---|---|---|
| 存量业务 | 49.4 | 15x | 673.3 | 5.3% |
| 切割加工 | 137.7 | 30x | 3756.8 | 29.6% |
| 外售切割线 | 6.0 | 30x | 163.0 | 1.3% |
| 设备 | 113.6 | 50x | 5163.1 | 40.6% |
| 耗材 | 65.0 | 50x | 2952.7 | 23.2% |
ACTUAL PE TTM × REFERENCE RANGE
可比估值:当前实际PE与研究参考区间分开观察
实际PE TTM反映2026年8月21日收盘市值相对于最近12个月归母净利润的市场定价;参考估值区间则基于业务形态、正常化盈利、成长阶段和订单周期,用于校准岱勒对应预测分部。
市场口径:2026.08.21收盘
比较设备、加工、耗材的收入增速、毛利率、交付与复购特征。
展示当前市场价格与最近12个月利润的真实比值,可能受到低基数和利润波动放大。
使用正常化盈利和成长阶段映射,最终作用于岱勒2027E分部归母利润。
| 公司 / 样本阶段 | 收入 / 同比 | 核心毛利率 | 归母 / 扣非净利率 | 当前实际PE TTM | 参考估值区间 | 对本报告的启示 |
|---|---|---|---|---|---|---|
| 宇晶股份 002943.SZ硬脆材料设备向消费电子、半导体延展的早期平台 | 8.35-19.6% | 32.3%精密切磨抛设备 | 1.6%扣非-2.2% | 272.8x2026-08-21收盘 | 50—60x盈利恢复期的高弹性设备转型参照 | 设备、耗材、加工一体化形态最接近;历史盈利峰值约1.13亿元,正常化盈利弹性应使用高于成熟设备公司的参考区间。 |
| 博众精工 688097.SH消费电子自动化由项目交付进入规模放量 | 65.66+32.5% | 27.9%自动化设备 | 9.0%归母口径 | 33.6x2026-08-21收盘 | 30—40x岱勒设备放量期的前瞻PE参照 | 高增长阶段可享成长溢价,但设备验收和产品结构会造成毛利波动。 |
| 赛腾股份 603283.SHA客户自动化设备成熟平台与订单周期样本 | 33.86-16.5% | 45.5%自动化设备 | 14.3%归母口径 | 32.5x2026-08-21收盘 | 25—35x岱勒设备成熟期的前瞻PE参照 | 成熟设备可保持高毛利,但客户年度需求回落时收入弹性反向放大。 |
| 快克智能 603203.SH消费电子精密组装设备向多场景扩张的中小盘样本 | 10.81+14.3% | 47.7%专用设备制造 | 12.8%归母口径 | 96.6x2026-08-21收盘 | 30—40x岱勒设备与耗材的前瞻PE参照 | 高毛利设备与复购型零部件组合,可为设备、耗材分部提供上沿参照。 |
| 蓝思科技 300433.SZ消费电子精密加工规模化成熟样本 | 744.10+6.5% | 15.4%智能手机与电脑 | 5.4%归母口径 | 57.1x2026-08-21收盘 | 15—25x岱勒规模加工成熟期的前瞻PE参照 | 规模加工利润率更受良率、折旧和客户议价约束,不能直接套用设备倍数。 |
口径说明:实际PE TTM随股价和最近四个季度利润滚动变化;参考估值区间不是目标公司当前PE,而是将可比样本的业务属性映射到岱勒预测期正常化利润。切割加工与外售金刚线采用30x,设备与耗材采用50x前瞻PE;后者仍需由预测期增长、毛利率与盈利兑现验证。
PS-BASED OPTIONALITY
14.53亿元折现期权价值 · 3.66元/股期权估值:机器人腱绳、玻璃基板、金刚石铜散热与耕驰新能源
四项业务尚未计入基准利润,因此以2030E公司可触及收入空间为起点,先乘收入兑现系数,再按PS、股权比例和期权折现率折算。
OPTION VALUE BRIDGE
PS、股权折算与期权折现
耕驰新能源以35%持股比例折算;机器人腱绳、玻璃基板和金刚石铜散热按上市公司业务归属口径测算。
左轴:百万元 · 右轴:PS
2030E企业价值股权折算后价值折现至2026年末PS倍数
| 期间 | 2030E企业价值 | 股权折算后价值 | 折现至2026年末 | PS倍数 |
|---|---|---|---|---|
| 机器人腱绳 | 1,891 | 1,891 | 1,081 | 4.5x |
| 玻璃基板 | 88 | 88 | 50 | 5.0x |
| 金刚石铜散热 | 396 | 396 | 226 | 5.0x |
| 耕驰新能源 | 473 | 165 | 95 | 3.5x |
企业价值 = 2030E可触及收入空间 × 收入兑现系数 × PS;股权价值 = 企业价值 × 上市公司股权比例。
| 业务 | 2030E可触及空间 | 兑现系数 | PS | 股权比例 | 折现期权价值 |
|---|---|---|---|---|---|
| 机器人腱绳 | 2101.5 | 20% | 4.5x | 100% | 1081.4 |
| 玻璃基板 | 50.4 | 35% | 5.0x | 100% | 50.4 |
| 金刚石铜散热 | 316.8 | 25% | 5.0x | 100% | 226.4 |
| 耕驰新能源 | 300.0 | 45% | 3.5x | 35% | 94.6 |
估值倍数为可调整的研究假设;2027E消电业务PE结合次年加工、设备与耗材增速确定,可比表用于校准盈利形态与成长阶段,不以单一公司机械套用。核心与期权价值均为2026年末口径。
自用切割线与内部设备不重复计入合并收入。
加工、设备、耗材分别按10%、49%、30%的少数股东比例扣除。
分业务收入、内部抵销、毛利和利润桥保持一致。
从模型走向报表:未来八个核心验证点
用可观察的经营指标,同时校准消费电子斜率、非光伏结构与远期材料期权。
- 01消费电子分部收入与毛利率以2026H1收入3,723万元、毛利率35.85%为最新锚点。
- 02惠州平台月度加工收入2026H1月均收入约588万元,后续验证产业链调研所示的折叠屏恢复斜率。
- 03加工良率、节拍与产能利用率共同决定单片成本和加工毛利率上限。
- 04设备的台数、ASP、验收与交付节奏将设备规模转换为可确认收入的四个必需变量。
- 05耗材从测试到批量复购跟踪外售品类数、单品收入与客户覆盖广度。
- 06非光伏线收入占比与粗线结构验证石材、磁材是否持续推动占比超过40%。
- 07新材料里程碑跟踪机器人腱绳、储能极板、CMP与散热材料的验证层级。
- 08经营现金流与营运资金设备交付和加工扩产后,利润增长需要同步转化为现金。
VPART V · BOTTOM-UP MODEL底层详细模型:假设、计算桥与归属口径
当前为基准情景。逐年假设与利润桥随参数沙盘同步更新。
+
底层详细模型:假设、计算桥与归属口径
当前为基准情景。逐年假设与利润桥随参数沙盘同步更新。
合并利润与归母利润逐年计算桥
单位:百万元。少数股东损益可为负,代表非全资平台亏损中由少数股东承担的部分。
| 项目 | 2026E | 2027E | 2028E | 2029E | 2030E |
|---|---|---|---|---|---|
| 营业收入 | 665.5 | 2864.3 | 3576.6 | 4328.8 | 5116.2 |
| 毛利 | 160.9 | 848.7 | 1096.5 | 1358.5 | 1634.8 |
| 销售费用 | 20.0 | 40.1 | 42.9 | 47.6 | 51.2 |
| 管理费用 | 39.9 | 80.2 | 89.4 | 99.6 | 107.4 |
| 研发费用 | 33.3 | 60.2 | 68.0 | 73.6 | 81.9 |
| 财务费用 | 10.0 | 14.3 | 17.9 | 17.3 | 20.5 |
| 减值损失 | 5.0 | 3.0 | 3.0 | 3.0 | 3.0 |
| 其他收益 | 5.0 | 4.0 | 3.0 | 3.0 | 3.0 |
| 税前利润 | 57.8 | 654.9 | 878.3 | 1120.4 | 1373.9 |
| 所得税 | 11.0 | 131.0 | 175.7 | 224.1 | 274.8 |
| 合并净利润 | 46.8 | 523.9 | 702.6 | 896.3 | 1099.1 |
| 少数股东损益 | 8.3 | 152.3 | 191.8 | 239.0 | 282.0 |
| 归母净利润 | 38.5 | 371.6 | 510.8 | 657.3 | 817.1 |
ASSUMPTION LEDGER查看全部逐年假设2026E—2030E · 随参数沙盘联动+
加工与外售切割线
从可覆盖终端池推导加工片数,再分别形成加工费与外售切割线收入。
| 参数 | 2026E | 2027E | 2028E | 2029E | 2030E |
|---|---|---|---|---|---|
| 可覆盖终端池百万部 | 228 | 240 | 270 | 300 | 330 |
| 新工艺采用率% | 5.0% | 25.0% | 32.0% | 38.0% | 43.0% |
| 片数放大系数倍 | 1.45x | 1.40x | 1.40x | 1.35x | 1.30x |
| 岱勒加工份额% | 85.0% | 78.0% | 78.0% | 75.0% | 72.0% |
| 单片加工费元/片 | 7.00 | 10.00 | 10.50 | 11.00 | 11.50 |
| 加工毛利率% | 35.9% | 36.0% | 37.0% | 38.0% | 39.0% |
| 切割线外售比例% | 60.0% | 75.0% | 72.0% | 75.0% | 78.0% |
| 单片切割线价值元/片 | 0.25 | 1.00 | 0.65 | 0.50 | 0.55 |
| 切割线毛利率% | 20.0% | 22.0% | 24.0% | 26.0% | 28.0% |
设备与耗材
设备区分首批可交付收入与后续滚动收入;耗材仅计入集团外销售,本版两项毛利率均按30%。
| 参数 | 2026E | 2027E | 2028E | 2029E | 2030E |
|---|---|---|---|---|---|
| 设备首批收入池百万元 | 1,500 | 2,500 | 2,500 | 1,500 | 1,500 |
| 设备兑现比例% | 10.0% | 50.0% | 50.0% | 25.0% | 25.0% |
| 设备交付比例% | 0.0% | 60.0% | 72.0% | 0.0% | 0.0% |
| 设备滚动收入百万元 | 100 | 450 | 450 | 1,560 | 1,600 |
| 设备毛利率% | 30.0% | 30.0% | 30.0% | 30.0% | 30.0% |
| 设备内部使用比例% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% |
| 耗材可争取采购池百万元 | 500 | 2,500 | 2,750 | 3,250 | 4,000 |
| 耗材外售份额% | 5.0% | 20.0% | 25.9% | 29.4% | 35.3% |
| 耗材毛利率% | 30.0% | 30.0% | 30.0% | 30.0% | 30.0% |
存量业务、费用与归属
合并利润统一分摊期间费用和所得税,再按三个平台的少数股东比例计算归母利润。
| 参数 | 2026E | 2027E | 2028E | 2029E | 2030E |
|---|---|---|---|---|---|
| 存量业务收入百万元 | 440 | 460 | 480 | 500 | 520 |
| 存量业务毛利率% | 19.9% | 20.0% | 21.0% | 22.0% | 23.0% |
| 销售费用率% | 3.0% | 1.4% | 1.2% | 1.1% | 1.0% |
| 管理费用率% | 6.0% | 2.8% | 2.5% | 2.3% | 2.1% |
| 研发费用率% | 5.0% | 2.1% | 1.9% | 1.7% | 1.6% |
| 财务费用率% | 1.5% | 0.5% | 0.5% | 0.4% | 0.4% |
| 减值损失百万元 | 5 | 3 | 3 | 3 | 3 |
| 其他收益百万元 | 5 | 4 | 3 | 3 | 3 |
| 所得税率% | 19.0% | 20.0% | 20.0% | 20.0% | 20.0% |
| 加工平台少数股东比例% | 10.0% | 10.0% | 10.0% | 10.0% | 10.0% |
| 设备平台少数股东比例% | 49.0% | 49.0% | 49.0% | 49.0% | 49.0% |
| 耗材平台少数股东比例% | 30.0% | 30.0% | 30.0% | 30.0% | 30.0% |
| 摊薄股本百万股 | 397 | 397 | 397 | 397 | 397 |
VIPART VI · EVIDENCE & AUDIT证据库与研究审计
公开资料、行业调研、研究流程与核心公式集中归档,支持检索与回溯。
+
证据库与研究审计
公开资料、行业调研、研究流程与核心公式集中归档,支持检索与回溯。
研究过程
- 01历史财务复盘
还原光伏金刚石线周期、收入结构、减值和现金流。
2021—2026H1历史基准 - 02消费电子业务拆解
将增长路径拆成加工、外售切割线、设备和耗材四条业务线。
四条业务收入与毛利驱动 - 03量价模型
以终端池、采用率、片数系数、加工份额和单片价格计算加工收入。
2026—2030年度加工收入 - 04合并与归属
加入内部抵销、少数股东损益、费用率、税率和股本。
归母净利润与EPS - 05情景与敏感性
切换悲观、基准、乐观预设,并调整关键年度参数。
全局联动的交互沙盘 - 06证据追溯
将公开资料和调研信息按业务主题归档,供读者按需展开。
可折叠证据库
核心公式
可覆盖终端池 × 新工艺采用率 × 前端片数放大系数 × 岱勒加工份额等效加工片数 × 单片加工费等效加工片数 × 外部产线占比 × 单片切割线价值首批设备规模 × 兑现比例 × 交付节奏 + 后续设备与服务收入可争取耗材采购池 × 外售耗材份额少数股东损益 = Σ[(分部毛利 − 按收入分摊期间费用 − 所得税) × 分部少数股东比例];归母净利润 = 合并净利润 − 少数股东损益消费电子毛利 − 按收入分摊期间费用 − 所得税 − 消费电子平台少数股东损益2026年末分部价值 = Σ[分部归母利润 × 分部前瞻PE] ÷ (1 + 折现率)^折现期数;每股价值再除以摊薄股本2030E可触及收入空间 × 收入兑现系数 × PS × 上市公司股权比例 ÷ (1 + 期权折现率)^4,统一折现至2026年末SOURCE LIBRARY
51 / 51来源索引
2021年年度报告
提供2021年收入、利润、现金流和资产负债表历史基准。
2022年年度报告
提供2022年收入、利润、毛利率和产能扩张数据。
2023年年度报告
提供2023年收入8.48亿元、归母净利润1.12亿元等周期高点数据。
2024年年度报告
记录光伏金刚石线价格下行期的收入、毛利和减值变化。
2025年年度报告
披露2025年收入4.50亿元、消费电子收入3,490万元,以及加工和耗材平台经营数据。
2026年第一季度报告
收入1.21亿元、毛利率24.89%、归母净利润246.4万元、经营现金流1,650万元。
2026年半年度业绩预告
上半年归母净利润750—850万元,扣非净利润600—700万元。
设立惠州加工合资公司公告
上市公司持股90%,合作方持股10%,平台承接精密线切割加工业务。
设立捷泰智造公告
上市公司持股51%,业务范围覆盖数控机床、智能装备、电子专用设备和材料。
投资者关系活动记录
披露惠州加工扩产、20μm钨丝金刚线量产和非光伏业务拓展方向。
光伏重大合同到期进展公告
9.2亿元框架协议实际交易3.72亿元,执行期产品价格累计下降约70%。
岱勒新材产业链调研整理
覆盖A客户加工、设备与耗材,以及石材、磁材、金属切割、机器人钨丝、氢能储能、玻璃基板CMP、散热材料和高纯石英等增长方向。
电子专用新材料产品册
展示切、磨、抛、洗、光刻、表面保护和散热材料,以及玻璃、磁性材料和金属线切割能力。
消费电子供应链研究整理图
梳理消费电子加工、传统与新工艺耗材、设备业务及国内手机客户拓展。
宇晶股份2025年年度报告
精密切磨抛设备收入6.11亿元、销量442台、毛利率32.25%,用于设备台数和毛利对照。
三超新材2025年年度报告
电镀金刚线毛利率7.53%、金刚石砂轮毛利率51.21%,用于耗材与工具毛利区间对照。
金刚石线切割专利示例
示例显示3.5公里金刚石线可完成约650—1,220片切割,用于单片线耗价值校准。
伯恩光学公司介绍与业务版图
伯恩披露其为全球领先的智能设备外观结构及模组方案提供商,拥有九大生产基地、年产能25亿件,产品覆盖2D、2.5D、3D与UTG盖板玻璃。
A客户供应链清洁能源项目更新
A客户官方供应链项目资料将Biel列入供应链协作企业,用于确认伯恩的A客户供应链参与者身份;公开资料不验证具体机型、工序或份额。
A客户前盖与精密加工后盖玻璃设计
A客户官方产品资料同时描述Ceramic Shield前盖和precision-milled back glass,为前后玻璃精密加工环节提供结构参照。
A客户供应商清洁能源项目更新
A客户官方文件将Biel称为其主要玻璃供应商之一,用于确认伯恩在果链玻璃制造环节的产业位置。
中国新型储能发展报告(2026)
国家能源局披露,2025年液流电池储能装机123.5万千瓦/514.1万千瓦时,为流道板价值测算提供装机锚点。
Glass Core Substrate Market and Development Trends
SEMI将玻璃芯基板定义为AI、HPC与先进封装的新兴方向,预计部分应用于2028年前后进入有限量生产。
加快推进燃料电池汽车示范推广解读
工信部公开解读披露,截至2024年10月我国累计推广燃料电池汽车已超2.7万辆。
博众精工2025年年度报告
历年收入增速呈现设备企业典型的放量、基数抬升后放缓与订单再加速特征,用于校准2028—2030年设备收入斜率。
赛腾股份2025年年度报告
消费电子自动化设备收入具有新品导入期高增长、交付高峰后增速回落的周期特征,用于约束设备远期增速。
全球人形机器人2026年出货预测
TrendForce预计2026年全球人形机器人出货超过5万台、同比增长超过700%,用于机器人钨丝腱绳价值池的近期出货锚点。
Physical AI:人形机器人出货基准路径
Bank of America Institute给出2027—2030年全球人形机器人出货29万、50万、80万和120万台的基准预测,用于钨丝腱绳中期价值池测算。
灵巧手腱绳单机价值与更换周期
公开产业调研按双手约88根腱绳、约100元/根测算单机价值约8,000元,并以半年至一年更换1—2次描述耗材属性;模型据此重构首装与存量换绳价值池。
玻璃芯基板市场与发展趋势
SEMI将玻璃芯基板定义为AI、HPC与先进封装的潜在下一代技术,预计部分应用于2028年前后进入有限量产,2028—2040年市场CAGR约67.2%。
先进封装玻璃载板产品信息
Corning公开信息显示,超平玻璃载板可用于晶圆减薄、扇出封装与2.5D/3D封装,可形成515×510mm或600×600mm面板,并可降低先进封装过程中的翘曲。
Intel与蓝思科技开展先进封装玻璃基板合作
Intel公开宣布与蓝思科技在先进封装、精密玻璃加工、玻璃基板研发和工艺创新方面开展合作,显示中国精密玻璃加工产业链正向AI封装环节延伸。
2026年半年度报告
披露2026H1收入2.76亿元、综合毛利率22.09%、归母净利润794.2万元、经营现金流2,661.6万元;消费电子及加工收入3,723.0万元、毛利率35.85%。
岱勒新材产业链调研整理(2026年8月23日)
行业调研补充Air类沉台背板、折叠屏与20周年曲面玻璃的材料和工艺差异:传统磨削与“2+1 / 2+2”线切的材料利用率、200—300片多片切割、良率和全过程控制,以及热弯后CNC设备与磨抛清洗耗材的项目边界;调研口径不等同于公司指引或已确认收入。
A客户Air类产品设计与背部平台
A客户官方资料披露5.6mm超薄机身、背部平台双面精密加工,以及覆盖背部及平台的玻璃陶瓷结构。
A客户20周年玻璃化设计产业报道
产业报道称2027年周年机型的玻璃化方案仍在推进,设计重点指向更连续的前后玻璃视觉;非A客户官方确认。
曲面手机玻璃CNC、研磨抛光与清洗工艺专利
公开专利描述曲面后盖玻璃经CNC粗磨、精磨、抛光、钢化与清洗等工序,用于校验热弯后设备与耗材环节的技术逻辑。
A客户20周年曲面玻璃制造工艺最新跟踪
报道援引产业链消息称,Air类玻璃制造设备正改造以生产更圆润的玻璃部件,曲面玻璃可能向机身侧边延伸;该信息非A客户官方确认。
A客户Air类产品后盖总成拆解资料
A客户回收拆解指南将后盖总成、粘接层、机身框架、电池、摄像头与主板分层展示,用于校验后盖与背部平台的结构关系。
金属CNC更新与海外设备复制产业调研
行业调研估计A客户国内金属加工设备保有量约18万台,明后年大部分进入更新换代窗口;同一调研称越南首批50台设备已完成海外工厂测试,但仍受出口审批与验收约束。保有量、更新比例和后续台数不等同于公司订单或收入指引。
金刚石铜散热材料产品路径产业调研
行业调研显示公司金刚石散热材料已进入送样和小批量阶段,当前更现实的产品是金刚石铜复合热扩散片;量产难点包括Ti/W等界面过渡层、颗粒均匀与批次一致性、冷热循环、金属化焊接及流道系统协同。导热目标与客户验证进展不等同于已实现批量收入。
工业领域设备更新实施方案
工信部等七部门提出到2027年工业领域设备投资规模较2023年增长25%以上,重点推动服役超过10年的机床更新,并推进电子产品专用智能制造装备与自动化装配线集成应用。该政策提供设备更新的宏观背景,不直接验证A客户18万台调研口径。
高功耗AI加速器公开规格
AMD公开产品规格显示,MI350系列高端加速器功耗已达到1,000W,MI355X最高达1,400W,为更高性能热扩散片与液冷协同提供需求锚点。
金刚石铜热扩散片产品案例
住友电工技术资料展示金刚石铜复合热扩散片用于高功率半导体激光器:产品导热率约550W/(m·K),并完成精密加工和金属化,证明具体产品形态需要同时解决材料、加工与封装连接。
2026年AI服务器与液冷基础设施需求跟踪
TrendForce将2026年AI服务器出货增速预测上调至接近31%,并指出CSP资本开支继续投向GPU集群、液冷和先进封装;用于校验金刚石铜情景的需求方向,不直接作为产品采用率或公司收入预测。
A客户线切方案筛选与全过程量产壁垒产业调研
产业调研显示,A客户最初在国内筛选约六家线切方案企业,岱勒在当轮验证后成为唯一指定合格供应商。壁垒不只在能否切割,还包括不规则毛坯识别、逐片定位与布网、200—300片批量节拍、崩边划伤、搬运上下料和全过程质量控制。阶段性验证结果不等同于永久独供或已确认订单。
A客户CNC设备同场验证与三家入围产业调研
产业调研称,新一代CNC设备验证中有老牌机床企业参与,岱勒进入三家入围序列,另外包括佳铁及供应链自建设备团队。最终供应商分配、设备台数与确认收入仍取决于后续定点、交付和验收。
广东科杰技术与佳铁玻璃CNC平台公开资料
广东科杰技术官网披露佳铁品牌覆盖玻璃CNC加工中心、自研主轴与数控系统、硬脆材料精密磨削、自动化上下料和在机测量;官网同时披露科杰技术成立于1998年、机床保有量超10万台、自研佳铁系统应用超6万套、3C批量加工精度稳定在0.01mm。公开数据用于刻画成熟竞争者基础,不验证A客户最终设备份额。
折叠屏铰链良率、拉产延迟与加工价格产业调研
产业调研显示,2026年折叠屏项目真正拉产受铰链或转轴良率制约,并非公司线切环节问题,相关加工量可能后移至2026Q4及2027年;折叠屏玻璃因材料、形状和工艺要求更复杂,价格高于Air类产品,但调研未披露具体单价。模型采用的2027E 10元/片属于研究假设,不是公司报价或业绩指引。
A客户FY2025全部产品销售成本与供应链采购上限代理
A客户FY2025全部产品销售成本为1,941.16亿美元。报告按7.2元/美元研究汇率折算约1.40万亿元人民币,只用于观察全部产品供应链采购盘子的数量级,不是手机单品成本,也不代表岱勒可服务市场或可获得收入。
设备预付款、交付能力与验收节奏产业调研
产业链调研显示,设备通常收取约30%预付款,交付后约一个月验收,当前月交付能力约1,500台以上;厂房进度、出口审批和客户验收会使发货量与报表收入错位。以上均为产业调研口径,不代表已确认订单、交付或收入。